サントリーとアサヒ合併の真相とは?業界再編の噂とシェア争いの全貌
ネット上やビジネスパーソンの間で定期的に囁かれる「サントリーとアサヒが合併するのではないか」という大型再編の噂。酒類・飲料業界のツートップが手を組むとなれば、日本経済を揺るがすメガ再編となります。しかし、この情報は果たして確かな一次情報に基づいたものなのでしょうか。
国内市場の構造変化や過去の再編劇、両社の財務データや法的な制約を丹念に紐解くと、噂の出所と業界が直面している冷徹な現実が浮き彫りになります。報道各社の取材データと最新の市場動向をもとに、噂の真偽から今後の業界地図までを詳しく検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:サントリーとアサヒの経営統合・合併に関する公式発表はなく、完全な誤認およびネット上の憶測である。
- 要点2:噂が広まった背景には、物流問題解決に向けた「非競争領域での共同配送」と過去のキリン・サントリー破談劇の記憶がある。
- 要点3:独占禁止法(公正取引委員会)のシェア規制と企業統治(上場 vs 非上場)の壁が極めて高く、両社の資本統合は現実的ではない。
【噂の真相】サントリーとアサヒの合併報道は事実か?ネット上の憶測を徹底検証
結論から明示すると、サントリーホールディングスとアサヒグループホールディングスが合併・経営統合を進めているという事実は一切存在しません。両社のIR情報、適時開示、主要経済紙のスクープを含め、統合に向けた具体的な協議が行われている客観的根拠は皆無です。
それにもかかわらず、Google検索やSNS上でサントリー アサヒ 噂の真相を求める声が絶えないのはなぜでしょうか。調査を進めると、業界関係者の間では「業務提携のニュースが誇張されて伝播したこと」と「ビール市場の縮小に対する漠然とした危機感」が結びついた結果であると分析されています。
SNSや知恵袋などのコミュニティでは、「配送トラックでサントリーとアサヒのロゴが並んでいた」「自販機の相互補充を見かけた」といった現場の目撃談が、いつの間にか「資本提携や合併の前触れではないか」と飛躍して拡散されるケースが散見されます。しかし、これらは資本の統合ではなく、現場レベルの合理化策に過ぎません。

なぜ「サントリーとアサヒの統合説」が浮上したのか?3つの背景要因
全くの事実無根である噂がリアリティを持って語られる背景には、サントリー アサヒ 合併 理由として誤解されやすい3つの構造的要因が存在します。
第1の要因は、物流の2024年問題を受けた「共同配送・モーダルシフト」の本格化です。トラックドライバー不足やCO2削減への対応として、アサヒ、サントリー、キリン、サッポロの大手4社は、東北や関西、九州などの特定エリアにおいて共同物流拠点の開設や長距離鉄道輸送の共同利用を進めています。競合企業が同じ貨物列車やトラック便を活用する姿がメディアで報じられた際、一般消費者が「経営統合の第一歩」と受け取った側面があります。
第2の要因は、過去に起きた「サントリー・キリン統合破談」の強烈な残像です。2009年から2010年にかけて展開されたサントリーとキリンホールディングスの統合交渉は、実現すれば売上高4兆円規模の世界第6位の飲料グループが誕生するはずでした。当時のメガ再編劇の記憶が根強く残っているため、「次はサントリーとアサヒではないか」という連想が働きやすい土壌があります。
第3の要因は、国内ビール市場 シェア推移の漸減と酒税改正の影響です。若年層のアルコール離れや人口減少に伴い、国内の酒類総需要は縮小傾向にあります。市場のパイが削られる中で、「国内メーカー単独での生き残りは難しく、いつか巨大合併が起きるのではないか」という業界観測が噂を後押ししています。
【徹底比較】アサヒグループとサントリーの業績・ビールシェアの現在地
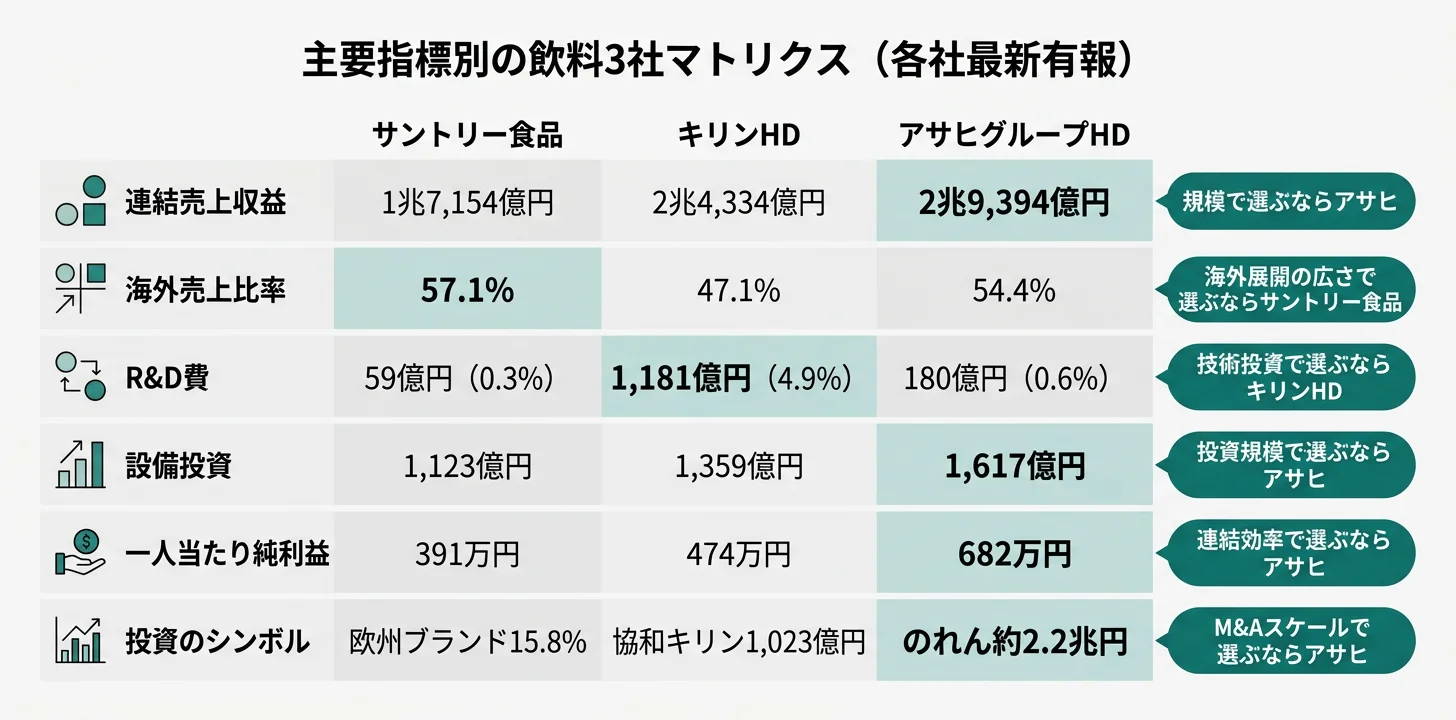
両社の企業体力と立ち位置を正確に把握するため、サントリー アサヒ 業績 比較および事業構造の客観的データを整理しました。両社は競合でありながら、事業ポートフォリオには明確な特色の違いが見られます。
| 比較項目 | アサヒグループHD | サントリーHD | 業界基準・シェア状況 | 編集部の分析と評価 |
|---|---|---|---|---|
| 売上収益規模 | 約2兆8,000億円超 | 約3兆3,000億円超 | 国内飲料・酒類トップクラス | サントリーは非上場親会社として広範な事業領域を持ち、規模で一歩リード。 |
| 国内ビールシェア | 約36%〜39%(首位争い) | 約16%〜17%(第3位) | キリンとアサヒの2強構造 | アサヒは「スーパードライ」、サントリーは「プレモル」「PSB」に強み。 |
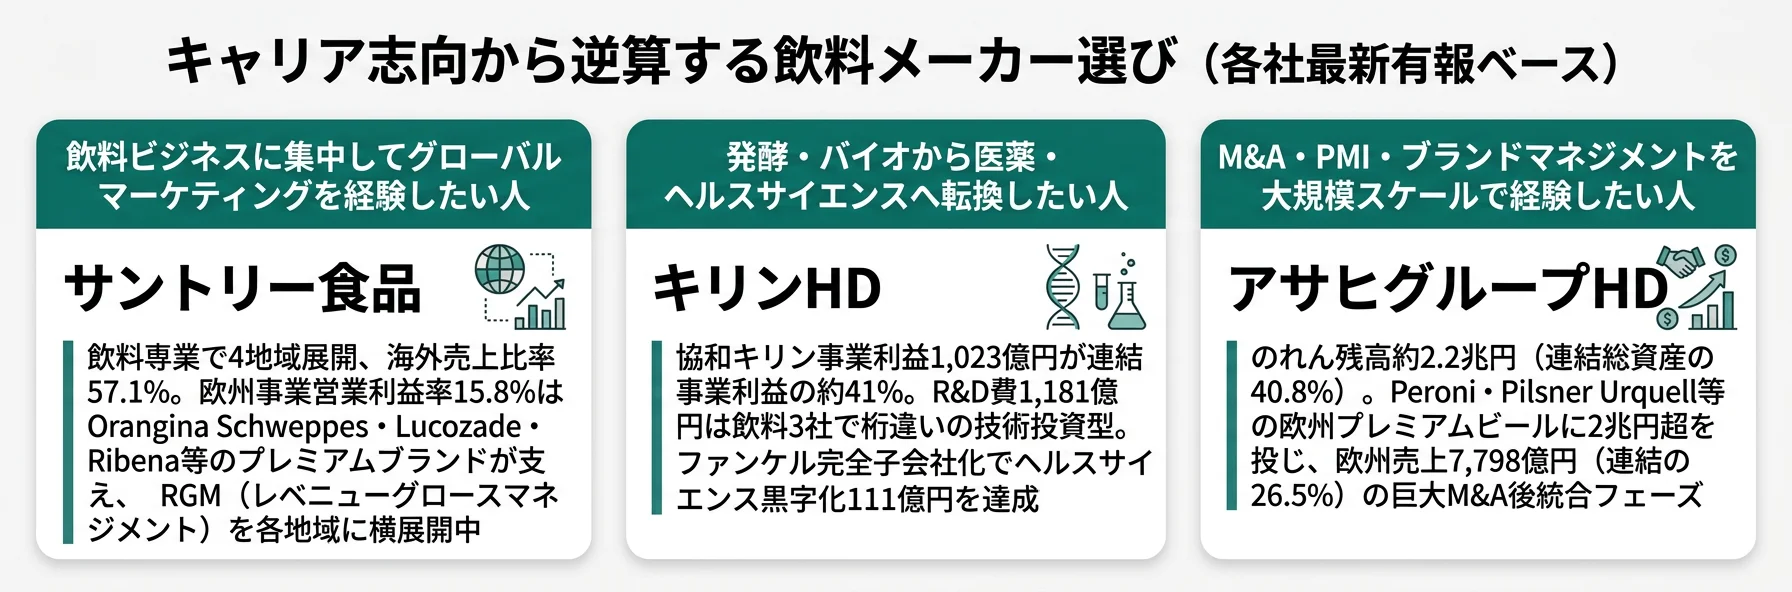
| 海外売上高比率 | 約50%前後(欧州・豪州中心) | 約50%超(米ビームサントリー等) | グローバル化が収益の柱 | 両社ともに国内依存から脱却し、海外企業の大型買収で成長を牽引。 |
| 資本構造・上場形態 | 東証プライム上場(公開企業) | 非上場(創業家・寿不動産が過半) | ガバナンス形態が根本的に異なる | 統合時に統合比率や経営権を巡り折り合うことが極めて困難な構造。 |
アサヒビール サントリー シェア比較を行うと、国内ビール類市場において両社を合算したシェアは50%を大きく超え、6割近くに達します。この圧倒的な市場占有率こそが、合併を阻む最大の壁となっています。
公正取引委員会が立ちはだかる壁|独占禁止法と「統合破談」の歴史的教訓
両社の合併が現実的に不可能な決定打となっているのが、公正取引委員会 独占禁止法 ビール市場における審査基準です。
私的独占の禁止及び公正取引の確保に関する法律(独占禁止法)では、企業結合によって特定の市場で競争が実質的に制限される場合、その統合を認めていません。国内ビール類市場において、アサヒ(首位クラス)とサントリー(第3位)が合体すれば、市場シェアは過半を優に突破し、キリンとサッポロを合わせたシェアを凌駕する超寡占状態が生まれます。
公取委から問題解消措置(一部ブランドの売却や生産工場の譲渡など)を求められることは確実であり、そこまでして国内統合を強行する合理的メリットは両社にありません。
さらに、かつてのサントリー キリン 統合 破談 理由を振り返ると、資本構成の断絶が大きな教訓として残っています。当時、上場企業として株主への説明責任を負うキリンに対し、非上場で創業家主導の迅速な意思決定を重んじるサントリーとの間で、統合比率および「筆頭株主の支配権」を巡る対立が決裂を招きました。アサヒグループホールディングスも完全な公開企業であり、サントリーホールディングスとの間で同様のガバナンス摩擦が発生することは構造的に避けられません。
【業界再編の未来】経営統合ではなく「非競争領域での協業」と「海外M&A」へ
飲料業界 M&A 最新動向において、日本の大手メーカーが注力しているのは「国内同士の資本統合」ではなく、まったく別の方向性です。
大手各社が舵を切っているのは、以下の2つの明確な戦略です。
1つ目は、海外有望市場での大型M&Aによるグローバル展開です。サントリーは米蒸留酒大手ビーム社の買収(ビームサントリーの誕生)を足がかりに世界展開を加速させ、アサヒグループは西欧・中東欧のピルスナー・ウルケルなどのプレミアムビール事業や豪州の大型買収を成立させました。成長のフロンティアを人口減少の日本国内ではなく、利益率の高いグローバル市場に求めています。
2つ目は、国内における「協業(コ・ペティション)」の進化です。店頭での商品開発やブランド競争では激しく競い合いながら、物流、容器リサイクル、持続可能なパレット調達といったインフラ領域では競合の枠を超えて手を取り合っています。資本を統合しなくても、コスト削減と環境負荷低減の果実は十分に享受できる体制が確立されつつあります。
【プロの結論】業界構造から読み解く企業ウォッチの判断基準
飲料業界の再編ニュースや噂に接する際は、感情論や表面的な目撃情報に惑わされず、以下の客観的基準で真偽を見極めることが肝要です。
- 市場寡占度と公取委基準:合算シェアが40〜50%を超える国内同業の資本統合は、独禁法の観点から成立難易度が極めて高い。
- 資本・ガバナンス形態の適合性:非上場企業と上場企業の統合には、合併比率や経営支配権の設計において極めて高いハードルが存在する。
- 「資本提携」と「業務協業」の厳密な区別:物流や環境対策での共同実施は経営効率化の手法であり、直ちに資本統合を意味するものではない。
【サントリー アサヒ 合併】に関するよくある質問(FAQ)
Q1:サントリーとアサヒが将来的に合併する可能性はゼロですか?
A1:企業経営において絶対はありませんが、現行の独占禁止法や両社のシェアバランス、資本形態の違いを考慮すると、国内事業をそのまま統合する形での合併は極めて困難であり、現実的な選択肢とは考えられていません。
Q2:なぜ物流トラックで両社の製品が一緒に運ばれているのですか?
A2:トラックドライバー不足や物流コスト高騰に対応するため、ビール大手各社が「共同配送」を推進しているためです。これは非競争分野でのコスト削減とCO2排出削減を目的とした業務提携であり、経営統合ではありません。
Q3:今後、ビール業界で国内メーカー同士の統合は起きないのでしょうか?
A3:大手4社(アサヒ、キリン、サントリー、サッポロ)同士の本体合併はシェア規制の壁がありますが、特定事業(清涼飲料部門の再編や自販機オペレーター事業の統合など)の部分的な事業譲渡やアライアンスは今後も十分に起こり得ます。
まとめ:サントリー・アサヒ合併説の総括と今後の注目ポイント
サントリーとアサヒの合併という話題は、国内市場の成熟と過去の大型再編劇の印象が重なり合って生まれた「根拠のない噂」に過ぎません。両社は現在、国内市場では激しいシェア争いを繰り広げつつ、物流などの共通課題では賢明に手を結び、主戦場を世界市場へと移しています。
今後注目すべきは、国内での資本統合といった非現実的なシナリオではなく、両社がグローバル市場でいかにブランド価値を高め、新ジャンルやノンアルコール市場、プレミアム領域でどのようなイノベーションを起こすかという点です。錯綜する情報に惑わされず、各社の戦略と公式発表を冷静に見極める視点が求められます。 (出典: サントリー アサヒ 合併(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。