国民年金はコンビニでクレカ不可?損しない最新裏ワザと納付術2026
毎年手元に届く国民年金保険料の納付書。毎月約1万7千円、年間で20万円を超える大きな出費だからこそ、「コンビニのレジでクレジットカードを提示して、ポイントを一気に貯めたい」と考える方は少なくありません。しかし、納付書を持って意気揚々とコンビニのレジへ向かい、クレジットカードを差し出して店員に断られた経験を持つ人は後を絶ちません。
公的年金制度の改正やキャッシュレス決済の普及が進む2026年現在、納付ルートの選択次第で受け取れる実質的な金銭的メリットには数千円から数万円規模の格差が生じています。なぜコンビニ窓口ではクレジットカードが直接使えないのか、その構造的理由を解き明かすとともに、間接的にポイント還元を獲得する最新の決済裏ワザや、最も割引額が大きい公式納付ルートまで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ窓口での国民年金納付書に対する直接のクレジットカード決済は不可だが、電子マネー経由で間接的にポイントを獲得する裏ワザが存在する。
- 要点2:日本年金機構の「2年前納(クレジットカード払い)」なら約1万5千円以上の公式割引とカード還元率の恩恵を安全に両立できる。
- 要点3:PayPay等のスマホアプリ納付は手軽な反面ポイント還元対象外となるケースが多く、決済手段ごとの損得を理解した使い分けが必須。
【真相究明】国民年金はコンビニ窓口でクレジットカード払いできる?使えない決定的な理由
「普段の買い物はすべてカード払いができるのに、なぜ国民年金の納付書だけはレジで断られるのか」という疑問は、SNSやQ&Aサイトでも長年投稿され続けている定番のテーマです。結論から述べると、セブン-イレブン、ファミリーマート、ローソンなどの主要コンビニ店頭において、国民年金の納付書をレジで提示し、一般的なクレジットカードで直接支払うことはできません。原則としてレジで受け付けられるのは「現金払い」のみとなっています。
この制限が生じる最大の理由は、「店舗側の決済手数料負担」と「公金収納代行の法的な仕組み」にあります。通常の物販であれば、コンビニ店舗は売上の中から数パーセントの加盟店手数料をカード会社へ支払っても利益を残せます。しかし、国民年金保険料をはじめとする税金・公共料金の窓口収納は「収納代行業務」であり、コンビニ側に支払われる手数料は1件あたり数十円から百数十円程度の極めてわずかな事務委託費に過ぎません。
もしコンビニ側が利用者の高額な国民年金保険料(年間数十万円)を数パーセントの決済手数料がかかるクレジットカードで決済させてしまえば、店舗側は1件処理するごとに完全な大赤字(持ち出し)となってしまいます。公的資金でその手数料を肩代わりすることも法制度上認められていないため、コンビニ店頭でのクレジットカード直接決済は厳しく遮断されているのが現場の実態です。

【2026年最新】国民年金のお得な支払い方法徹底比較|割引額と還元率の真実
国民年金保険料を支払うにあたり、どの決済ルートを選べば最も手元に残るお金を増やせるのでしょうか。現金納付、クレジットカード直接納付(前納)、電子マネー経由、スマホアプリ決済(コード決済)の4大ルートを比較検証しました。
| 納付方法 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| コンビニ窓口(現金払い) | 割引・ポイント付与:0円(0%) | 月々定額納付(毎月約1.7万円) | 金銭的メリット皆無。手元の現金を減らすだけで最も推奨できない。 |
| クレカ2年前納(公式手続き) | 制度割引:約15,000円割引 + カード還元(0.5〜1.0%) | 2年分一括(約40万円規模) | 手元資金があれば最大の金銭的リターン。手間も最小限で王道。 |
| セブン(nanacoチャージ) | カードチャージ時:0.5%還元(セブンカード・プラス等) | 都度払い・前納納付書に対応 | 月払い派の定番裏ワザ。対象クレジットカードの保有が必須。 |
| ファミマ(ファミペイ払い) | チャージ還元+請求書払いボーナス:0.5〜1.0%相当 | 納付書バーコード読取 | キャンペーン併用で高還元。JCBブランドのカードチャージが鍵。 |
| スマホアプリ(PayPay・au PAY等) | 基本還元率:0%〜0.5%程度(各社改定あり) | 自宅完結・バーコード読取 | 利便性は最高だがポイント還元は縮小傾向。手軽さ重視向け。 |
【実態検証】利用者の生の声とコンビニ現場で見えたクレカ還元の裏ワザ
「コンビニ店頭で直接クレカが切れないなら、諦めて現金で払うしかないのか」というと、そうではありません。ポイ活愛好家や個人事業主の間で長年活用されているのが、「特定の電子マネーやスマホ決済にクレジットカードから事前チャージし、レジで支払う」という迂回ルートです。
1. セブン-イレブン×nanacoのチャージ還元ルート
セブン-イレブンでは、公的年金を含む各種公共料金の納付書を電子マネー「nanaco」で支払うことが公式に認められています。nanacoで納付書を支払った瞬間にはnanacoポイントは付与されませんが、「クレジットカードからnanacoへチャージする段階」でクレカのポイントを獲得することが可能です。
かつては多数のカードが対応していましたが、現在は「セブンカード・プラス」など対象カードが絞り込まれています。チャージ還元率0.5%を確実に拾えるため、納付書が届くたびにセブン-イレブンで決済する堅実派に支持されています。
2. ファミリーマート×ファミペイの請求書支払いルート
ファミリーマートでは、自社決済アプリ「ファミペイ」を使った請求書支払いが威力を発揮します。ファミマTカードや一部のJCBブランドのクレジットカードからファミペイへチャージすることで、チャージ時のポイント(0.5%〜)を獲得できます。さらにファミペイ側で実施される「請求書支払いでボーナス付与」などのキャンペーンを組み合わせることで、ポイント二重取りに近い実質還元を実現する愛用者が多数存在します。
SNS上のリアルな検証報告でも、「毎月の国民年金をファミペイ払いに集約し、年間1,000ポイント以上浮かせている」「レジでの現金支払いは完全に損だと痛感した」といった声が数多く寄せられています。
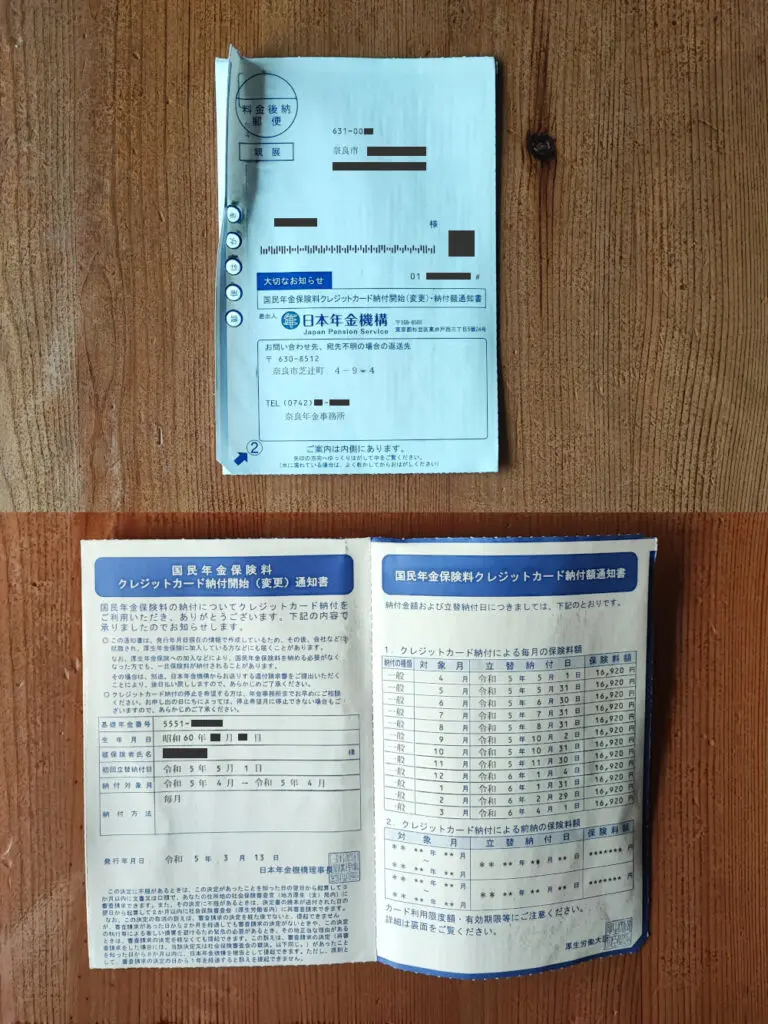
日本年金機構のクレカ直接納付と2年前納の破壊力|手続きと注意点
コンビニに毎月通う手間を完全にゼロにし、かつ最大の割引とポイントを獲得したいのであれば、日本年金機構が公式に提供している「クレジットカード継続納付」および「2年前納」の選択が最も強力です。
国民年金には、まとめて前払いすることで保険料そのものが割り引かれる「前納制度」が存在します。特に「2年前納(クレジットカード納付)」を選択した場合、2年間で約15,000円前後の公式割引が適用されます。これに加えて、決済したクレジットカード本来のポイント(還元率1.0%のカードであれば約4,000円相当)が付与されるため、合計で2万円近い経済的メリットが生み出されます。
手続きの落とし穴:申出書の提出期限と審査
クレジットカード納付を開始するには、日本年金機構の窓口または公式サイトから「国民年金保険料クレジットカード納付(変更)申出書」を入手し、年金事務所へ郵送または持参して提出する必要があります。
ここで絶対に知っておくべき盲点が「スケジュールの壁」です。4月分からの「2年前納」「1年前納」「6か月前納(4月〜9月)」を利用する場合、原則として2月末日(消印有効)までに申出書を提出しなければなりません。期日を過ぎると翌年のサイクルまで待たされることになるため、早めの行動が不可欠です。また、カード会社による利用限度額の事前確認(一括で約40万円前後の枠が必要)も必須となります。
一般に知られていない盲点とスマホ決済(PayPay等)の誤解
近年、納付書のバーコードをスマートフォンのカメラで読み取るだけで納付が完了する「国税・公金スマホ決済」が急速に普及しました。PayPay、au PAY、d払い、LINE Payなどを利用すれば、コンビニにすら足を運ばずに自宅のソファから数秒で支払いが完了します。
しかし、ネット上で「スマホ決済ならポイントが大量につく」と語られている情報の多くは、過去の古い仕様に基づいた誤解です。2024年から2026年にかけて、主要なコード決済各社は「請求書払い・公金納付におけるポイント還元率の廃止や引き下げ」を相次いで実施しました。
例えば、PayPay請求書払いでは基本的にPayPayポイントの付与対象外となっており、支払額に応じた還元は期待できません。au PAYなど一部でクレジットカードチャージ時の還元が残されているケースはあるものの、ポイント付与上限やカード側の除外規定が厳格化しています。「手軽さ」を取るならスマホ決済が圧倒的ですが、「金銭的お得度」を最優先するならクレカ前納やファミペイ等の特定ルートに軍配が上がります。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的支出の最適化は、個人のキャッシュフローや管理能力に応じた適切な選択が求められます。単に「還元率が高いから」という理由だけで無理な納付方法を選ぶと、家計を圧迫するリスクがあります。
クレカ2年前納をおすすめできる人
- 手元の流動資金に余裕がある人:一括で約40万円規模の決済を行っても生活防衛資金が十分に確保されている世帯。
- 管理の手間を極限まで減らしたい人:一度登録してしまえば、2年ごとに自動で割引とポイントが付与され、支払い忘れの延滞リスクを完全に排除したい人。
- メインカードが高還元率(1.0%以上)の人:年間利用額に応じたボーナスポイントやステータス修行を兼ねたい人。
コンビニ電子マネー納付・スマホ決済をおすすめできる人(慎重派)
- まとまった資金を一気に出せない人:手元の現金を温存しつつ、毎月のキャッシュフローの範囲内で小まめにポイントを獲得したい人。
- 失業・減免制度の利用を検討している人:前納してしまうと、途中で所得が激減して保険料免除を申請する際の手続きが煩雑になるため、月々払いが安全。
- ポイ活のルート開拓を楽しめる人:カードチャージ上限やキャンペーンを把握し、ファミペイやnanacoを器用に使いこなせる人。
【国民 年金 クレジット カード コンビニ】に関するよくある質問(FAQ)
Q1:コンビニのレジでクレジットカードを出したら店員に断られました。違法ではないのですか?
A1:違法ではありません。コンビニ各社の規約および公金収納代行の契約上、納付書に対するレジでの決済手段は「現金」または「各社指定の電子マネー(セブン-イレブンのnanaco、ファミマのファミペイ等)」に限定されており、一般のクレジットカード直接決済は受け付けていません。
Q2:楽天カードや三井住友カードで国民年金を支払うとポイントは満額つきますか?
A2:カード会社によって公金納付時のポイント還元率は異なります。通常のショッピングでは1.0%還元でも、国民年金や税金の支払いでは「0.5%へ減額」されたり「ポイント進呈対象外」に設定されている場合があります。必ず事前にご自身のカード会社の「ポイント加算対象外・還元率変更一覧」をご確認ください。
Q3:国民年金のクレジットカード納付申出書はどこで手に入りますか?
A3:日本年金機構の公式ウェブサイトからPDF形式でダウンロード・印刷できるほか、お近くの年金事務所の窓口でも直接入手可能です。提出は郵送でも受け付けられています。
Q4:2年前納でカード決済した後に就職して厚生年金に加入した場合、払いすぎたお金は戻ってきますか?
A4:はい、返還されます。会社に就職して第2号被保険者(厚生年金)に切り替わった場合、重複して支払った期間の国民年金保険料は「還付金」として日本年金機構から指定口座へ後日返金されますのでご安心ください。
まとめ:今後の動向と失敗しないための判断基準
国民年金保険料の納付は、老後の生活を支える義務であると同時に、生涯にわたる大きな支出の一つです。コンビニのレジで直接クレジットカードが使えないからといって、漫然と現金払いを続けていては、得られるはずの割引やポイントをそのまま放棄していることと同義です。
まとまった余剰資金があるなら「日本年金機構へのクレジットカード2年前納」を最優先で検討し、毎月のキャッシュフローを重視するなら「ファミペイやnanacoを経由したコンビニ納付」を選択するのが賢明な防衛策となります。キャッシュレス決済の還元ルールは日々変化しているため、自身の生活スタイルと保有カードの還元条件を定期的に見直し、最もストレスのない最適解を選択してください。 (出典: 国民 年金 クレジット カード コンビニ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。