口座開設に印鑑不要の銀行急増!即日スマホ完結の落とし穴と実態
かつて銀行口座を作る際の必需品であった「銀行印」の存在感が、いま劇的なスピードで薄れつつあります。金融庁のデジタルシフト推進や犯罪収益移転防止法に基づくオンライン本人確認(eKYC)技術の成熟を背景に、メガバンクからネット銀行、ゆうちょ銀行に至るまで「印鑑なし」で開設できる口座が主流となりました。
手元のスマートフォンひとつで数分から即日のうちに口座番号が発行され、キャッシュカードの到着を待たずに取引を始められる利便性は、多忙な現代人にとって圧倒的な恩恵です。しかし、物理的な印鑑を廃止した「印鑑レス」には、日常生活や公的手続きにおいて予期せぬ落とし穴が潜んでいることも事実です。本稿では、2026年現在の最新情勢を踏まえ、印鑑不要口座の仕組み、主要行のスペック比較、現場で判明したリアルなメリットとデメリットを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:メガバンクやネット銀行の大半で印鑑不要の口座開設が定着し、マイナンバーカードのIC読み取り等により即日口座開設も可能。
- 要点2:給与受取やWeb完結の口座振替は印鑑なしで即座に機能する一方、書面手続きを求める一部企業や住宅ローン等では後から印鑑登録が必要になるケースが残る。
- 要点3:日常利用はスマホ完結の印鑑レスで利便性を最大化しつつ、用途に応じて後日印鑑を届け出られるハイブリッド型の口座設計を把握しておくことが重要。
【背景解剖】なぜ口座開設の印鑑不要化が急加速したのか?法改正と技術の裏側
日本の金融機関において長らく絶対的な本人認証手段として君臨してきた銀行印が不要となった最大の契機は、オンライン本人確認(eKYC)の爆発的普及にあります。スマートフォンに搭載されたNFC機能によるマイナンバーカードのICチップ読み取りや、カメラによる運転免許証と顔写真の照合技術が高度化したことで、偽造リスクのある印鑑の印影照合よりも格段に強固なセキュリティ体制が確立されました。
金融機関側の視点に立てば、紙の印鑑票をスキャン・保管し、窓口で印影を目視照合する膨大なバックオフィス業務のコスト削減は切実な課題でした。大手金融グループの経営リポートによれば、口座管理のペーパーレス化および印鑑レス化により、年間数十億円規模のオペレーション費用削減と口座開設手続きの処理時間短縮が達成されています。
利用者の生活様式の変化も見逃せません。役所手続きのデジタル化や企業の電子契約シフトに伴い、個人の「脱ハンコ」意識は急速に定着しました。朱肉を用意し、かすれや欠けに怯えながら押印する煩わしさから解放される利便性は、新規口座開設者の獲得競争において不可欠な前提条件となっています。

【2026年最新 おすすめ銀行比較】印鑑レス口座の特徴と即日開設スペック
現在、主要なメガバンクおよびネット銀行ではそれぞれ独自の印鑑レスサービスを展開しています。各行が提供する本人確認の手法や即日利用の可否、利便性の違いを比較・整理しました。
| 金融機関名 / サービス | 即日開設・所要時間 | 推奨本人確認書類 | 編集部の見解・特徴 |
|---|---|---|---|
| 三井住友銀行 (Olive / 印鑑レス口座) | 最短当日に番号発行 | マイナンバーカード 運転免許証 | クレジット・デビット・ポイント機能が統合された先進的設計。スマホ完結の完成度が高い。 |
| 三菱UFJ銀行 (スマート口座開設) | 最短即日〜翌営業日 | 運転免許証 マイナンバーカード | 専用アプリによる運転免許証eKYCがスムーズ。後からの印鑑登録にも柔軟に対応。 |
| ゆうちょ銀行 (ゆうちょ手続きアプリ) | 最短翌営業日〜数日 | マイナンバーカード 運転免許証 | 全国網羅のゆうちょ口座が印鑑なしで開設可能。通帳を発行しない「ゆうちょダイレクト+」仕様。 |
| 主要ネット銀行 (PayPay銀行・住信SBI・楽天など) | 最短即日(数十分〜数時間) | マイナンバーカード(IC読取) スマホ完結書類 | 生来の印鑑不要システム。ATM手数料や振込優遇が手厚く、サブ・メイン問わず扱いやすい。 |
三井住友銀行の「Olive」をはじめとする次世代型口座や、三菱UFJ銀行の「スマート口座開設」アプリでは、従来の窓口訪問を前提としない設計が徹底されています。ネット銀行においては創業当初から印鑑不要が標準であり、システムの安定性やアプリの操作性において一日の長があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
印鑑レス口座を実際に開設・運用しているユーザーからは、日常生活におけるストレスフリーな体験を評価する声が圧倒的多数を占めています。
SNSやコミュニティサイトに寄せられた実利用者の声を集約すると、特に以下の3点に強い支持が集まっています。
- 紛失・改ざんリスクの完全排除:「どの通帳にどの印鑑を登録したか分からなくなるトラブルがゼロになった」「実印や銀行印を自宅に保管しておく防犯上の不安が消えた」というセキュリティ面の心理的負担軽減。
- 給与受取とオンライン決済の迅速性:転職時や副業開始時の給与振込先登録、クレジットカードの引き落とし設定がWeb上で即座に完結し、紙の郵送往復を待つ無駄がなくなった点。
- 店頭待ち時間の解消:平日の昼間に銀行窓口の順番待ちに並ぶ必要がなく、夜間や休日でもスマホから即座に手続きを完結できるタイムパフォーマンスの高さ。
一方で、窓口担当者の証言からは「印鑑レスで口座を開いたものの、後から紙の口座振替依頼書を会社や学校から渡されて戸惑う顧客が一定数存在する」という現場ならではの摩擦も報告されています。
一般に知られていない盲点とネットの誤解|印鑑レスのデメリットと落とし穴
極めて利便性の高い印鑑不要口座ですが、万能ではありません。金融取引の現場には、まだ旧来の慣習やシステムが残存しており、思わぬ障壁に直面することがあります。
1. 紙の「口座振替依頼書」への対応問題
学校のPTA会費や給食費、地方自治体の各種料率、一部の小規模な習い事や家賃引き落としなどでは、いまだに3枚複写の紙による「預金口座振替依頼書」が使用されています。印鑑レス口座の場合、押印欄に何を捺すべきか迷うケースが多発しています。一般的には「任意の認印」を押す、あるいは「サイン」で受理される金融機関が多いものの、受取側の企業や代行会社側のシステムによっては「印影不一致」として書類が差し戻されるリスクが存在します。
2. みずほ銀行など窓口取引における制限
みずほ銀行を含む多くの都市銀行では、印鑑不要で開設した口座(通帳レス・印鑑レス)の場合、原則として窓口での出金や振込に制限がかかります。窓口で高額な出金や手続きを行う際は、キャッシュカードやアプリ認証に加え、厳密な本人確認書類の提示を求められるため、急ぎの対面取引で時間を要することがデメリットとして挙げられます。
3. 大口融資・住宅ローン・相続手続きでの制約
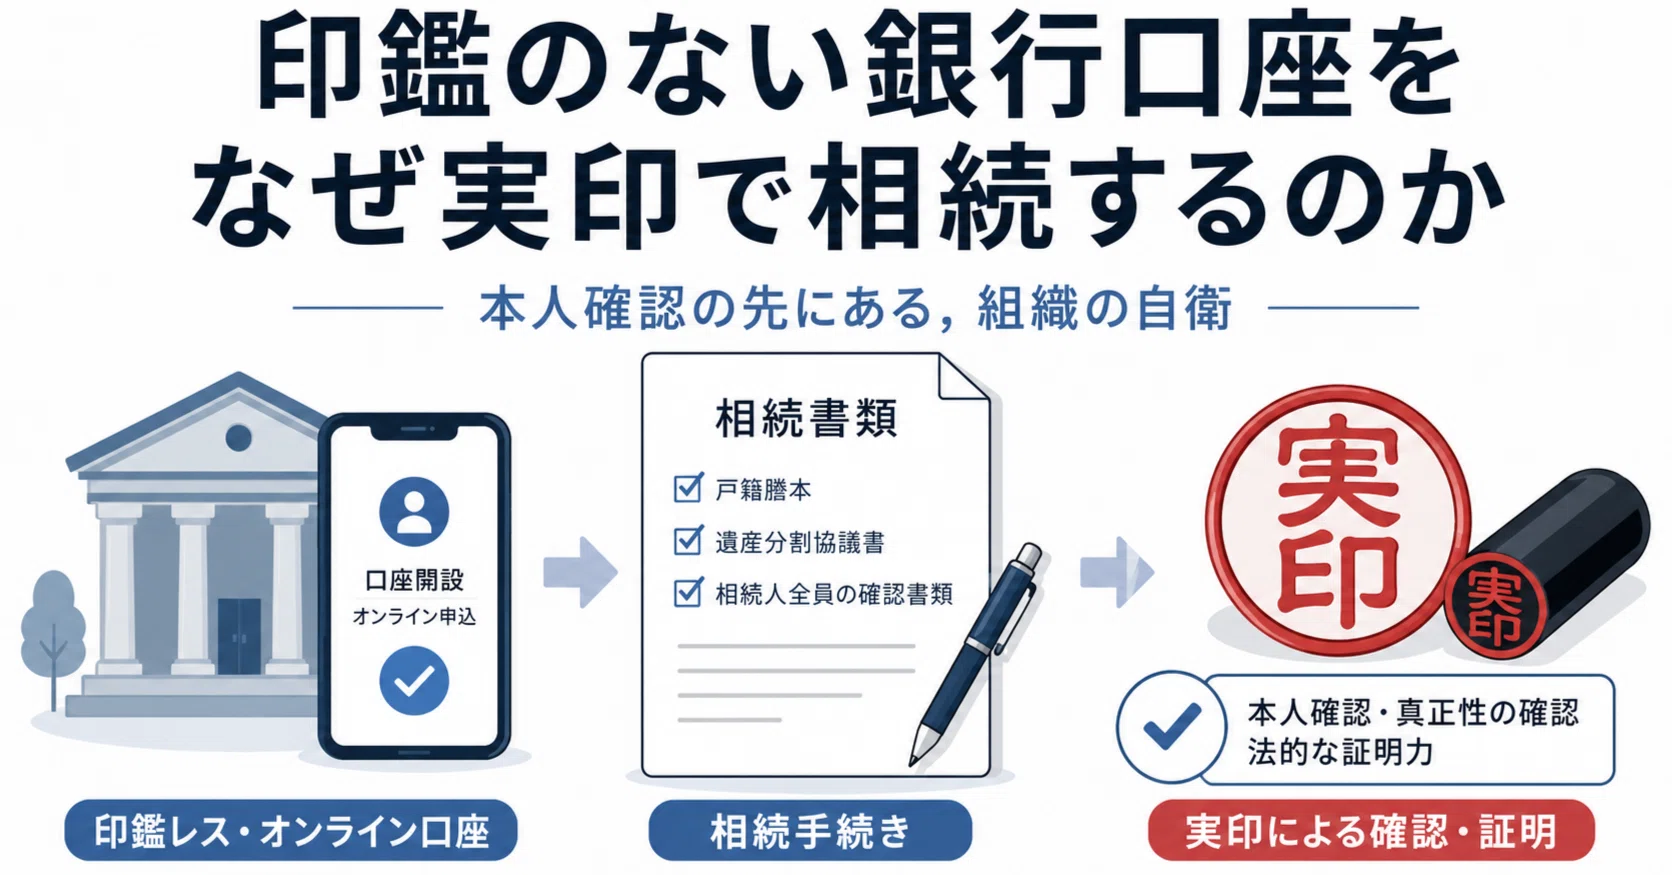
将来的に住宅ローンを組む際や事業資金の調達、万が一の相続手続きにおいては、法的な実効性を担保するために「実印+印鑑証明書」または「銀行への実印・銀行印登録」を必須条件とする金融機関が依然として主流です。
【対策】後から印鑑登録を行う手順と柔軟性
印鑑レス口座を開設した後でも、必要が生じた段階で窓口や専用郵送手続きを通じて「銀行印の登録・後から変更」を行うことが可能です。例えば三菱UFJ銀行や三井住友銀行では、キャッシュカードと本人確認書類、登録したい印鑑を店頭窓口へ持参することで、いつでも印鑑登録口座へと仕様を変更できる体制を整えています。
【失敗しない手順】スマホ完結・本人確認書類の準備と即日開設の鉄則
印鑑不要の口座開設を最短かつ確実に完了させるためには、事前準備と適切な認証ルートの選択が鍵を握ります。
- 本人確認書類の選定:最もスムーズなのはマイナンバーカードです。NFC対応スマートフォンでICチップを読み取る方式(公的個人認証サービス:JPKI)を選択すれば、入力作業が大幅に簡略化され、画像の目視審査が省かれるため即日〜翌営業日の開設率が跳ね上がります。運転免許証を用いる場合は、厚みや斜め撮影を含むeKYCカメラ撮影が正確に行える明るい環境を確保してください。
- アプリ経由での申し込み:ブラウザ経由よりも、各銀行が公式提供する専用アプリから申し込む方がエラーが少なく、生体認証(Face IDや指紋認証)との連携も一括で完了します。
- キャッシュレス機能の選択:デビットカード機能やバーチャルカードの発行を同時に申し込んでおくことで、プラスチックカードの現物が自宅に届く前であっても、Apple PayやGoogleウォレット経由で即座にショッピングやチャージが可能になります。

【プロの結論】印鑑レス口座がおすすめな人・慎重になるべき人の判断基準
印鑑の有無という形式的な違いは、個々人の金融リテラシーやライフステージによってその価値が大きく分かれます。行動経済学および現代の生活インフラの観点から、明確な適性基準を提示します。
印鑑不要(印鑑レス口座)を積極的に選ぶべき人
- 日常の支払いや送金をキャッシュレス・ネットバンキングで完結させている人
- 給料の振込先をスピーディーに確保したい新社会人・フリーランス・転職活動中の人
- 通帳や印鑑の物理的な保管・管理にストレスを感じているミニマリスト志向の人
- ポイ活や目的別貯蓄のために複数のサブ口座をスマートに使い分けたい人
従来型の印鑑登録口座を検討、または併用すべき人
- 子どもの学校指定口座や地方の古い慣習が残る団体の引き落としに指定する必要がある人
- スマートフォンの紛失・故障時に、窓口で直接現金を引き出せるバックアップを重視する人
- 近い将来に事業性融資や特定の対面型住宅ローンの契約を控えている人
【口座 開設 印鑑 不要】に関するよくある質問(FAQ)
Q1:給与受取やクレジットカードの口座振替は印鑑なしで本当に問題ありませんか?
A1:全く問題ありません。勤務先への給与振込口座の提出は「金融機関名・支店名・口座番号・名義」の情報のみで行われます。また、クレジットカードの引き落とし設定も主要カード会社であればWebサイト上で即時に口座振替設定(インターネット口座振替受付サービス)が完了するため、印鑑は一切不要です。
Q2:後から印鑑登録が必要になった場合、店頭窓口で手続きできますか?
A2:可能です。メガバンクやゆうちょ銀行をはじめとする対面店舗を持つ金融機関であれば、キャッシュカード、本人確認書類、登録したい印鑑を持参することで、後から銀行印を登録できます。登録完了後は、従来の印鑑登録口座と同様に紙の書類への押印取引が可能になります。
Q3:マイナンバーカードを持っていません。運転免許証だけでも即日口座開設は可能ですか?
A3:可能です。多くの金融機関が運転免許証の表面・裏面・厚みおよび本人の顔写真を撮影するeKYCに対応しています。ただし、マイナンバーカードのICチップ読み取り方式に比べると書類審査に数時間から1営業日程度の時間がかかる場合があるため、即日利用を希望する場合は午前中の早い時間帯に申し込むことを推奨します。
まとめ:今後の動向と失敗しないための判断基準
銀行口座開設における印鑑の不要化は、一時的な流行ではなく、日本の金融システム全体が向かう不可逆なデジタル構造改革の一環です。セキュリティの担保が「印影の一致」から「暗号化されたデジタル身元確認」へと移行したことで、利便性と防犯性は飛躍的に向上しました。
日常的な決済や資産形成においては、スマホ完結の印鑑レス口座をメインに据えることが最も合理的です。ごく稀に発生する紙の書類手続きには「後からの印鑑登録」や「認印対応」という選択肢を持っておくことで、何ひとつ不自由することなく最新の金融インフラを使いこなすことができます。ご自身の生活スタイルに最適な銀行を選び、ストレスフリーな口座運用をスタートさせてください。 (出典: 口座 開設 印鑑 不要(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。