年金財源の真相に迫る!枯渇説の嘘と2026年最新の受給額見通し
少子高齢化が加速する日本において、「私たちが納めた保険料はいったいどこへ消えているのか」「将来本当に年金は受け取れるのか」という不安は、現役世代を中心に根強く渦巻いています。SNSやネット掲示板では定期的に「年金崩壊」「財源枯渇」といったセンセーショナルな言葉が飛び交いますが、公的年金制度の構造と実際のキャッシュフローを正確に把握している人は多くありません。
2026年の現在、年金制度改革をめぐる議論が本格化し、給付と負担のバランスや財政検証の最新結果が注目を集めています。厚生労働省の公開データやGPIF(年金積立金管理運用独立行政法人)の実績をもとに、年金財源のリアルな内訳と、巷で語られる「枯渇論」の誤解と真実を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金財源は「現役世代の保険料」「国庫負担(税金)」「積立金」の3本柱で構成され、原資が完全にゼロになる「枯渇・破綻」は構造上あり得ない。
- 要点2:最大の論点は「制度の破綻」ではなく、「マクロ経済スライド」による将来的な実質受給額の目減り(購買力低下)にある。
- 要点3:2026年最新の年金制度改革議論では、基礎年金の底上げや厚生年金の適用拡大が進められており、個人の自助努力(iDeCoやNISA)との組み合わせが不可欠。
日本の年金財源は本当に大丈夫?内訳と「枯渇する」噂の真相を暴く
「年金制度はいずれ破綻して受給額がゼロになる」という言説は、定期的に世間を騒がせます。しかし、制度の仕組みを冷静に紐解くと、この噂が根本的な誤解に基づいていることが分かります。日本の公的年金は、自分が将来受け取る分を自分で積み立てる方式ではなく、現役世代が納めた保険料をその時々の高齢者へ仕送りする賦課方式を基本としているためです。
年金の給付に使われる年金財源の内訳は、大きく分けて以下の3つの要素で構成されています。
第1の柱は、現役世代が納める厚生年金保険料および国民年金保険料です。年金給付全体の約7割はこの現役世代からの保険料収入で直接賄われています。第2の柱は国庫負担割合に応じた税金の投入であり、2009年度以降、基礎年金国庫負担2分の1(給付費の半分を国が税金で補填する仕組み)が維持されています。この税金には消費税社会保障財源が充当されています。そして第3の柱が、過去に積み立てられた資産を運用するGPIF年金積立金運用による収益と元本です。
ネット上で「年金財源が枯渇する」と騒がれる際、多くの人は「GPIFが保有する積立金が尽きたら年金が払えなくなる」と誤認しています。しかし、積立金からの取り崩しは年金給付全体の約1割程度に過ぎず、仮に積立金が減少しても、保険料収入と税金がある限り年金支給が完全に止まることはありません。これが年金財源枯渇の真相です。
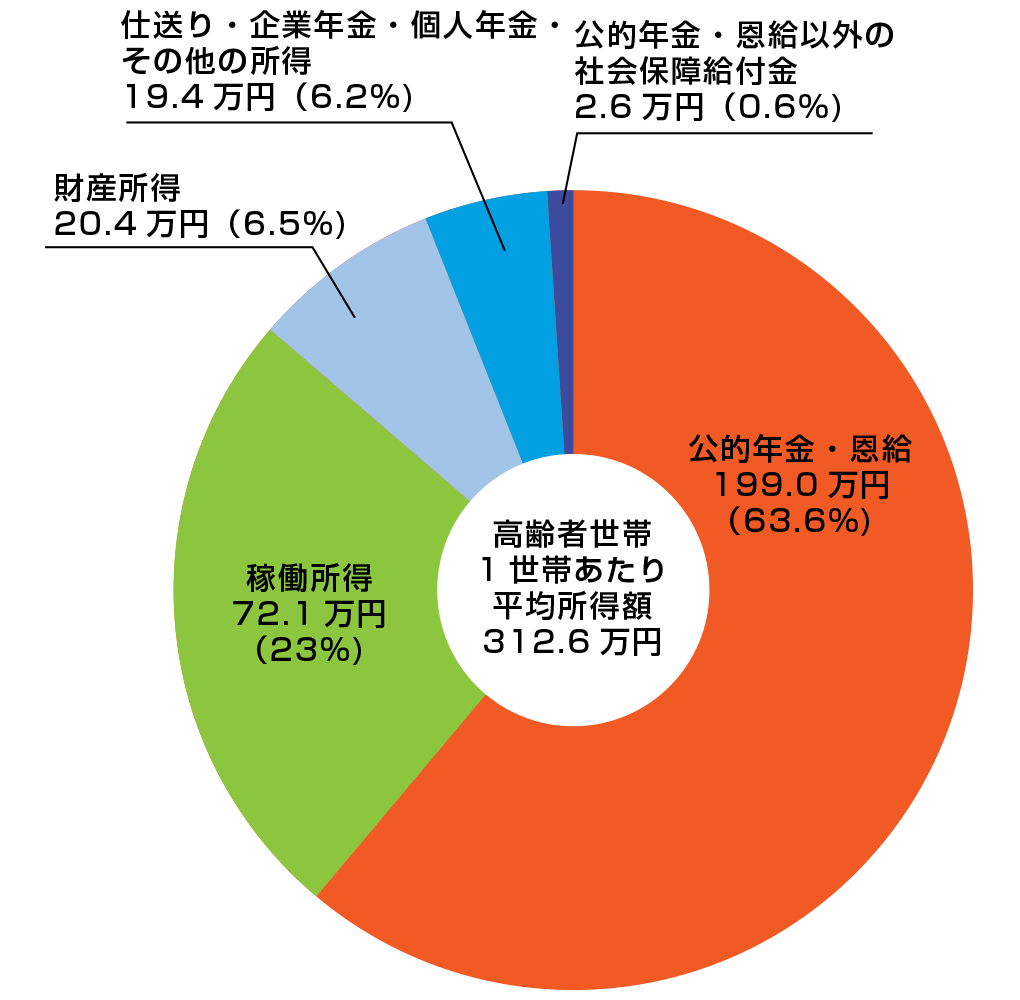
【図解データ】年金財源の3本柱|保険料・国庫負担・GPIF積立金の実態
日本の年金財源がどのように集められ、どのように運用されているのか、最新の公的統計から数値を整理しました。
| 財源の項目 | 詳細・数値データ(構成比目安) | 主な財源の内訳 | 編集部の見解・安定性評価 |
|---|---|---|---|
| 保険料収入 | 全体の約70〜75%(年間約40兆円以上) | 厚生年金保険料(労使折半18.3%)、国民年金保険料(月額約1.7万円台) | 最大の基盤。少子化で加入者減少圧力を受けるが、高齢者就労や女性就業拡大で一定の底堅さを維持。 |
| 国庫負担(税金) | 全体の約20〜25%(年間約14兆円規模) | 消費税(社会保障財源化分)および一般会計からの補填 | 基礎年金の50%を国が恒久補填。国の信用と徴税権が裏付けとなる強固なセーフティネット。 |
| 積立金運用収益・取崩 | 全体の約5〜10%(調整弁として機能) | GPIF運用資産残高(約250兆円規模の運用益・利息) | 短期的な市場変動はあるものの、長期運用利回りは年平均4%前後を維持。クッションとして優秀。 |
GPIFの公表データによると、2001年度の自主運用開始以来の累積収益額は140兆円を超えており、国内外の分散投資によって積立金の規模は過去最高水準を維持しています。「年金の原資を投機で失っている」という一部の批判は、長期投資の実績データと照らし合わせると明らかに事実と異なります。
賦課方式と積立方式の違いから見る「制度が破綻しない」本当の理由
年金財源を理解する上で避けて通れないのが、賦課方式と積立方式の違いです。もし日本の年金が完全な「積立方式(自分が現役時代に積み立てた元本と利息を受け取る仕組み)」であった場合、急激なインフレーションが発生すると、将来受け取る貨幣の価値が暴落し、生活が成り立たなくなるリスクを個人が丸ごと背負うことになります。
一方で、現行の賦課方式は「その時代の現役世代の賃金水準」を原資として高齢世代を支えるため、物価や賃金の上昇に柔軟に追従できるメリットがあります。国が通貨発行権と徴税権を保有し、労働市場が存在し続ける限り、システムとしての年金支給が途絶えることは構造的にありません。
ただし、賦課方式には「少子高齢化によって現役世代の負担が重くなりやすい」という弱点が存在します。この世代間アンバランスを調整するために導入されたのが、次世代にツケを回さないための自動調整ブレーキシステムです。

【実態検証】マクロ経済スライドの仕組みと年金受給額の将来見通し
年金制度が「破綻しない」からといって、無条件に安心できるわけではありません。制度を破綻させないための防衛策として組み込まれているのが、マクロ経済スライドの仕組みです。
マクロ経済スライドとは、物価や賃金が上がった場合でも、年金の支給額をそのままの割合では増やさず、「現役世代の減少率」と「平均余命の伸び(長寿化)」に応じたスライド調整率を差し引いて改定する制度です。つまり、インフレ局面でも年金額の伸びを意図的に抑えることで、実質的な支給総額を抑制し、将来にわたって年金財政を均衡させます。
厚生労働省が実施した財政検証最新結果を分析すると、今後20〜30年をかけて「所得代替率(現役世代の平均手取り収入に対する年金受取額の比率)」は、現行の約60%強から約50%程度まで緩やかに低下していくシナリオが示されています。
SNSやコミュニティサイトでは「年金受給額が半分に減らされる」という極端な悲観論が見られますが、正確には「名目の受給額がゼロになる」のではなく、「インフレに対して年金の購買力が目減りする」というのが年金受給額将来見通しの現実です。
【プロの結論】年金制度改革の最新動向と私たちが取るべき防衛策
現在進行中の年金制度改革最新動向では、基礎年金の給付水準が将来的に大きく低下することを防ぐため、「厚生年金の積立金・財源を活用して基礎年金の底上げを図るマクロ経済スライドの調整期間一致」や、「パート・短時間労働者への厚生年金適用拡大(週20時間以上要件の段階的見直し)」が焦点となっています。
こうした構造変化を踏まえ、私たちは年金制度をどのように捉え、自身のライフプランを設計すべきでしょうか。社会保障と個人の資産形成の観点から、向き・不向きの判断基準を整理します。
公的年金に依存しすぎてはいけない人と、制度をフル活用すべき人の判断基準
【慎重な対策が急務となる人(公的年金頼みではリスクが高い層)】
- 公的年金の給付だけで老後生活の全費用を賄えると過信している人
- 国民年金(第1号被保険者)のみに加入しており、上乗せ年金の準備をしていないフリーランス・自営業者
- インフレに強い資産(株式投資信託など)を一切持たず、預貯金のみで現金を保有している人
【公的年金の恩恵を最大化できる人(賢く活用すべき層)】
- 厚生年金に長く加入し、健康寿命の許す限り就労を継続して受給開始年齢の「繰下げ受給」を活用できる人
- iDeCo(個人型確定拠出年金)や新NISAを併用し、税制優遇を受けながら3階建ての資産形成を行っている人
- 公的年金を「長生きリスクに対する終身保険(死ぬまで定額が支給される保険)」として位置づけている人
公的年金は「貯蓄」ではなく、終身で受け取れる「保険」です。どれだけ長生きしても途切れないベースインカムとして年金を確保しつつ、マクロ経済スライドによる実質価値の目減り分を「新NISA」や「iDeCo」などの非課税投資で補うことが、2026年以降を生きる生活者のスタンダードな防衛策です。

【年金 財源】に関するよくある質問(FAQ)
Q1:少子化が進むと年金財源が足りなくなって年金がもらえなくなることはありますか?
A1:年金が完全にもらえなくなる(受給額ゼロ)ことはありません。日本の年金は賦課方式をベースに税金(国庫負担2分の1)と約250兆円規模の運用積立金で支えられています。ただし、マクロ経済スライドにより、物価上昇に対して実質的な受給額の伸びが抑えられる調整が行われます。
Q2:消費税が上がった分は本当に年金の財源に使われているのですか?
A2:はい、確実に使われています。消費税法および社会保障改革関連法に基づき、消費税率引き上げによる増収分はすべて「年金・医療・介護・少子化対策」の社会保障4経費に充てられており、基礎年金の国庫負担2分の1を維持するための最重要財源として機能しています。
Q3:厚生年金保険料は今後も上がり続けますか?
A3:厚生年金の保険料率は、2004年の制度改正によって上限が18.3%(労使折半で個人負担は9.15%)と定められ、2017年以降引き上げは凍結されています。現行制度上、保険料率そのものをこれ以上無制限に引き上げる仕組みにはなっていません。
まとめ:年金財源の現実を知り賢く老後に備えるための視点
年金財源をめぐる議論は、不安を煽る扇情的な言説に惑わされず、客観的なデータと制度設計に基づいて冷静に評価することが肝要です。日本の年金制度は、保険料・国庫負担・積立金の3重構造によって支えられており、破綻や枯渇を心配する必要はありません。
真に直視すべき課題は、「制度の破綻」ではなく「実質的な受給額の購買力低下」です。公的年金を生活の盤石なベース(終身受給の安心感)として位置づけながら、繰下げ受給による増額や、iDeCo・NISAを活用した自助努力を組み合わせることで、激変する社会環境の中でも持続可能な老後資金設計を確立していくことが求められています。 (出典: 年金 財源(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。