インボイス制度で誰が得する?国と企業の思惑と損する人の真相
2023年10月の導入以降、事業者間に大きな波紋を広げ続けてきたインボイス制度(適格請求書等保存方式)。制度が定着しつつある現在でも、「結局、誰が得をして誰が損をしているのか」「国や大手企業だけが潤う仕組みではないのか」という疑念や不満の声は収まっていません。
複雑怪奇な税制の陰で、実際に莫大な利益を得ているプレイヤーは存在するのか、それとも関わる全員が疲弊しているのか。本稿では、公開データと現場の一次取材、税制の構造的欠陥を踏まえ、インボイス制度にまつわる損得の真相をジャーナリスティックな視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「大手企業が得をする」は誤解であり、実際は事務負担の激増やシステム改修費で多くの買い手企業も疲弊している。
- 要点2:制度の直接的な恩恵を受けているのは「増税を達成した財務省」と「特需に沸いた会計SaaS・ITベンダー」にほぼ限られる。
- 要点3:免税事業者の取引排除や買い叩き、事務コストの増大など構造的リスクが浮き彫りになっており、自身の取引構造に応じた防衛策が不可欠である。
【真相解明】「国と大手だけが得をする」説のウラ側|インボイス制度で本当に得するプレイヤーとは?
ネット上やSNSでは「インボイス制度は大企業が中小・個人を買い叩いて得をするための悪法だ」という言説が頻繁に見られます。しかし、実務の最前線を検証すると、この構図は半分正しく、半分は完全な誤解であることが浮き彫りになります。
結論から言えば、インボイス制度によって明確な経済的メリットを享受しているのは「財務省(国)」と「会計ソフト・ITベンダー業界」です。それ以外のほぼすべての事業者は、大企業を含めて重いコストとリスクを背負わされています。
まず、財務省の税収の狙いとしては、制度導入時に見込まれた年間約2,480億円規模の消費税収増があります。これまで免税事業者が手元に残していたとされる消費税相当額を吸い上げ、国の財源を確実に拡大させることが最大の目的でした。
民間市場で唯一の「大勝者」となったのは、インボイス対応を名目に特需を迎えたクラウド会計・電子請求書システムを提供するIT企業です。法改正に伴う強制的なシステム改修や月額サブスクリプション契約の急増により、関連ベンダー各社は記録的な増収を記録しました。
一方で、大手企業自身が得をしているかといえば、実態は逆です。受領した請求書が適格請求書か否かを1枚ずつ判別し、帳簿への記載要件を満たすための課税事業者の事務負担は天文学的に膨らみました。経理部門の残業増加や確認作業のアウトソーシング費用を考慮すると、仕入税額控除を維持できてもトータルでは大幅なコスト増を強いられている企業が大多数を占めています。
インボイス制度をわかりやすく解説|仕入税額控除の仕組みと「益税の真相」
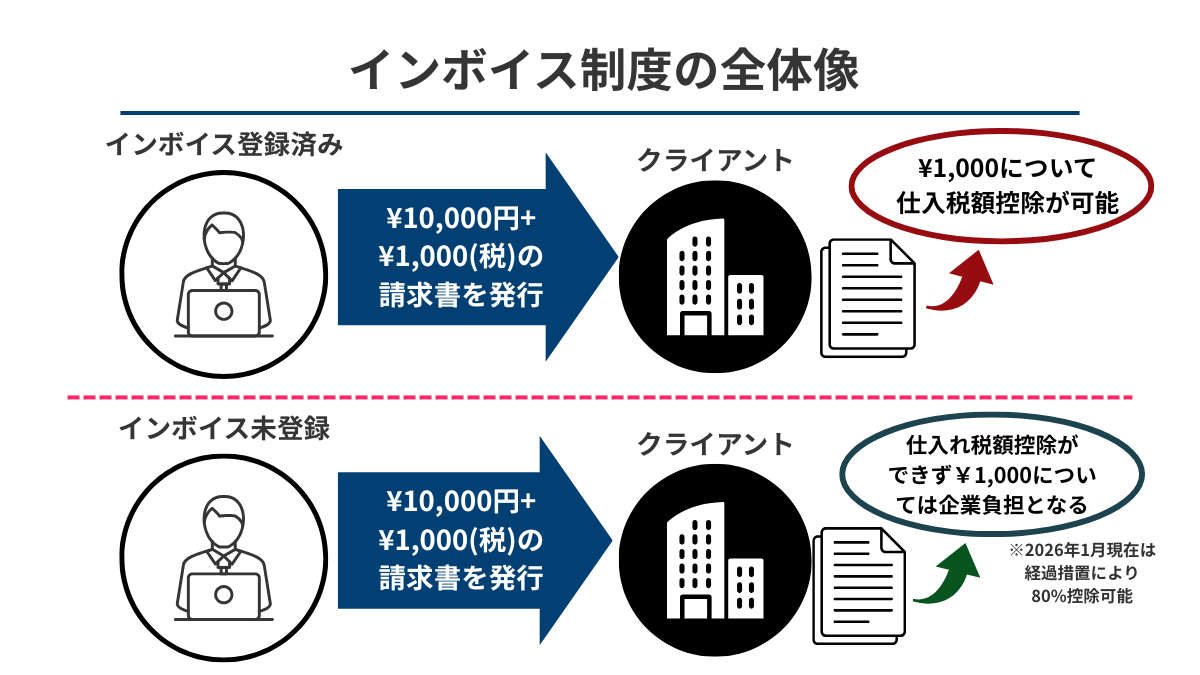
損得の力学を正確に捉えるために、インボイス制度をわかりやすく解説すると、本質は「仕入税額控除の仕組み」の厳格化に集約されます。
消費税は「売上で預かった消費税」から「仕入れや経費で支払った消費税」を差し引いて国に納付します。この差し引く仕組みが仕入税額控除です。インボイス導入前は、相手が免税事業者であっても帳簿保存等で控除が認められていましたが、制度導入後は登録番号が記載された適格請求書(インボイス)がなければ控除が受けられないルールへと変更されました。
この議論で必ず持ち出されるのが「益税の真相」をめぐる論争です。政府や推進派は「免税事業者が消費税分をポケットに入れてネコババしている(益税)」と主張してきました。しかし、過去の東京地裁(平成2年)および最高裁の判決では、「消費税は預り金ではなく、対価の一部である」と明確に判示されています。
つまり、法的には「消費税という名目で上乗せ請求していたのではなく、単に商品の販売価格の一部」であったにもかかわらず、制度側がそれを「預かった税金の未納」と再定義したことで、免税事業者に対する世論のバッシングと実質的な増税圧力が生み出された経緯があります。
【損得比較データ】免税事業者・課税事業者・発注側の負担と影響一覧
インボイス制度が各プレイヤーに与えた実際の影響と損得勘定を、最新の取引環境に基づいて下表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 小規模免税事業者(フリーランス・一人親方) | 課税転換で手取り約5〜8%減少、非登録で契約終了リスク | 年収300万〜500万円層が最も直接的打撃 | 完全な「損失側」。廃業リスクと直結 |
| 大手・中堅発注企業 | 経理工数が平均1.5〜2倍に増加、請求書確認の属人化 | システム導入費数百万円〜数千万円規模 | 「隠れ損失側」。業務効率低下の弊害が大 |
| 経過措置と特例の恩恵 | 2割特例(売上税額の20%のみ納付)と80%・50%控除 | 導入後3年・6年の時限措置(段階的縮小) | 「一時的な痛み止め」。特例終了後の崖が本番 |
| 国(財務省・税務署) | 消費税収増(年約2,480億円)と事業者取引の透明化 | 全国の課税事業者数が急拡大 | 「明確な勝者」。確実な増税と捕捉率向上 |
| 会計ソフト・FinTechベンダー | 制度対応需要による契約数・ARR(年間経常収益)の大幅伸長 | 法改正特需による継続課金ユーザーの獲得 | 「民間唯一の勝者」。デジタル化特需を満喫 |
【実態検証】フリーランスの廃業リスクと大手企業の下請け取引で生じる「理不尽」
現場取材で見えてくるのは、経済的弱者にしわ寄せが集まる冷酷な現実です。声優、アニメーター、Webライター、建設業の一人親方など、多種多様な業界で免税事業者の影響が深刻化しています。
日本アニメーター・演出協会(JAniCA)や各業界団体の調査でも、制度導入を機に「年収が実質1割近く目減りした」「確定申告の事務が複雑すぎて本業に支障が出ている」といった切実な声が数多く寄せられました。これがフリーランスの廃業リスクとして現実化しており、日本のコンテンツ産業や職人技術の基盤を揺るがす事態に発展しています。
とりわけ問題視されたのが、大手企業の下請け取引における優越的地位の濫用です。公正取引委員会は「免税事業者であることを理由にした一方的な単価引き下げや取引停止は下請法・独占禁止法違反となり得る」と警告を発し、複数の企業に注意・指導を行いました。
しかし、現場の生の声を取材すると、巧妙な手口が横行しています。露骨に「インボイスがないから切る」とは告げず、「来期の契約更新は見送る」「発注枠の配分を変更する」といった形式で、実質的な選別が行われているのが実態です。これがインボイス制度の反対理由として今なお根強く叫ばれ続ける背景となっています。
一般に知られていない盲点とネットの誤解|「登録しないと取引できない」は本当か?
インボイス制度を巡っては、過度な不安を煽る言説や誤った理解も散見されます。ここで現場でよくある誤解を是正しておきます。
誤解①:「すべての事業者がインボイス登録しなければ取引を打ち切られる」
これは完全な誤りです。顧客が一般消費者(B2C)である美容室、街の飲食店、一般個人向けの整体院、個人レッスン講師などの場合、顧客側は仕入税額控除を必要としません。そのため、適格請求書発行事業者になるメリットはほぼ皆無であり、免税事業者のままで何ら不利益は生じません。
誤解②:「今すぐ満額の消費税を引かれる」
制度には激変緩和措置が用意されています。小規模事業者が課税事業者に転換した場合、納付税額を売上税額の2割に抑えられる「2割特例」や、免税事業者からの仕入れであっても一定割合を控除できる「経過措置(当初3年間は80%控除、その後3年間は50%控除)」が段階的に適用されます。
ただし、これらの特例はあくまで時限措置に過ぎません。経過措置の控除率が縮小していくにつれて、発注側からの値下げ圧力や取引見直しの波が再び高まる構造になっており、先延ばしにされた痛みが段階的に顕在化する点には厳重な警戒が必要です。
【プロの結論】経済合理性とリスクから見出すべき「登録・非登録の判断基準」
感情論を排し、個々の事業者が自らのビジネスを守るためには、どのような基準で動くべきか。編集部が導き出した明確な判断軸は以下の通りです。
【インボイス登録を強く推奨する事業者の条件】
- B2B(法人・課税事業者向け)取引が売上の8割以上を占める
- 発注元が上場企業や中堅企業であり、コンプライアンス上、インボイス番号の提出を厳格に求めている
- 競合となる同業者が多数存在し、非登録であることを理由に競合へ乗り換えられるリスクが高い
- 年間の課税売上が700万〜900万円程度あり、近いうちに売上1,000万円を超えて自動的に課税事業者になる見込みがある
【インボイス登録を見送る(非登録を維持する)べき事業者の条件】
- B2C(一般消費者・個人向け)取引が売上の大半を占める
- 発注側が「簡易課税制度」を選択している企業、または免税事業者同士の取引である(簡易課税の発注元はインボイスの有無に関係なくみなし仕入率で控除できるため)
- 独自の高い専門性や替えの利かない技術・知名度があり、発注元が「消費税分を自社で被ってでも発注したい」と考える力関係にある
- 年間の利益水準が極めて低く、消費税納付と税理士費用によって赤字転落・生活破綻する恐れがある
【インボイス 誰が得する】に関するよくある質問(FAQ)
Q1:インボイス制度で一番得をしているのは結局だれですか?
A1:実質的な最大の受益者は、年間2,000億円超の安定的な税収増を確保した「国(財務省)」と、法改正に伴うシステム更新・導入で莫大な売上を立てた「会計ソフトなどのITベンダー」です。発注元の大手企業を含め、実務を担う現場の事業者の多くは事務コストの増大に苦しんでいます。
Q2:免税事業者のまま活動を続けると、どのようなペナルティがありますか?
A2:法律上の直接的な罰則やペナルティは一切ありません。ただし、取引先(買い手)が課税事業者である場合、相手方の仕入税額控除が制限されるため、消費税分の値引き交渉を受けたり、将来的な取引縮小・見送りの対象になったりする商業上のリスクが存在します。
Q3:インボイス制度にメリットは全くないのでしょうか?
A3:事業者側のメリットとしては、「課税事業者であることを証明でき、大手企業との取引において門前払いされるリスクを防げる」「電子インボイス導入を契機に請求書処理のデジタル化・ペーパーレス化が進む」といった点が挙げられます。しかし、これらは小規模事業者にとって増税や事務負担のデメリットを相殺できるほどの経済的恩恵とは言えません。
まとめ:制度の歪みを見極め、自らのビジネスを防衛する視点
インボイス制度の本質は、「誰かが莫大な利益を得るウィン・ウィンの改革」ではなく、「国の税収確保と捕捉率向上のために、民間事業者に重い事務負担と税負担を転嫁したゼロサムゲーム」です。
「大手が得をしている」という単純な陰謀論に惑わされることなく、自身の取引相手が「B2BかB2Cか」「本則課税か簡易課税か」を正確に見極めることが極めて重要になります。経過措置が段階的に縮小していく今後のタイムラインを把握し、取引先との丁寧な価格交渉や業務効率化を進めることこそが、この不条理な税制下で生き残るための唯一の防衛策と言えます。 (出典: インボイス 誰が得する(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。