専業主婦の夫の年収はいくら?2026年最新データと生活の現実
物価高の長期化や社会保険料の負担増が続く中、世帯のあり方や働き方を巡る議論が一段と熱を帯びています。かつて日本の標準世帯モデルとされた「会社員の夫と専業主婦」という構図は、共働き世帯の急増によっていまや少数派となりました。そうした環境下で、「いま専業主婦を維持している家庭の夫は一体いくら稼いでいるのか」「本当に夫一人の収入だけで子どもを育て、老後資金を蓄えることができるのか」という疑問を抱く人は少なくありません。
SNSやネット掲示板では「年収600万円では子育て専業主婦は無理」「年収700万円でもカツカツで貯金ができない」といった悲痛な声が散見される一方で、「やりくり次第で年収500万円台でも暮らせる」という意見も存在します。本稿では、厚生労働省や総務省の最新統計データを基幹に、専業主婦家庭における夫の年収のリアル、手取り額と支出の内情、そして後悔しないための判断軸を深層取材と客観的数値から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の専業主婦家庭の夫の平均年収は約700万〜750万円前後であり、全給与所得者の平均(約460万円水準)を大きく上回る層に偏っている。
- 要点2:額面年収600万〜700万円世帯の手取り月収は30万〜40万円前後に留まり、教育費や住宅ローンの負担が重なる都市部では「カツカツ」と感じる実態が顕著である。
- 要点3:専業主婦を選択する境界線は夫の年収の多寡だけでなく、「住宅費の抑制度」「子どもの進路選択」「夫婦間の心理的自立」が成否を分ける決定打となる。
【2026年最新】専業主婦家庭の割合と夫の平均年収|データが示す世帯年収の現実
厚生労働省の「厚生労働白書」や総務省「労働力調査」の推移を追うと、夫婦のいる世帯における専業主婦家庭の割合は2026年時点で約27〜28%前後にまで縮小しています。昭和後期から平成初期にかけて主流だった世帯構造は完全に逆転し、共働き世帯が全体の7割強を占める時代が定着しました。
この構造変化に伴い、専業主婦家庭における夫の平均年収は相対的に大きく押し上げられています。公的統計および民間リサーチの合算値によると、現在、専業主婦世帯における夫の平均年収はおよそ720万円と推計されます。日本国内の給与所得者全体の平均年収(約460万円前後)と比較すると、250万円以上高い水準です。
また、専業主婦家庭における夫の年収割合の分布に目を向けると、より顕著な二極化が浮き彫りになります。年収500万円未満で専業主婦を維持している世帯が約2割に留まるのに対し、年収700万円以上が全体の過半数を占め、後述する年収1000万円超の高所得層も約15%存在します。つまり、現代における専業主婦世帯とは、「平均的な給料で成り立つ一般的な暮らし」ではなく、「平均以上の経済力を備えた層が選択できるプレミアムな形態」へと性質を変えているのが客観的な実態です。

「年収600万・700万でもカツカツ」は本当か?手取り月収とリアルな生活レベル
ネット上の家計相談コミュニティで頻繁に交わされるのが、「夫の年収が600万円台、あるいは700万円台に達しているにもかかわらず、生活に全く余裕がない」という嘆きです。この背景には、額面年収と専業主婦世帯における夫の手取り月収の間に横たわる、税金や社会保険料の壁があります。
年収600万円の場合、所得税・住民税・社会保険料を差し引いた年間手取り額は約460万〜480万円程度です。ボーナスを年間100万円と仮定すると、毎月の手取り額は約30万〜32万円となります。ここから家賃または住宅ローン(12万〜15万円)、水道光熱費(2万〜3万円)、食費(6万〜8万円)、通信費や保険料を差し引くだけで、残高はほぼ底をつきます。子どもが1人でもいれば、教育費や習い事代が加わり、貯蓄へ回す余裕は毎月数万円残れば御の字という状態に陥ります。
さらに年収700万でもカツカツと叫ばれる最大の要因は、「固定費のインフレ」と「子育て関連の支出増」です。年収700万円(月々の手取り約36万〜38万円)になると、住宅購入時の借入額を引き上げたり、自家用車を所有したり、子どもを中学受験塾に通わせたりするケースが増加します。固定費が一度跳ね上がると、たとえ額面が増えても生活実感は一向に豊かにならず、むしろ急な出費に対応できない心理的圧迫感に苛まれる世帯が後を絶ちません。
【徹底比較】夫の年収別・専業主婦世帯の生活実態と貯金額一覧
専業主婦として生活を営む場合、夫の年収レンジによって家計のゆとりや年間貯金額はどのように変化するのでしょうか。都市部在住・子ども2人の標準的な4人世帯をモデルケースとして、支出と蓄財の構造を詳細に整理しました。
| 夫の額面年収 | 推定手取り月収(賞与除く) | 生活レベル・家計の現実 | 年間貯蓄額の目安と評価 |
|---|---|---|---|
| 500万円 | 約26万〜28万円 | 自炊の徹底や格安SIM利用が必須。都市部では賃貸の家賃負担が重く、外食やレジャーは厳しく制限される。 | 0〜30万円 突発的な出費で赤字化のリスクが高い。 |
| 600万円 | 約30万〜33万円 | 普段の生活に極端な困窮はないが、子どもの習い事や家族旅行の予算確保には綿密な家計管理が求められる。 | 40万〜70万円 教育費ピーク時に貯蓄を取り崩す恐れあり。 |
| 700万円〜800万円 | 約36万〜42万円 | 公立中心の進路であれば比較的安定。ただし住宅ローン負担が重いと「隠れ貧困」に陥りやすい。 | 80万〜120万円 計画的な資産形成が可能になるボーダー。 |
| 1000万円以上 | 約52万〜58万円以上 | 私立中高一貫校進学や年1〜2回の家族旅行など、一定のゆとりを享受できる。一方で児童手当の所得制限等の影響を受ける。 | 150万〜250万円超 老後資金と教育資金の両立が十分に視野に入る。 |
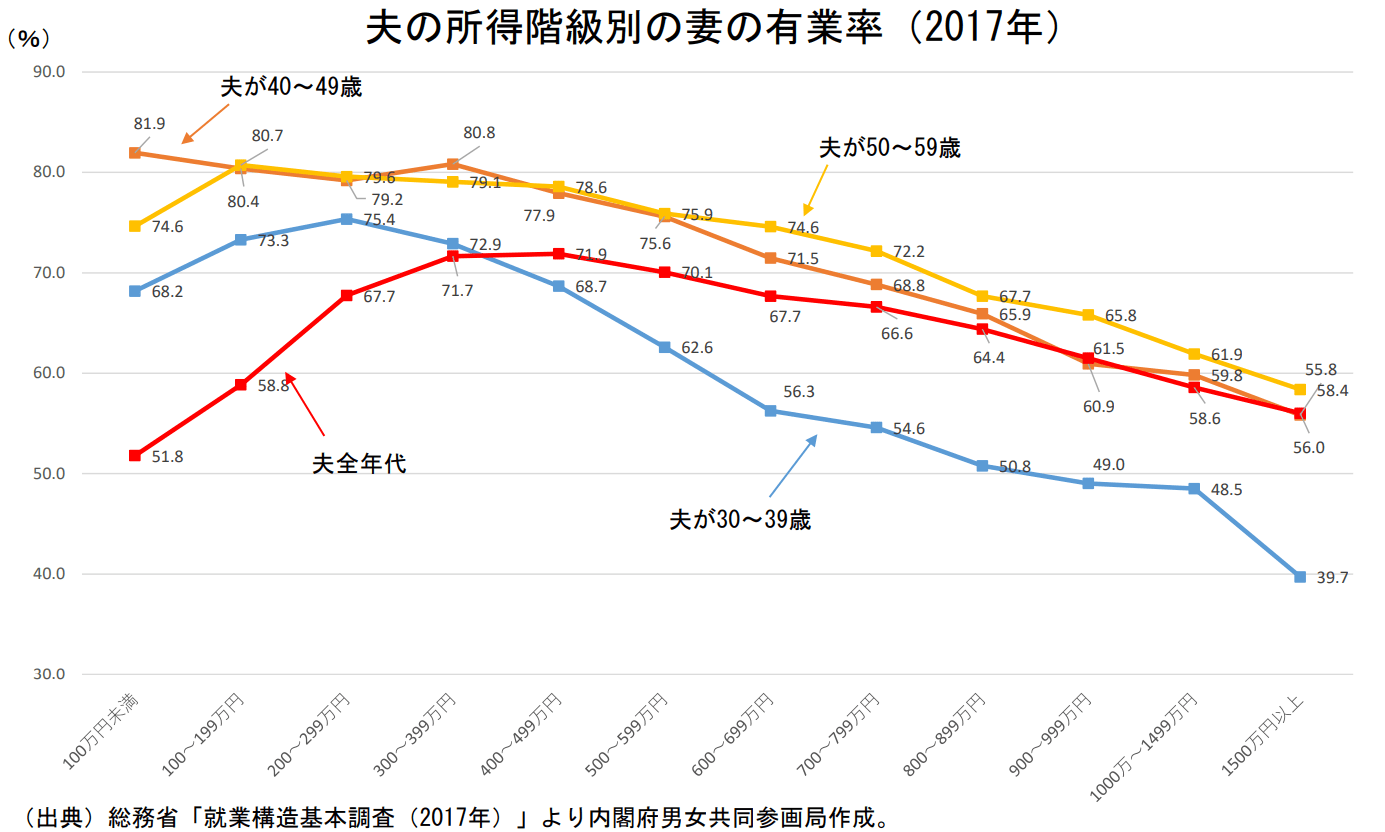
夫の職業ランキングと年収1000万以上の割合|贅沢できるボーダーラインとは
国税庁の「民間給与実態統計調査」などによると、日本の給与所得者全体で年収1000万円を超える人物の割合は約5%前後に過ぎません。しかし、専業主婦世帯における夫の年収1000万円超の割合は約15〜18%に達しており、全体平均の3倍以上の比率となっています。
専業主婦を抱える世帯で夫が多く就いている職種をリサーチすると、一定の偏りが見て取れます。各種業界統計や大手就職・転職関連リサーチを分析した結果、専業主婦世帯における夫の職業上位群には以下のような職能が並びます。
- 大手総合商社・外資系企業勤務:30代後半で年収1200万〜1800万円に達するケースが多く、駐在手当等も含めて妻が専業主婦として家庭を支える割合が極めて高い。
- 医師・歯科医師・弁護士などの専門資格職:当直や激務が常態化している一方、高水準の安定収入が保証されており、家事・育児を一手に引き受けるパートナーを求める傾向が強い。
- メガバンク・大手損保・金融関連:年功序列的な昇給カーブが維持されており、40代以降で年収1000万円超を達成する確率が高い。
- インフラ(電力・鉄道等)・国家公務員上級職:景気変動の影響を受けにくく、福利厚生(官舎や家賃補助、退職金規程)が手厚いため、額面年収が700万〜900万円水準でも専業主婦家庭を維持しやすい。
世間一般が想像する「たまの外食で値段を気にしない」「デパ地下での日常的な買い物」「年に数回の贅沢な旅行」といった暮らしを維持するための専業主婦が贅沢できる年収の目安は、都市部であれば最低でも年収1200万〜1500万円以上が現実的な分岐点となります。税率の累進性により、年収1000万円程度では手取りが730万円前後に抑え込まれるため、贅沢三昧とはいかないのがシビアな現実です。
ネットの反応と現場の生の声|「専業主婦ができる最低年収の目安」を巡る激論
ネット上の掲示板やSNSでは、「専業主婦ができる最低年収はいくらか」というトピックが度々炎上混じりの議論を引き起こしています。当事者たちの生の声からは、居住地域や家庭の固定費によって受止め方に決定的な温度差があることが窺えます。
大手SNSの投稿では、「地方在住、持ち家(親からの支援あり、ローンなし)で車2台持ち。夫の年収450万円だけど普通に生活できているし、年間50万円は貯金している」という地方在住者の証言が見られる一方、首都圏在住者からは「東京23区内で賃貸暮らしなら、年収800万円でも子ども2人を私立に入れるのは絶望的。自分自身が専業主婦でいることに罪悪感を覚える」といった切実な吐露が寄せられています。
ファイナンシャルプランナーへの取材や現場ヒアリングを総括すると、専業主婦ができる最低年収の目安は、地方都市であれば年収450万〜500万円、住宅コストの高い首都圏・関西都市部であれば年収650万〜700万円が、将来破綻を回避するための防衛ラインと言えます。これらを下回る年収帯で無理に専業主婦を維持し続けると、子どもの大学進学時や夫の定年退職時に貯金がショートするリスクが跳ね上がります。
一般に知られていない盲点とネットの誤解
世間にはびこる大きな誤解の一つに、「専業主婦は家事代行換算で年収数百万円の価値を生み出しているのだから、経済的に自立しているのと同等だ」という言説があります。確かに家事や育児の労働負荷は計り知れない価値を持ちますが、マクロ経済の視点では「実際のキャッシュフローを生まない労働」である事実に変わりはありません。
もう一つの深刻な盲点が、「公的年金制度における格差」です。専業主婦は国民年金の第3号被保険者として保険料を直接納める必要がない利点があるものの、将来受け取れるのは老齢基礎年金(満額でも月約6万〜7万円)のみです。生涯共働きで厚生年金を納め続けた世帯と比較すると、夫婦合わせた年金受給額の差は老後30年間で数千万円規模に膨らみます。
目先の家計簿上では「夫の年収700万円でなんとか生活が回っている」ように見えても、退職後のキャッシュフローまで視野に入れると、実は極めて脆弱な土台の上に成り立っているケースが少なくありません。
【プロの結論】家族社会学と経済リスクから見極める「向いている人・危険な人」
家族社会学の知見を踏まえると、専業主婦という形態は「家庭内での完璧な役割分担」を前提とします。しかし、この構造には経済的権力が稼ぎ手である夫に極度に集中し、夫婦間のパワーバランスが歪みやすいという構造的脆弱性が内包されています。心理的な健全性と家計の持続可能性を保つためには、世帯ごとに明確な適性の見極めが不可欠です。
専業主婦世帯を選択して問題のない家庭の条件:
- 夫の年収が安定して800万円以上あり、福利厚生や退職金制度が強固である。
- 親からの住宅取得資金援助がある、あるいは地方在住で住居費負担が極めて軽い。
- 夫が「家族を養うこと」に誇りを持ち、家事・育児を担当する妻に深い敬意を払っている。
- 妻自身が経済的な自己決定権の制限にストレスを感じず、家庭運営にやりがいを見出している。
専業主婦の継続に慎重になるべき・見直しを推奨する家庭の条件:
- 都市部在住で夫の年収が600万円未満、かつ住宅ローンや教育費の負担が大きい。
- 夫から「誰のおかげで飯が食えているんだ」といった言動が見られるなど、経済的優位性を盾にしたモラルハラスメントの兆候がある。
- 万が一の夫の病気・休職・リストラに備える予備資金(生活費1年分)が存在しない。
- 「外で働くのが怖い」「社会に出たくない」という消極的逃避の動機のみで専業主婦を選択している。
【専業主婦 夫の年収】に関するよくある質問(FAQ)
Q1:夫の年収がいくらあれば、無理なく子どもを2人育てて専業主婦を続けられますか?
A1:首都圏や大都市部では、公立ルート中心の教育でも年収700万〜800万円以上が現実的な安全圏です。もし中学受験や私立大学への進学を想定するのであれば、年収1000万円以上が望ましい指標となります。地方在住で実家支援や住居費が安価に抑えられる環境であれば、年収500万〜550万円程度から維持可能です。
Q2:年収600万円の専業主婦家庭で貯金ができない場合、まず何を見直すべきですか?
A2:固定費の見直しが急務です。具体的には「住宅ローンの借り換え」「自家用車の維持費(カーシェアへの移行検討)」「生命保険の適正化」「通信費の見直し」に着手してください。食費などの変動費を過度に削るやりくりは心理的疲弊を招くだけでなく、効果が限定的です。また、月数万円でも妻が在宅ワークや扶養内パートを始める方が、家計の安定度は劇的に改善します。
Q3:年収700万円でも「生活が苦しい」と感じるのは贅沢病なのでしょうか?
A3:決して贅沢病とは言い切れません。年収700万円世帯は各種税制控除が減額され始め、手取り率が目減りするゾーンです。さらに、身の丈に合わない住宅ローンを組まされたり、周囲の教育熱に引っ張られて過剰な習い事支出を抱えたりすると、手取りが毎月きれいに消滅する構造に陥りやすいためです。
まとめ:単なる年収額ではなく「固定費設計と家族の自立」が未来を決める
2026年現在の厳しい経済状況において、専業主婦というライフスタイルは、もはや「誰にでも開かれた当たり前の選択肢」ではなくなりました。夫の平均年収が700万円台に達しているデータが示す通り、それは一定以上の経済基盤と、入念なライフプランの上に成立する形態です。
しかし、家庭の幸福度を決定づけるのは、通帳に記載される年収の絶対額だけではありません。どれだけ高年収であっても固定費を肥大化させれば家計は常にカツカツになり、逆に年収500万円台であっても身の丈に合った資産設計と相互リスペクトがあれば堅実な家庭運営は成り立ちます。
「夫一人の収入にすべてを委ねるリスク」と「妻が家庭に専念することで得られるゆとり」を冷静に天秤にかけ、夫婦間で経済的・精神的なバウンダリーを保ちながら対話を重ねることこそが、変化の激しい時代を乗り切るための最大の防壁となります。 (出典: 専業 主婦 年収 夫(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。