子供への贈与で損しない!2026年最新の非課税ルールと税務対策
「子供のために毎年110万円ずつ貯金しているから、将来の相続税対策は万全だ」と考えている親世代は少なくありません。しかし、法改正や税務署の調査手法の高度化により、良かれと思って行っていた生前贈与が税務調査で一挙に否認され、多額の追徴課税を課されるトラブルが急増しています。
2024年の税制改正を皮切りに段階的移行が進む生前贈与の加算ルールや、使い勝手が劇的に向上した相続時精算課税制度の最新状況を踏まえ、2026年現在において本当に有効な資産移転のノウハウを徹底検証します。知っておくべき税務署のチェックポイントや非課税特例の賢い活用法を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:暦年贈与の持ち戻し期間は3年から最長7年へ段階延長中であり、従来の「110万円非課税」だけに頼ると相続時に思わぬ課税リスクを招く。
- 要点2:子供名義の口座に親が資金を預ける「名義預金」は税務署の国税総合管理システム(KSK)で容易に捕捉され、否認される最大の原因となっている。
- 要点3:贈与契約書の締結や子供自身の口座管理を徹底しつつ、年110万円基礎控除が新設された「相続時精算課税制度」や教育・住宅特例を状況に応じて併用することが不可欠である。
【2026年最新】生前贈与の税制改正と110万円ルールの激変
生前贈与の王道とされてきた「暦年贈与の110万円非課税枠」は、税制改正によってその立ち位置が大きく変化しています。これまでは被相続人が亡くなる前3年以内の贈与財産が相続税の課税対象(生前贈与加算)とされていましたが、法改正により生前贈与の加算期間が最長7年へと段階的に延長されています。2026年現在、すでに持ち戻し期間の延長スケジュールが進行しており、高齢になってから慌てて暦年贈与を始めても、相続税対策としての効果が薄れてしまうケースが増えています。
一方で、従来の使いにくさが解消されたのが「相続時精算課税制度」です。従来は一度選択すると生涯にわたって暦年贈与に戻れず、少額の贈与でも都度申告が必要というデメリットがありました。しかし、制度改正により相続時精算課税制度にも年110万円の基礎控除が新設され、この控除枠内の贈与であれば申告不要かつ相続時の持ち戻し対象外となる画期的な見直しが定着しています。
| 制度区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 暦年贈与 | 年間110万円まで非課税。相続開始前3年〜最長7年の持ち戻し加算あり(※延長期間中の総額100万円は控除)。 | 子や孫への少額・長期分散贈与として長年主流。 | 贈与者が若く健康で、10年以上の長期スパンで資産移転できる場合に極めて有効。 |
| 相続時精算課税制度 | 特別控除2,500万円+毎年110万円の基礎控除(申告不要・持ち戻しなし)。超過分は一律20%課税。 | 60歳以上の親・祖父母から18歳以上の子・孫への贈与。 | 値上がりが見込まれる資産や収益物件の早期移転、高齢からの贈与開始に最適。 |
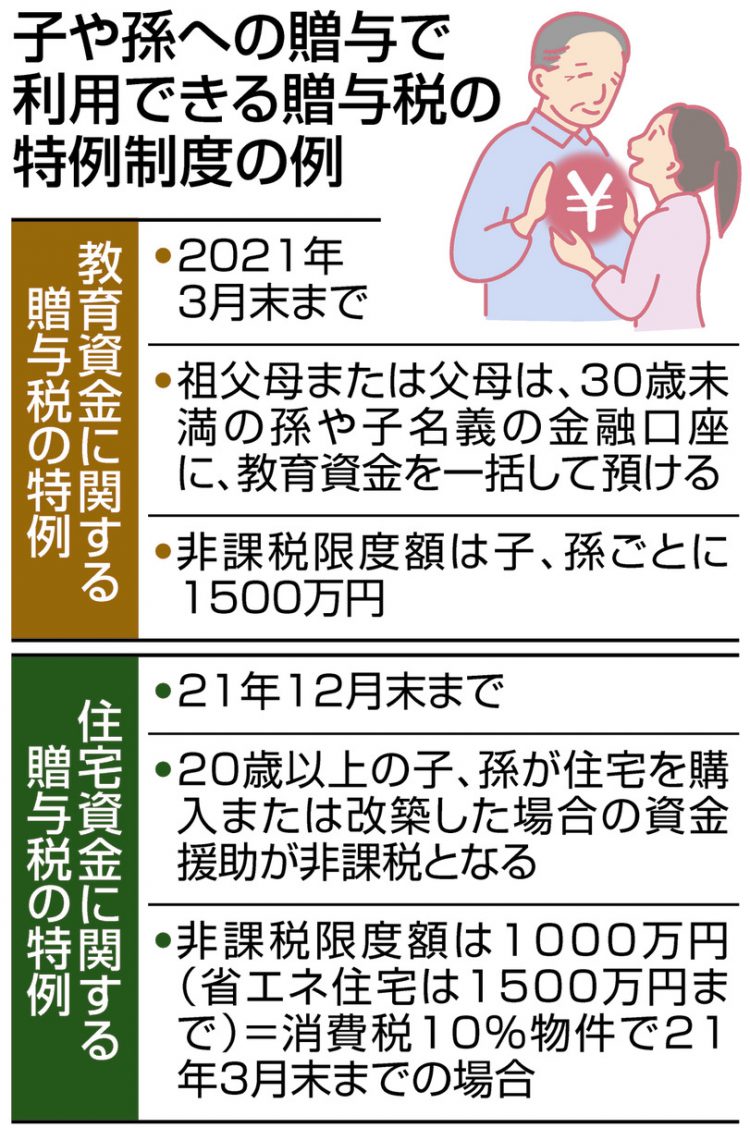
| 教育資金一括贈与 特例 | 受贈者1人あたり最大1,500万円まで非課税(学校等以外は500万円まで)。信託銀行等を経由。 | 祖父母から30歳未満の孫・子への教育費支援。 | 要件厳格化に伴い、都度の「扶養義務者相互間の生活費・教育費」の非課税送金と比較検討が必要。 |
| 住宅取得等資金贈与 | 省エネ等住宅で最大1,000万円、一般住宅で最大500万円の非課税限度額。 | マイホーム新築・取得・増改築時の資金援助。 | 住宅購入のタイミングが合致すれば即効性の高い節税策。翌年の贈与税申告が必須条件。 |
子供への贈与が税務署にバレる理由と「名義預金」の罠
「現金を手渡ししているから税務署には分からない」「子供名義の通帳を作ってお金を振り込んでいるから安心だ」という認識は、税務調査において最も危険な誤解です。国税庁は国税総合管理システム(KSK)を運用しており、被相続人だけでなく家族全員の預貯金口座、不動産登記、過去の確定申告データ、生命保険金の受取状況などを網羅的に照合・分析しています。
税務調査で真っ先に疑われるのが「名義預金」です。名義預金とは、口座名義は子供や孫であっても、実際の資金拠出者や管理者が親である預金を指します。税務当局は主に以下の基準から実質的な所有者を判定します。
- 通帳・届出印・キャッシュカードの管理実態:子供自身が印鑑やカードを保管しておらず、親の金庫で一括管理されていないか。
- 贈与の意思表示と合意:子供本人が預金の存在や入金事実を明確に認識しているか。
- 資金の使用状況:子供が自由に引き出して使える状態にあるか、あるいは親の都合で出し入れされていないか。
通帳の名義が子供であっても、管理権が親にあるとみなされれば、その全額が「被相続人の財産」として相続税の課税対象に組み戻され、過少申告加算税や延滞税といった重いペナルティが課されます。
【実態検証】現場目線で見えたリアルな失敗事例
相続税専門の税理士への取材や実際の税務調査現場では、親の過度な善意が裏目に出るケースが後を絶ちません。都内在住の元会社役員A氏(70代)は、長女と長男のために毎年110万円ずつ、20年間にわたって子供名義の口座へ積立送金を続けていました。総額はそれぞれ2,200万円、合計4,400万円に達していました。
A氏の他界後、税務署の調査官が指摘したのは「子供たちが通帳の存在すら知らなかった」という事実でした。A氏は「子供が成人して一人前になったら渡そう」と通帳を自室の引き出しに保管していたため、民法上の贈与(あげる側ともらう側の双方の合意)が成立していないと判断されたのです。結果として4,400万円全額が名義預金として相続財産に加算され、数百万円の追徴課税が発生しました。
ネット上のコミュニティやSNSでも、「親が良かれと思って作ってくれていた口座が原因で税務署からお尋ねが届いた」「兄弟間で贈与額に偏りがあり、遺産分割協議で泥沼の争いになった」といった告白が多数寄せられています。単に非課税枠を使うだけでなく、手続きの客観的証拠を残すことの重要性が浮き彫りになっています。

失敗しない生前贈与の手続き|贈与契約書の書き方と証拠作り
税務署から贈与の事実を否認されないためには、客観的な証拠を整えておくことが必須です。具体的には以下の3ステップを毎回の贈与ごとに徹底します。
1. 子供への贈与契約書の作成
贈与は双方の合意によって成り立つ契約です。たとえ年110万円以下の非課税枠内であっても、贈与者と受贈者の双方が自署・押印した贈与契約書を都度作成します。契約書には「贈与の年月日」「贈与者・受贈者の氏名・住所」「贈与する財産の種類(現金・預金等)と金額」「受贈者が受諾した旨」を明記します。
2. 銀行振込による資金移動の履歴保存
手渡しによる現金贈与は「いつ、誰から誰に渡ったか」の立証が困難になります。必ず親名義の銀行口座から子供名義の銀行口座へ振込を行い、通帳や取引明細に明確な送金ログを残します。
3. 子供自身による口座管理と自由使用
口座の届出印は親の印鑑とは別のものを使い、通帳やカードは子供自身が管理・保管します。子供が生活費や自己投資、預金運用などに一部を使用している実績があれば、名義預金と判定されるリスクを大幅に低減できます。
【プロの結論】家族関係と贈与格差から生じる相続トラブルの防ぎ方
生前贈与は単なる節税スキームにとどまらず、家族関係そのものに深い影響を及ぼします。特定の子供にだけ住宅資金や事業資金として多額の贈与を行うと、将来の相続発生時に「特別受益(生前に特別な援助を受けた分を相続財産の前渡しとみなす規定)」として問題視され、兄弟姉妹間での激しい感情的対立へと発展します。
家族社会学や心理療法の観点からも、親が子供を過剰に囲い込む「共依存的な資金援助」や、親の価値観を押し付ける形の贈与は、子供の自立を阻害する要因になり得ます。健全な親子関係と円満な相続を実現するためには、以下の判断基準が目安となります。
- 生前贈与が向いている家庭:親子間で財産状況や将来の介護・相続方針についてオープンに情報共有できており、特定の子供への偏りが生じないようバランスを考慮できる環境。
- 慎重になるべき家庭:子供同士の折り合いが悪く、特定の子供への支援が不透明になっている場合。この場合は、遺言書の作成とセットで「なぜその贈与を行ったのか」という付言事項を残す配慮が不可欠です。

【子供への贈与】に関するよくある質問(FAQ)
Q1:生活費や学費の仕送りも年間110万円を超えると贈与税の対象になりますか?
A1:扶養義務者(親や祖父母)から生活費や教育費に充てるために「必要な都度直接支払われる財産」については、通常必要と認められる範囲内であれば金額にかかわらず非課税です。ただし、数年分を一括して渡して預金口座にプールさせた場合は贈与税の課税対象となります。
Q2:110万円の非課税枠は「もらう側」「あげる側」のどちらで計算しますか?
A2:贈与税は「もらう側(受贈者)」を基準に計算します。例えば、1人の子供が父から100万円、母から100万円の贈与を同年中に受けた場合、合計200万円となり、基礎控除110万円を差し引いた90万円に対して子供に贈与税の申告・納税義務が発生します。
Q3:住宅取得等資金贈与の特例を使う場合、税務署への申告は必要ですか?
A3:はい、非課税限度額に収まっていて納税額が0円になる場合でも、贈与を受けた年の翌年2月1日から3月15日までの間に、所轄の税務署へ贈与税申告書および戸籍謄本や売買契約書などの必要書類を提出しなければ特例の適用を受けられません。
まとめ:最新ルールを押さえた確実な資産承継を
生前贈与を取り巻く税制は、公平な課税の実現に向けて厳格化と制度の再編が進んでいます。従来の思い込みのまま安易な110万円贈与を続けていると、持ち戻し期間の延長や名義預金の認定によって想定外の負担を強いられるリスクがあります。
家族の状況に合わせて、暦年贈与の証拠保全を徹底するか、新しくなった相続時精算課税制度を活用するかを見極めることが肝要です。必要に応じて税理士などの専門家に相談しながら、法的にも税務的にも透明性の高い資産移転を進めていきましょう。 (出典: 子供 へ の 贈与(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。