年収600万独身女性のリアル!割合・手取り・生活実態と婚活の壁
経済的な自立を果たし、仕事で確かな実績を積み上げた証ともいえる「年収600万円」。女性のキャリアアップが進む2026年現在においても、独身でこの収入帯に到達している女性は決して多くありません。周囲からは「完全な勝ち組」「何不自由のない優雅な暮らし」と羨望の眼差しを向けられる一方で、当事者の胸の内には、重い税負担や将来の老後資金への不安、さらには婚活市場における独特の葛藤が渦巻いています。
国税庁の「民間給与実態統計調査」などの最新データをもとに、年収600万円を稼ぐ独身女性の正確な割合や実際の手取り額、リアルな生活レベル、そして「結婚相手が見つかりにくい」と囁かれる構造的な理由まで、取材現場で得られた当事者の生々しい証言を交えて客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:女性で年収600万円以上の割合は女性全体の約7〜8%前後、30代独身女性に絞ると上位3〜4%程度の極めて限られた層に位置する。
- 要点2:年間手取り額は約450万〜475万円(月額約30万〜33万円+賞与)となり、税金や社会保険料で年間130万円以上が控除されるため、浪費をすれば資産は残らない。
- 要点3:婚活市場では「自分と同等以上の年収」を求める同類婚志向と男性側の気後れが衝突しやすく、自立しているからこそパートナー選びのハードルが上がる。
【データで検証】年収600万円を稼ぐ女性の割合は上位何%?
国税庁が公表している最新の給与実態統計によると、給与所得者である女性全体の中で年収600万円超を得ている人の割合は、およそ7.5%前後にとどまります。100人の働く女性が集まったとしても、7人から8人程度しか到達できない計算です。
年代別に見ると、このハードルの高さはさらに際立ちます。20代女性で年収600万円を超える割合は1%未満、キャリアの中核を担う30代独身女性に限定しても上位約3.8%という狭き門です。一般的に女性の平均年収が300万円台前半から半ばで推移している日本社会において、単身で年収600万円を稼ぎ出すポジションは、統計上まぎれもない「高所得層」に分類されます。
しかし、ネット掲示板やSNSでは「年収600万円あれば勝ち組」「贅沢し放題」といった華やかなイメージが先行しがちですが、現場の当事者たちを取材すると、数字の華々しさとは乖離したシビアな現実が見えてきます。
手取り額と家賃相場・支出の内訳|リアルな生活レベルを徹底解剖
額面上の年収が600万円であっても、全額を自由に使えるわけではありません。所得税、住民税、健康保険料、厚生年金保険料、雇用保険料が差し引かれるため、年間の手取り額は約450万〜475万円前後となります。
ボーナスが年間4ヶ月分(約150万円)支給される企業の場合、月々の額面給与は約37.5万円となり、毎月の手取り額は約28万〜30万円です。税金や社会保険料の控除額は年間でおよそ130万〜150万円に達し、額面の4分の1近くが公的負担として差し引かれます。
都心部で暮らす年収600万円の独身女性における、標準的な生活コストのシミュレーションと評価は以下の通りです。
| 項目 | 詳細・月間支出データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 家賃(住居費) | 110,000円 〜 135,000円 | 手取り月収の25〜30%以内 | 都心1K〜1LDKでオートロック・駅近など防犯性を確保できる適正水準。 |
| 食費・日用品費 | 50,000円 〜 65,000円 | 単身世帯平均:約45,000円 | 自炊と外食が半々程度。極端な高級志向でなければ無理のない範囲。 |
| 水道光熱・通信費 | 20,000円 〜 25,000円 | 単身世帯平均:約20,000円 | 在宅ワークやスマホ・Wi-Fi環境を含めた標準的なランニングコスト。 |
| 自己投資・美容・交際費 | 40,000円 〜 55,000円 | 可処分所得の10〜15% | スキンケア、ヘアサロン、資格取得など、高年収を維持するための必要経費。 |
| 貯蓄・投資(NISA等) | 60,000円 〜 80,000円(+賞与) | 手取り月収の20%以上推奨 | 年間150万〜200万円前後の資産形成が可能。継続性が将来の安定を左右。 |
生活レベルの実態としては、スーパーで価格を細かく気にせず買い物ができ、年に1〜2回の国内・海外旅行を気兼ねなく楽しめる「プチ贅沢」が可能な水準です。一方で、高級ブランド品を日常的に買い漁ったり、高級外車を保有したりできるほどの余力はなく、身の丈に合わない支出を続ければ貯金が底をつくリスクも孕んでいます。
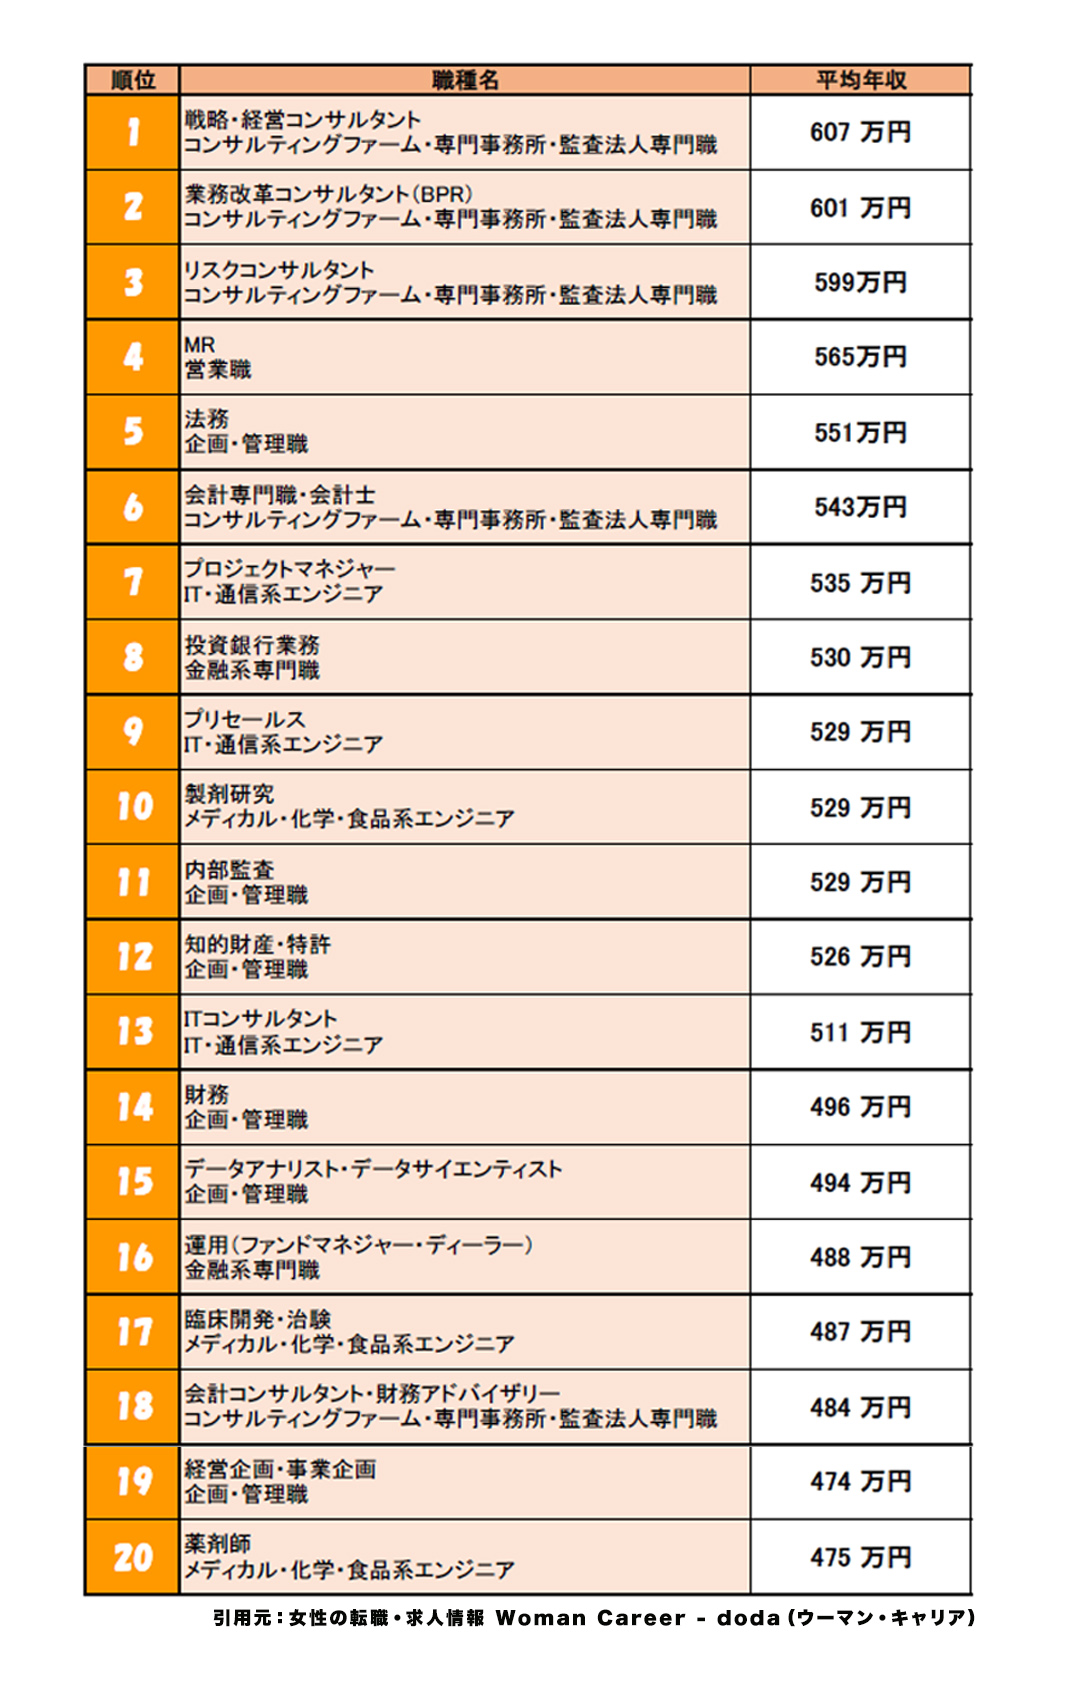
年収600万円に到達する女性の主な職業・職種一覧
女性が単身で年収600万円以上の報酬を得ている業界や職種には、明確な傾向が存在します。主に専門資格を要する専門職、成果報酬が反映されやすい営業職、あるいは大手企業の総合職・管理職ポストです。
【年収600万円台を狙える代表的な職種一覧】
- IT・Web・コンサルティング:ITストラテジスト、プロジェクトマネージャー(PM)、システムエンジニア、経営・業務コンサルタント
- 金融・保険・不動産:メガバンク・大手証券の総合職、生命保険の個人・法人営業(インセンティブ含む)、不動産企画・仲介営業
- 医療・医薬・バイオ:薬剤師(管理薬剤師・ドラッグストア店長クラス)、看護師(夜勤手当・主任手当含む)、製薬会社MR、臨床開発モニター(CRA)
- 専門職・士業・教育:公認会計士、税理士、弁理士、社労士(大手事務所勤務)、大学専任講師
- 大手メーカー・インフラ:総合職主任・係長クラス、研究開発職、商品企画、海外マーケティング
これらの職種に共通しているのは、「専門知識の希少性」または「強いプレッシャーを伴う意思決定・納期管理の責任」を負っている点です。決して労働環境が常に穏やかというわけではなく、相応の責任と残業、継続的なスキルアップと引き換えに得られる報酬であることが伺えます。
【実態検証】30代独身女性の婚活事情と「選べなくなる」心理的背景
年収600万円を稼ぐ独身女性が婚活を行う際、しばしば「高望み」「結婚できない」と揶揄されることがあります。しかし、大手結婚相談所のカウンセラーや当事者への取材を進めると、単なる性格の問題ではなく、構造的な需給ギャップと心理的要因が浮き彫りになります。
大手結婚情報サービスの成婚白書によると、多くの女性は無意識のうちに「自分と同等、もしくは自分以上の年収」を男性に希望する傾向(同類婚・上方婚志向)があります。しかし、30代未婚男性全体の中で年収600万円以上を稼いでいる層はわずか10%未満に過ぎません。年収600万円の女性が同等以上の男性をターゲットにした瞬間、出会いの母数は極端に狭まります。
さらに、現代の家族社会学や心理学の観点からは、次のような深層心理の摩擦が指摘されています。
1. 「自己効力感」と「下方婚への躊躇」:
自力でキャリアを築いた女性は「自分の生活水準を結婚によって下げたくない」という合理的な防衛心理が働きます。仮に年収400万円の誠実な男性と出会っても、「私が家計の柱になるリスク」を背負うことに強い不安を抱く傾向があります。
2. 男性のプライドと心理的バウンダリー:
男性側の一部には、いまだ「女性より稼いでいなければならない」という無意識のプレッシャーが存在します。年収で同等以上の女性に対して気後れしてしまい、自立した女性をパートナー候補から外してしまうケースが少なくありません。
当事者の30代女性からは、「仕事を頑張ってきた結果として年収が上がったのに、婚活市場ではそれが逆に足枷のように扱われるのが悔しい」という切実な声が数多く聞かれます。
一般に知られていない盲点とネットの誤解
ネット上の情報では「年収600万の独身女性なら、生涯独身でも完全安泰」という論調が見られますが、現場を取材するといくつかの重大な盲点が存在します。
誤解1:老後資金の不安は一切ない?
単身世帯の場合、病気やケガで就労不能になった際のリスクヘッジを自分1人で担う必要があります。現役時代の生活水準が高くなっている分、老後に必要な生活費も高止まりしがちです。厚生年金の受給見込額だけで現役時の生活水準を維持することは不可能なため、iDeCoや新NISAを活用した計画的な長期資産形成が欠かせません。
誤解2:マンション購入は早ければ早いほど勝ち組?
30代後半の独身女性の間では、「家賃を払い続けるのはもったいない」「老後の住まいを確保したい」という動機から、都心の4,000万〜6,000万円前後の1LDK・2LDKマンションを購入する動きが定着しています。資産価値の落ちにくい駅近物件を選べば有効な選択肢となりますが、将来的な結婚・転勤・親の介護といったライフスタイルの変化に対応しづらくなる流動性リスクを抱えることにも留意が必要です。
【プロの結論】経済的自立と幸福度を両立させる判断基準
単身で年収600万円というポジションを最大限に活かし、後悔のない人生設計を築くための判断基準は以下の通りです。
【年収600万円の独身生活が向いている人】
- 仕事にやりがいを感じており、自己投資やキャリアアップに喜びを見出せる人
- 経済的自由を大切にし、自分自身の責任で住居や老後資産のポートフォリオを管理できる人
- 結婚相手に対して「世帯年収」や「価値観の一致」を重視し、相手の年収に過度に固執しない柔軟性を持てる人
【見直しや慎重な判断が必要な人】
- 高収入の激務によって心身を削り、ストレス解消のために浪費を繰り返している人
- 「自分より稼いでいる男性でなければ絶対に嫌だ」という固定観念から抜け出せず、婚活で消耗している人
- 将来の単身リスク(健康・介護・老後)を想定せず、入ったお金をそのまま消費に回してしまっている人

【年収 600 万 女性 独身】に関するよくある質問(FAQ)
Q1:年収600万円の独身女性の平均貯金額はどのくらいですか?
A1:金融広報中央委員会の家計の金融行動に関する世論調査などを参考にすると、この収入層の30代単身世帯における平均貯蓄額はおよそ800万〜1,200万円前後、中央値では500万〜700万円程度です。手取りから毎月6万〜8万円、ボーナスの大半を貯蓄・投資に回すことで、年間150万〜200万円ペースで着実に資産を積み上げている人が多いです。
Q2:年収600万円女性の一人暮らしで適正な家賃はいくらですか?
A2:手取り月収(約28万〜30万円)の3分の1以下を目安とすると、11万〜13万円前後が安全圏です。都内であれば山手線外周部や主要駅近くの防犯性の高い1K〜1LDKマンションが十分に選べる価格帯です。家賃を15万円以上に引き上げると、貯蓄スピードが著しく鈍化するため注意が必要です。
Q3:年収600万円の独身女性が独身向けマンションを買うのはおすすめですか?
A3:一概に善悪は決められませんが、「将来売却または賃貸に出しやすい立地(駅徒歩5分圏内・再開発エリア等)」であれば有力な選択肢です。ただし、住宅ローン借入額は年収の5〜6倍程度(3,000万〜3,600万円前後)に抑えるか、頭金を十分に準備し、金利上昇リスクや修繕積立金の増額に耐えられる資金計画を立てることが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
独身で年収600万円を稼ぐ女性は、社会全体の統計から見ても上位数パーセントに位置する実力者であり、自らの力で人生の選択肢を切り拓いてきた証です。自由になるお金と時間があり、生活水準にも一定のゆとりが持てる立場にあります。
しかし、その自立ゆえに高まる税負担や老後への単身リスク、そして婚活における同類婚志向の壁など、特有の課題が存在することも事実です。「周囲の目」や「ネット上の勝ち組像」に惑わされることなく、自身の価値観に基づいたお金の使い道とキャリアプラン、そして人間関係を主体的に選択していくことが、長期的な安心と幸福度につながります。 (出典: 年収 600 万 女性 独身(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。