自由診療と先進医療の違いとは?費用や保険適用の決定打を徹底比較
病気やケガの治療を受ける際、耳にすることの多い「自由診療」と「先進医療」。どちらも公的保険が効かない治療という漠然としたイメージを持たれがちですが、両者の制度上の位置づけや自己負担額の計算ルールには、家計を大きく左右する決定的な違いが存在します。
特に「混合診療の禁止」に伴う費用負担の跳ね上がり方や、民間医療保険の給付対象になるかどうかは、万が一の際に数百万円単位の差となって現れます。複雑な医療制度の仕組みと、賢い備え方を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:先進医療は「保険診療との併用」が認められる一方、自由診療は原則として診察や投薬を含めた全額が自己負担となる。
- 要点2:先進医療技術料は高額療養費制度の対象外だが、民間の先進医療特約(月額百円程度)で全額カバーできるケースが多い。
- 要点3:自由診療は未承認薬や先端技術をいち早く選べるメリットがある反面、費用が高額化し民間保険の対象も限られるため事前のリスク把握が不可欠。
【徹底比較】自由診療と先進医療の決定的な違いと仕組みの全貌
自由診療と先進医療を分ける最大の境界線は、国(厚生労働省)による有効性・安全性の評価と、保険外併用療養費制度の対象になっているかどうかにあります。
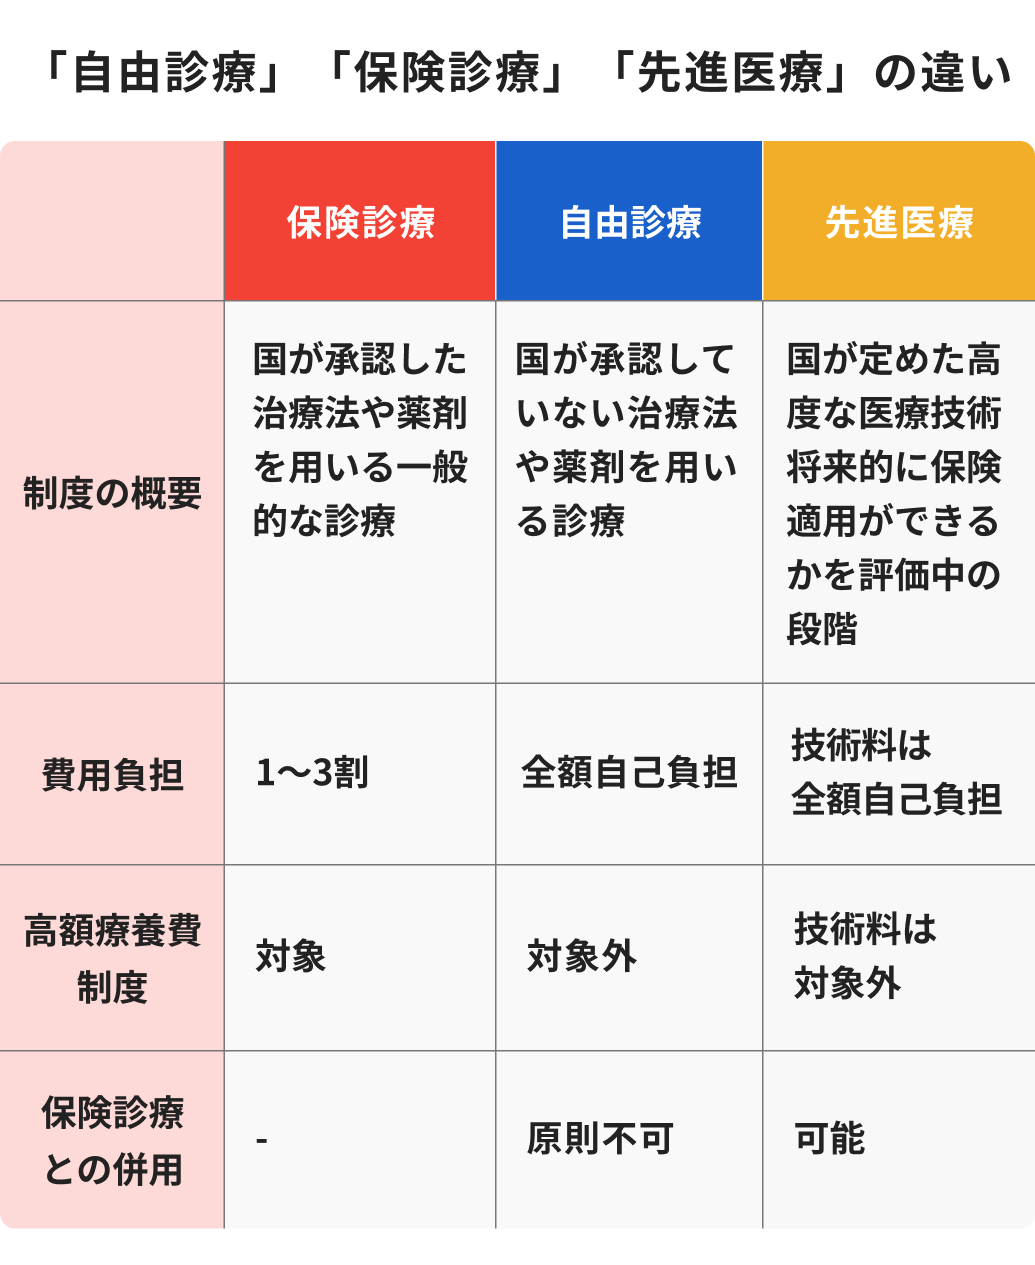
日本の公的医療保険制度では、国が効果と安全性を確認した標準治療に対して公的医療保険適用が認められ、患者は原則1〜3割の自己負担で治療を受けられます。これに対し、先進医療は厚生労働大臣が認めた医療機関でのみ実施が許される「将来的な保険適用を目指す評価療養」に位置づけられています。先進医療を受ける場合、技術料そのものは全額自己負担となりますが、通常の診察・検査・投薬・入院料には公的保険が適用されます。
一方の自由診療は、国内未承認の抗がん剤や最先端の再生医療、美容医療など、国の保険制度の枠組み外で行われる医療全般を指します。安全性や有効性の確認プロセスが公的に完了していない治療も含まれるため、治療にかかる一切の費用が全額自己負担となります。
| 項目 | 先進医療 | 自由診療 | 編集部の見解・評価 |
|---|---|---|---|
| 国の認可・位置づけ | 厚生労働大臣の承認(評価療養) | 国の承認枠組み外(医師と患者の合意) | 先進医療は厳格な施設基準を満たした病院のみ実施可能 |
| 診察・入院・基本投薬 | 公的保険適用(1〜3割負担) | 全額自己負担(10割負担) | 自由診療はベースとなる基本診療費もすべて10割負担となる |
| 特別技術料・特殊薬剤費 | 全額自己負担(先進医療技術料) | 全額自己負担 | 特殊治療そのものはいずれも自己負担が必要 |
| 高額療養費制度 | 基本診療部分のみ対象(技術料は対象外) | 一切利用不可 | 自己負担限度額で守られる範囲が根本的に異なる |
| 民間医療保険の備え | 先進医療特約(通算2,000万円等) | 自由診療補償型保険(特定がん保険等) | 特約の保険料は先進医療が月100円程度、自由診療は比較的高め |

混合診療の禁止がもたらす自己負担額の巨大な落とし穴
医療費を考える上で最も注意が必要なルールが混合診療の禁止です。日本の健康保険法では、公的医療保険の対象となる診療と、保険対象外の自由診療を同じ一連の治療過程で組み合わせて受けることを原則禁止しています。
もし保険診療の中に1つでも未承認の自由診療を組み込むと、本来であれば3割負担で済むはずの診察代、血液検査代、入院基本料、標準的な点滴費用に至るまで、すべての診療費が10割負担(全額自己負担)へと跳ね上がります。
この厳しいルールの例外として法的に認められているのが先進医療です。保険外併用療養費制度により、先進医療を受ける場合のみ「標準治療=保険適用(3割)」+「特別な技術料=全額自己負担」という組み合わせが合法化されています。
代表的な例が、がん粒子線治療費用(重粒子線治療や陽子線治療)です。がん粒子線治療の技術料相場は約250万〜330万円前後と高額ですが、技術料自体は高額療養費制度対象外であるものの、同時並行で行う入院管理や検査、抗がん剤投与などは通常の保険適用となります。そのため、ベースの治療費は高額療養費制度の自己負担限度額(年収約370万〜770万円世帯で月額約8万〜9万円程度)で頭打ちになり、患者が用意すべき費用は「約9万円+技術料約300万円」と計算できます。これが自由診療扱いとなれば、入院総額を含めて数百万円単位の追加出費を招くことになります。
【実態検証】患者の生の声と治療現場で見えたリアルな選択
医療現場や闘病記、知恵袋などのコミュニティでは、先進医療と自由診療の費用請求を巡るリアルな声が多数寄せられています。
がん専門病院で粒子線治療を受けた50代患者の手記によると、「数百万円の請求書を目の前にした時、加入していた民間医療保険の先進医療特約から技術料と同額の給付金が直接病院へ支払われたことで、貯金を切り崩さずに済んだ。事前の知識と数百円の特約の有無が生死を分けるほどの安心感につながった」と述懐しています。
一方で、自由診療を選択した患者の家族からは深刻な証言も見受けられます。「標準治療の手が尽き、主治医以外のクリニックで国内未承認の免疫細胞療法を受けた。1クールで200万円以上かかり、事前の説明以上に検査費用や処置代が全額自己負担としてのしかかった。最終的に数百万円を投じたが十分な効果が得られず、経済的にも精神的にも追い詰められた」という切実な声です。
現場の医療ソーシャルワーカーも、「自由診療は提示された薬剤費だけでなく、すべての付随医療行為が10割負担になる点を見落としている患者が多い」と警鐘を鳴らしています。
一般に知られていない盲点とネットの誤解|「先進医療なら何でも治る」の嘘
インターネット上では「先進医療を選べば最新の奇跡的な治療が受けられる」「自由診療は怪しいものばかり」といった極端な誤解が散見されますが、これらは実態と異なります。
まず押さえるべきは、厚生労働省先進医療一覧は固定されたものではなく、毎月のように見直しが行われている点です。十分な治療効果が臨床試験で証明された技術は「公的医療保険」へとステップアップ(保険収載)され、逆に効果が乏しいと判断されたものはリストから削除されます。実際、白内障治療の多焦点眼内レンズ手術などは過去に先進医療から除外され、一部が選定療養や保険診療へ移行しました。
また、自由診療メリットデメリットを冷静に比較することも重要です。
- 自由診療のメリット:海外で承認済みの画期的な新薬(ドラッグ・ラグの解消)や、標準治療の枠を超えた個別化医療を、国の審査待ちをせず即座に選択できる。
- 自由診療のデメリット:科学的根拠(エビデンス)が不十分な治療法が混在しており、効果のばらつきが大きい。加えて混合診療禁止により医療費が青天井になりやすい。
【2026年最新医療保険比較】先進医療特約と自由診療補償の選び方
公的制度のギャップを埋めるため、2026年最新医療保険比較における特約の選び方は重要な検討項目となっています。
民間医療保険における「先進医療特約」は、月々百円前後の保険料で通算2,000万円まで先進医療技術料を実費保障するものが主流です。近年は技術料の実費だけでなく、遠方の認定病院へ通院・入院するための交通費や宿泊費として、一律10万〜20万円の一時金が上乗せ給付されるタイプが定着しています。
一方、未承認抗がん剤などの自由診療に備える保険商品も進化しています。がん保険を中心に、国内承認前の抗がん剤治療であっても「欧米主要国で承認されている薬剤」や「所定のゲノム医療連携病院で行われる治療」に限り、治療費を最大1,000万〜2,000万円まで実費保障する商品が登場しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
医療費のリスク管理と治療の選択肢確保において、プロの視点から導き出した判断基準は以下の通りです。
先進医療特約を優先すべき人:
- 公的医療保険をベースにしつつ、がん粒子線治療などの高額な評価療養に低コスト(月数十円〜百数十円)で万全の備えをしておきたい人。
- 家計の固定費を最小限に抑えながら、確実な制度的リスクヘッジを行いたい人。
自由診療対応の保険・資金準備を検討すべき人:
- 標準治療に限定されず、海外の最先端抗がん剤や自由診療の選択肢まで一切の妥協なく確保したい人。
- がんの家族歴があり、手厚い保障のために月々の保険料負担が増加することを許容できる人。

【自由診療と先進医療の違い】に関するよくある質問(FAQ)
Q1:先進医療を受けている途中で保険適用になった場合、費用はどうなりますか?
A1:治療を受けた当日の制度区分が適用されます。治療の実施日にその技術が保険収載されていれば、以降の技術料は通常の3割負担(高額療養費制度の対象)となります。なお、保険収載された時点で民間保険の先進医療特約の給付対象からは外れます。
Q2:自由診療を一部でも受けると、風邪薬の処方など日常の診療も保険が効かなくなりますか?
A2:同一の病気に対する「一連の診療プロセス」において混合診療が禁止されています。全く別の病気・ケガで別の医療機関を受診した場合や、自由診療の一連の治療が完全に終了した後の別治療については、通常の公的医療保険が適用されます。
Q3:先進医療はどこの病院でも受けられますか?
A3:受けられません。先進医療は技術ごとに厚生労働省が定めた施設基準を満たし、承認を受けた特定の大学病院や専門医療機関でのみ実施が認められています。基準外の病院で同等の手術を受けた場合は自由診療扱いとなり、保険併用ができなくなるため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
自由診療と先進医療の違いは、単なる「治療の新しさ」ではなく、「公的医療保険との併用が認められているか(保険外併用療養費制度)」「国の承認基準を満たしているか」という制度上の設計にあります。
先進医療は、月数百円の民間特約を付加しておくことで数百万円に及ぶ技術料リスクのほとんどを回避できます。一方で自由診療は、最先端の治療を受けられる権利と引き換えに、付随するすべての医療費が全額自己負担になる重いリスクを伴います。
いざという時に想定外の出費で治療の継続を断念することがないよう、公的医療保険のカバー範囲を正しく理解し、過不足のない備えを整えておくことが極めて重要です。 (出典: 自由 診療 先進 医療 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。