独身の生命保険は本当に不要?後悔する人の共通点と2026年の備え方
「養う家族がいない独身なら、生命保険にお金を払うのは無駄」「公的保険があるから民間の保険はすべて解約した」――SNSやマネー系インフルエンサーの間で、こうした極論がささやかれて久しいのが現状です。しかし、現場のファイナンシャルプランナーや医療ソーシャルワーカーを取材すると、現実はまったく異なる様相を呈しています。無保険のまま病気やケガに見舞われ、わずか数カ月で生活基盤が揺らいで「なぜ最低限の備えすらしていなかったのか」と悔やむ単身者が後を絶ちません。
生命保険という言葉は広範であり、遺族の生活を守る「死亡保障」と、自身の治療費や就業不能リスクに備える「医療・生存保障」が混同されがちです。独身世帯において不要論が当てはまる領域と、逆に削ると破綻リスクに直結する領域の境界線はどこにあるのか。2026年現在の最新データと現場の証言をもとに、単身者が本当に備えるべきリアルな実態を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:独身世帯における死亡保険の必要性は極めて低い一方、病気やケガによる減収・医療費急増に耐える医療保険や就業不能保険の需要はかつてなく高まっている。
- 要点2:公的医療保険の高額療養費制度ではカバーしきれない差額ベッド代や自費診療、休職中の固定費支払いが単身者の家計を直撃する盲点となっている。
- 要点3:見直しの鉄則は「高額な死亡保障の全廃」と「低コストな医療・就業不能保障への絞り込み」であり、貯蓄額と雇用形態に応じたシビアな線引きが命運を分ける。
独身に生命保険は不要という噂の真相|「入らないと後悔する」人が続出する理由
ネット掲示板やSNSでは「独身に生命保険は不要」という言説が定着しているように見えます。しかし、この主張の前提には大きなレトリックのすり替えが存在します。本来、独身者が真っ先に削るべきなのは「自分が死亡したときに数千万円が遺族へ支払われる死亡保険」であり、自分が病気で倒れた際の治療費や生活費を補填する生存給付型の保険まで一律に排除してしまうと、予期せぬ落とし穴にはまることになります。
大手生命保険各社や代理店の窓口データによると、30代から40代の単身者が「無保険のまま急性膵炎で1カ月入院し、貯蓄の半分が一気に消えた」「メンタルヘルスの不調で休職を余儀なくされ、傷病手当金が入金されるまでの資金繰りに窮した」といった事態に直面し、退院後に慌てて加入相談に訪れるケースが頻発しています。既婚者であれば配偶者の収入や家事・看護のサポートを期待できますが、単身者は家賃、水道光熱費、日々の生活支援のすべてを自力で賄わなければなりません。「頼れる身内が同居していない」という独身特有の環境こそが、ひとたび健康を損ねた際の金銭的ダメージを深刻化させる主因となっています。

【2026年最新】独身の生命保険加入率と毎月の保険料平均相場を徹底分析
生命保険文化センターの最新動向や主要保険各社の公開データを俯瞰すると、2026年における単身者の保険に対するスタンスは「過剰な保障を削ぎ落とし、実利に特化させる」合理的な方向へ明確にシフトしています。20代〜40代の独身層における生命保険(個人年金保険を含む広義の保険)の加入率は依然として約65〜70%前後を推移しており、決して「大半の独身が無保険で過ごしている」わけではありません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 独身の生命保険加入率 | 男性:約66.4% 女性:約68.2% | 全世代平均:約79.8% | 若年層を中心に無駄な死亡保障を削り、医療特化型を選ぶ傾向が顕著。 |
| 毎月の保険料平均相場 | 20代:約8,000〜11,000円 30代:約12,000〜16,000円 40代:約15,000〜21,000円 | 既婚世帯平均:月額35,000円超 | 月額5,000〜8,000円程度にスリム化し、残余資金を新NISA等の投資に充てる動きが主流。 |
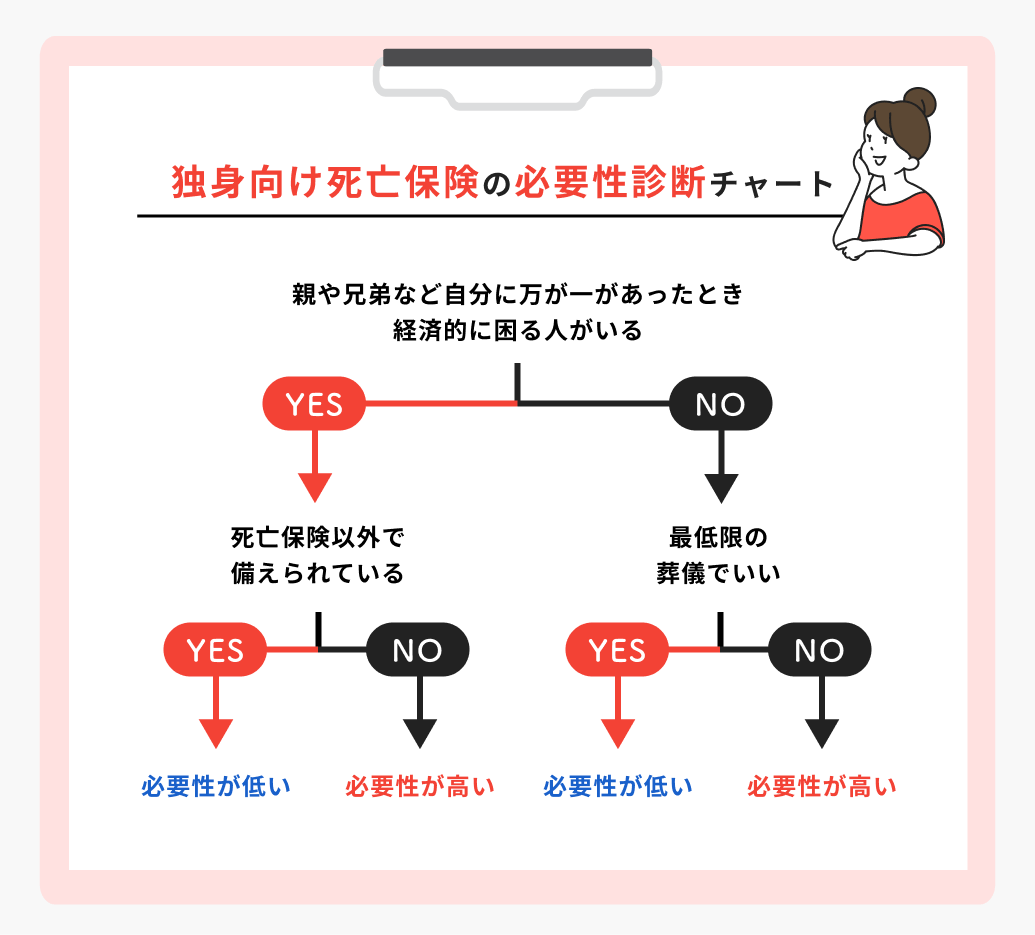
| 死亡保険の必要性 | 葬儀代・身辺整理費用相当(200万〜300万円程度) | 子育て世帯:2,000万〜3,000万円 | 遺族を扶養する義務がない限り、数千万円単位の定期死亡保険は原則不要。 |
| 医療・就業不能の優先度 | 入院日額5,000円+一時金 月額10万〜15万円の就業不能給付 | 特約てんこ盛り型の終身医療保険 | 入院の短期化に対応した「一時金重視型」または「掛け捨て共済」が合理的選択肢。 |
特筆すべきは、独身の保険料平均相場が年代とともに上昇しているものの、近年のスマートな見直し層では月額1万円未満に抑えるケースが増えている点です。楽天生命やSBI生命などのWEB完結型保険、あるいは都民共済・県民共済といった非営利共済を組み合わせ、固定費を極限まで引き下げつつ致命的なリスクのみを塞ぐ手法が支持を集めています。
【実態検証】「独身に保険はいらない」ネットの反応と現場で見えた生々しいリアル
ネット上の掲示板やSNSでは、極端な二者択一の議論が目立ちます。肯定派と否定派の主張を突き合わせると、各自の置かれた金融資産と雇用環境の差異が浮き彫りになります。
【ネット上で見られる主な意見】
- 「貯金が500万円以上あるなら、民間の医療保険に入る意味はほぼゼロ。保険会社の手数料を払っているだけ」(30代・IT企業勤務)
- 「フリーランスで働いていて盲腸で緊急手術になった。傷病手当金が出ない立場だったので、医療保険の一時金20万円がなければ家賃の支払いに詰んでいた」(20代・個人事業主)
- 「親に言われるがまま月2万5000円の積み立て型生命保険に入っていたが、満期返戻金を計算したら利回りが悪すぎて即解約した」(30代・会社員)
- 「がん保険だけは入っておいて救われた。30代前半で乳がんが見つかり、先進医療と自由診療の抗がん剤治療で200万円以上かかったが全額カバーできた」(30代・独身女性)
筆者が取材した独立系FPは、次のように現場のシビアな現状を証言します。「ネットで『保険不要論』を熱心に唱えている層は、すでに数百万円の生活防衛資金を確保しているか、実家に頼れる恵まれた環境にあるケースが大半です。手元資金が100万円未満の単身者がその言論を真に受け、丸腰の状態で病に倒れると、即座に生活保護や債務整理の選択肢が視野に入ってきます」。言論の背景にある「個人の資産状況」を無視した不要論の鵜呑みは、致命的な結果を招来しかねません。
一般に知られていない盲点|高額療養費制度と独身を襲う「間接コスト」の罠
保険不要論の論拠として最も頻繁に持ち出されるのが、公的健康保険の「高額療養費制度」です。一般的な年収水準(年収約370万〜約770万円)であれば、1カ月の自己負担限度額は約8万円から9万円程度にとどまるため、「民間の医療保険で高額な保険料を払う必要はない」と説明されます。しかし、ここには制度上の明確な盲点が存在します。
第一に、高額療養費制度の対象となるのは「保険適用の診療費」に限定される点です。入院時の食事代(標準負担額)、差額ベッド代(個室・少人数部屋代)、身の回りの衛生用品やパジャマのレンタル代は全額自己負担となります。特に単身者の場合、周囲に気兼ねなく仕事の連絡を取ったり静養したりするために個室を希望せざるを得ないケースが多く、差額ベッド代だけで1日あたり5,000円から15,000円以上が請求される例は日常茶飯事です。
第二に、退院後の通院治療や生活維持にかかる「間接コスト」の問題です。近年のがん治療は入院から通院・外来化学療法へと主流が移っており、月に何度も通院しながら仕事をセーブする生活が続きます。治療費そのものは公的保険で抑えられても、タクシー代、家事代行費、ウィッグ代などの雑費が積み重なり、何より「残業代の喪失や時短勤務に伴う手取り給与の激減」が家計を圧迫します。高額療養費制度は治療費の天井を決める制度であって、生活費の減少を補う仕組みではありません。
死亡保険といわれる医療保険・就業不能保険の違いと失敗しない見直し手順
単身者が保険を最適化するためには、保険商品の役割を正確に峻別し、優先順位を明確に再設定する作業が不可欠です。以下に、失敗しない見直しの3ステップを整理します。
ステップ1:死亡保障を必要最低限まで削る
独身世帯において、高額な定期死亡保険や終身保険に加入し続ける理由はほぼ存在しません。自分が亡くなった後に遺族へ残す生活資金が必要ないためです。残された親や兄弟に迷惑をかけないための「葬儀費用・特殊清掃や賃貸解約等の身辺整理代」として、預貯金で200万〜300万円がすでに用意できているなら、死亡保険は完全に解約しても論理的な問題はありません。貯蓄が不十分な場合のみ、掛け捨てで数百万円の少額保障を確保するのが基本です。
ステップ2:実損を埋める医療保障とがん保険の選定
医療保障を準備する場合、長期の入院日額保障よりも「入院一時金特約(1回の入院で10万〜20万円)」が付帯した掛け捨て型が現在の医療実態に合致します。また、治療が長期化しやすいがんに備える「がん保険」については、診断確定時に100万〜200万円程度がまとまって支給される診断給付金タイプの評価が高くなっています。女性の場合は、20代〜30代での罹患率が急上昇する子宮頸がんや乳がん、将来の妊娠・出産時の帝王切開トラブルに備え、女性疾病特約を検討する価値が十分にあります。
ステップ3:就業不能保険と共済の戦略的活用
病気やケガで数カ月以上働けなくなった際、会社員であれば最長1年6カ月間、給与の約3分の2が「傷病手当金」として支給されます。しかし、自営業やフリーランスが加入する国民健康保険には傷病手当金が存在しません。そのため、自営業の単身者にとって就業不能保険の必要性は極めて高く、生命線となります。一方、コストを最小限に抑えたい会社員であれば、月額2,000円程度でバランスよく入院・手術・少額死亡をカバーし、割戻金によって実質負担をさらに下げられる県民共済や都民共済が強力な選択肢となります。
【プロの結論】単身世帯の自立を支える心理的バウンダリーと備えの判断基準
家族社会学の観点から独身者の生活破綻リスクを分析すると、根底には「健全な自立と心理的バウンダリー(境界線)」の欠如が見え隠れします。実家の親が高齢化しているにもかかわらず、「いざとなったら親に頼ればいい」と無意識に依存しているケースや、逆に親側の生活苦に巻き込まれて単身者の蓄えが流出してしまう事態です。独身者にとっての保険とは、他人に人生を委ねず、経済的な自立を死守するための防壁に他なりません。
【保険加入・継続をおすすめできる人】
- 預貯金などの流動資産が150万円未満で、数カ月の休職で家計が破綻する人
- 傷病手当金のセーフティネットが存在しないフリーランス・個人事業主
- 親や親族が高齢または経済的困窮状態にあり、治療費や介護の支援を一切期待できない人
- 手元の現金を減らしたくない心理的傾向が強く、予測不能な出費に強いストレスを感じる人
【保険を解約・大幅削減しても問題ない人】
- すでに生活防衛資金として半年〜1年分以上の生活費(300万〜500万円以上)を現金預金で確保している人
- 大手企業や公務員など、手厚い付加給付や休職補償、傷病手当金が完備されている組織に属する人
- 「治療費はすべて自己資金から捻出する」と割り切り、浮いた保険料を投資に回して資産形成を最優先したい人

【独身 生命 保険】に関するよくある質問(FAQ)
Q1:独身なら県民共済だけで十分という話は本当ですか?
A1:大半の単身者にとって、県民共済や都民共済はコストパフォーマンスの面で極めて有効な選択肢です。月額2,000円程度の掛金で、入院日額や手術、少額の死亡保障がバランスよくパッケージされており、毎年2〜3割程度の割戻金が発生するため実質負担はさらに下がります。ただし、共済は85歳などの年齢上限で保障が終了または縮小する点、重粒子線治療などの先進医療特約の上限が民間生保より低めに設定されている点には留意が必要です。
Q2:親から勧められて加入した積立型の終身保険はどうすべきですか?
A2:早期解約による元本割れのペナルティを精査したうえで、見直しを検討するのが合理的です。昭和・平成の金利が高かった時代の「お宝保険」であれば保有を推奨しますが、低金利期に加入した円建て積立保険は運用利回りが低く、インフレに弱い弱点があります。解約返戻金が大きく毀損しないタイミングを見極めるか、以後の保険料払込をストップして保障額を縮小する「払済保険」への変更手続きを取り、浮いた保険料を手元の貯蓄や新NISA等へ回すのが定石です。
Q3:健康診断で再検査の指摘を受けました。今からでも保険に入れますか?
A3:要再検査や要精密検査の指摘事項がある場合、一般的な医療保険の審査では「特定部位の不担保(指定した臓器の病気は一定期間保障対象外)」という条件が付くか、加入を断られるケースがあります。指摘された検査を速やかに受診し、「異常なし」の確定診断を得てから申し込むのが原則です。万一、持病や既往歴がある場合は、告知項目が緩和されている引受基準緩和型保険も存在しますが、通常の保険に比べて保険料が割高に設定されているため慎重な比較が求められます。
まとめ:過不足ない保障設計で2026年を賢くサバイブする鉄則
「独身だから生命保険は一切いらない」「独身だからこそ手厚い保険に入るべき」――どちらの極論も、単身者が直面する個別のリスクを無視した粗雑な結論です。他者を扶養する義務のない独身世帯において、数千万円規模の死亡保険は明確に不要です。一方で、病気やケガで自らの稼働能力が奪われた際の経済的リスクは、パートナーや家族のいない単身者の方がはるかに過酷な現実となって跳ね返ってきます。
賢明なアプローチは、現在の金融資産残高、勤務先の福利厚生制度、そして雇用形態を冷徹に見極めることです。貯蓄が潤沢になるまでは月々数千円の掛け捨て医療保険や共済で最低限のセーフティネットを張り、手元資金が強固に整った段階で順次スリム化していく。この柔軟かつ合理的な引き算の思考こそが、2026年を生きる単身者にとって後悔のないマネー戦略となります。 (出典: 独身 生命 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。