町内会費の勘定科目はどれが正解?経費計上の境界線と消費税の盲点
年度初めや集金のタイミングで事業者の頭を悩ませるのが、地域の自治会や町内会に支払う会費の経理処理です。「事業に関係ある出費として落とせるのか」「勘定科目は諸会費なのか、それとも雑費なのか」と迷う経理担当者や個人事業主は少なくありません。少額だからと感覚的に処理していると、税務調査の現場で思わぬ指摘を受ける火種になりかねません。
地域社会との共生がビジネスの信用に直結する一方で、プライベートな生活費(家事費)との境界線が極めて曖昧になりやすいのが町内会費の特異な点です。本稿では、国税庁の基本通達や現場の税務判断に精通する専門家の知見を交えながら、2026年の確定申告や決算対策に役立つ町内会費の適正な勘定科目、消費税の取り扱い、家事按分の基準を網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:町内会費の勘定科目は原則として「諸会費」を使用し、事業との直接的な関連性がある場合のみ経費算入が認められる。
- 要点2:対価性(明確な見返り)がないため消費税区分は原則「不課税」であり、課税仕入れに計上するミスが多発している。
- 要点3:自宅兼事務所の個人事業主は「事業用面積比率」等による厳格な家事按分が必須であり、領収書がない場合は出金伝票で保全する。
【2026年最新】町内会費の勘定科目は「諸会費」が王道!雑費との決定的な違い
事業主が地域の町内会や自治会に支払った費用を処理する際、実務上もっとも推奨される勘定科目は「諸会費」です。諸会費とは、同業者組合、商工会議所、協同組合など、事業に関連する団体へ定期的に納める会費をまとめる科目であり、町内会費の性格にもっとも自然に適合します。
会計ソフトの初期設定や帳簿付けの現場では「雑費」で処理してしまうケースも散見されます。しかし、雑費は頻度が極めて低く金額も僅少な一時的支出を収める一時退避場所です。町内会費のように毎年または毎月定額で発生する支出を雑費に放り込み続けると、青色申告決算書や法人決算書における雑費総額が不自然に膨らみ、税務署のモニタリングシステムでアラートが鳴る要因になり得ます。
特に青色申告決算書の損益計算書には「諸会費」という印字枠がデフォルトで用意されていない場合があります。その際は空欄部分に「諸会費」を追加登録して処理するのが堅実な実務対応です。勘定科目の選定においてもっとも重要な原則は「一度採用した科目を年度をまたいで継続適用すること(継続性の原則)」であり、年ごとに諸会費と雑費を行き来させる処理は避けるべきです。

個人事業主と法人の違いとは?自治会費を経費計上できる正当な理由と判定基準
町内会費を経費に算入できるかどうかは、個人事業主と法人で税務上のハードルが大きく異なります。大前提として、所得税法・法人税法ともに「その支出が業務の遂行上直接必要であったか」が問われます。
法人の場合、事業所や店舗、工場を構えている拠点の町内会費は、地域の防災体制や美化活動、防犯対策の恩恵を事業所自体が受けているため、「事業所の維持・円滑な地域営業活動に必要な費用」として全額を損金(経費)計上することが広く認められています。地域住民とのトラブルを予防し、円滑に営業を継続するための社会的協調費としての合理性があるためです。
一方、個人事業主、とりわけフリーランスや小規模自営業者の場合は審査の視線が厳格化します。店舗や事務所を完全に自宅とは別の独立区画として借りているなら問題ありませんが、多くの議論を呼ぶのが「自宅兼事務所」で活動しているケースです。税務当局は「その支払いは事業主本人の個人的な居住者としての義務(家事費)ではないか」という疑念を起点に審査を行います。
自宅兼事務所の家事按分と寄付金疑惑|税務調査で否認されない仕訳例
自宅兼事務所の個人事業主が町内会費を経費に組み入れる場合、客観的かつ合理的な基準に基づく「家事按分」が絶対条件です。私生活の住まいと仕事場が同一空間にある以上、全額を経費算入することは税務調査において否認されるリスクが極めて高いといわざるを得ません。
一般的な按分指標としては「作業スペースの床面積比率」や「事業用使用時間の割合」を用います。例えば、総面積の30%を執務専用エリアとして明確に区分している場合、支払った年会費12,000円のうち3,600円(30%)のみを諸会費とし、残りの8,400円(70%)は「事業主貸」として経費から除外します。
また、町内会費に付随して集金される「赤十字募金」「赤い羽根共同募金」「地域のお祭りへの花掛け代(賛助金)」などは、純粋な町内会費とは別異の性質を持ちます。これらは諸会費ではなく「寄付金」または事業上の必要性に応じた「接待交際費」として切り分けなければなりません。
| 支出の性質・名目 | 適用すべき勘定科目 | 消費税区分 | 実務上の留意点・按分基準 |
|---|---|---|---|
| 定額の町内会費・自治会費 (単独店舗・法人の事務所) | 諸会費 | 不課税(対象外) | 全額経費算入可。地域活動への参加実態や会則を保管。 |
| 自宅兼事務所の町内会費 (個人事業主・フリーランス) | 諸会費 / 事業主貸 | 不課税(対象外) | 床面積等で家事按分。事業割合(20〜40%程度)のみ計上。 |
| 地域祭りへの協賛金・花掛け代 (社名や屋号の掲示あり) | 広告宣伝費 / 接待交際費 | 課税仕入れ(宣伝時) / 不課税 | 提灯やプログラムに屋号が掲載される宣伝効果の有無で判断。 |
| 赤十字・共同募金等の割り当て (任意または会費と同時徴収) | 寄付金 / 事業主貸 | 不課税(対象外) | 法人は損金算入限度額の枠内。個人は確定申告の寄附金控除を検討。 |
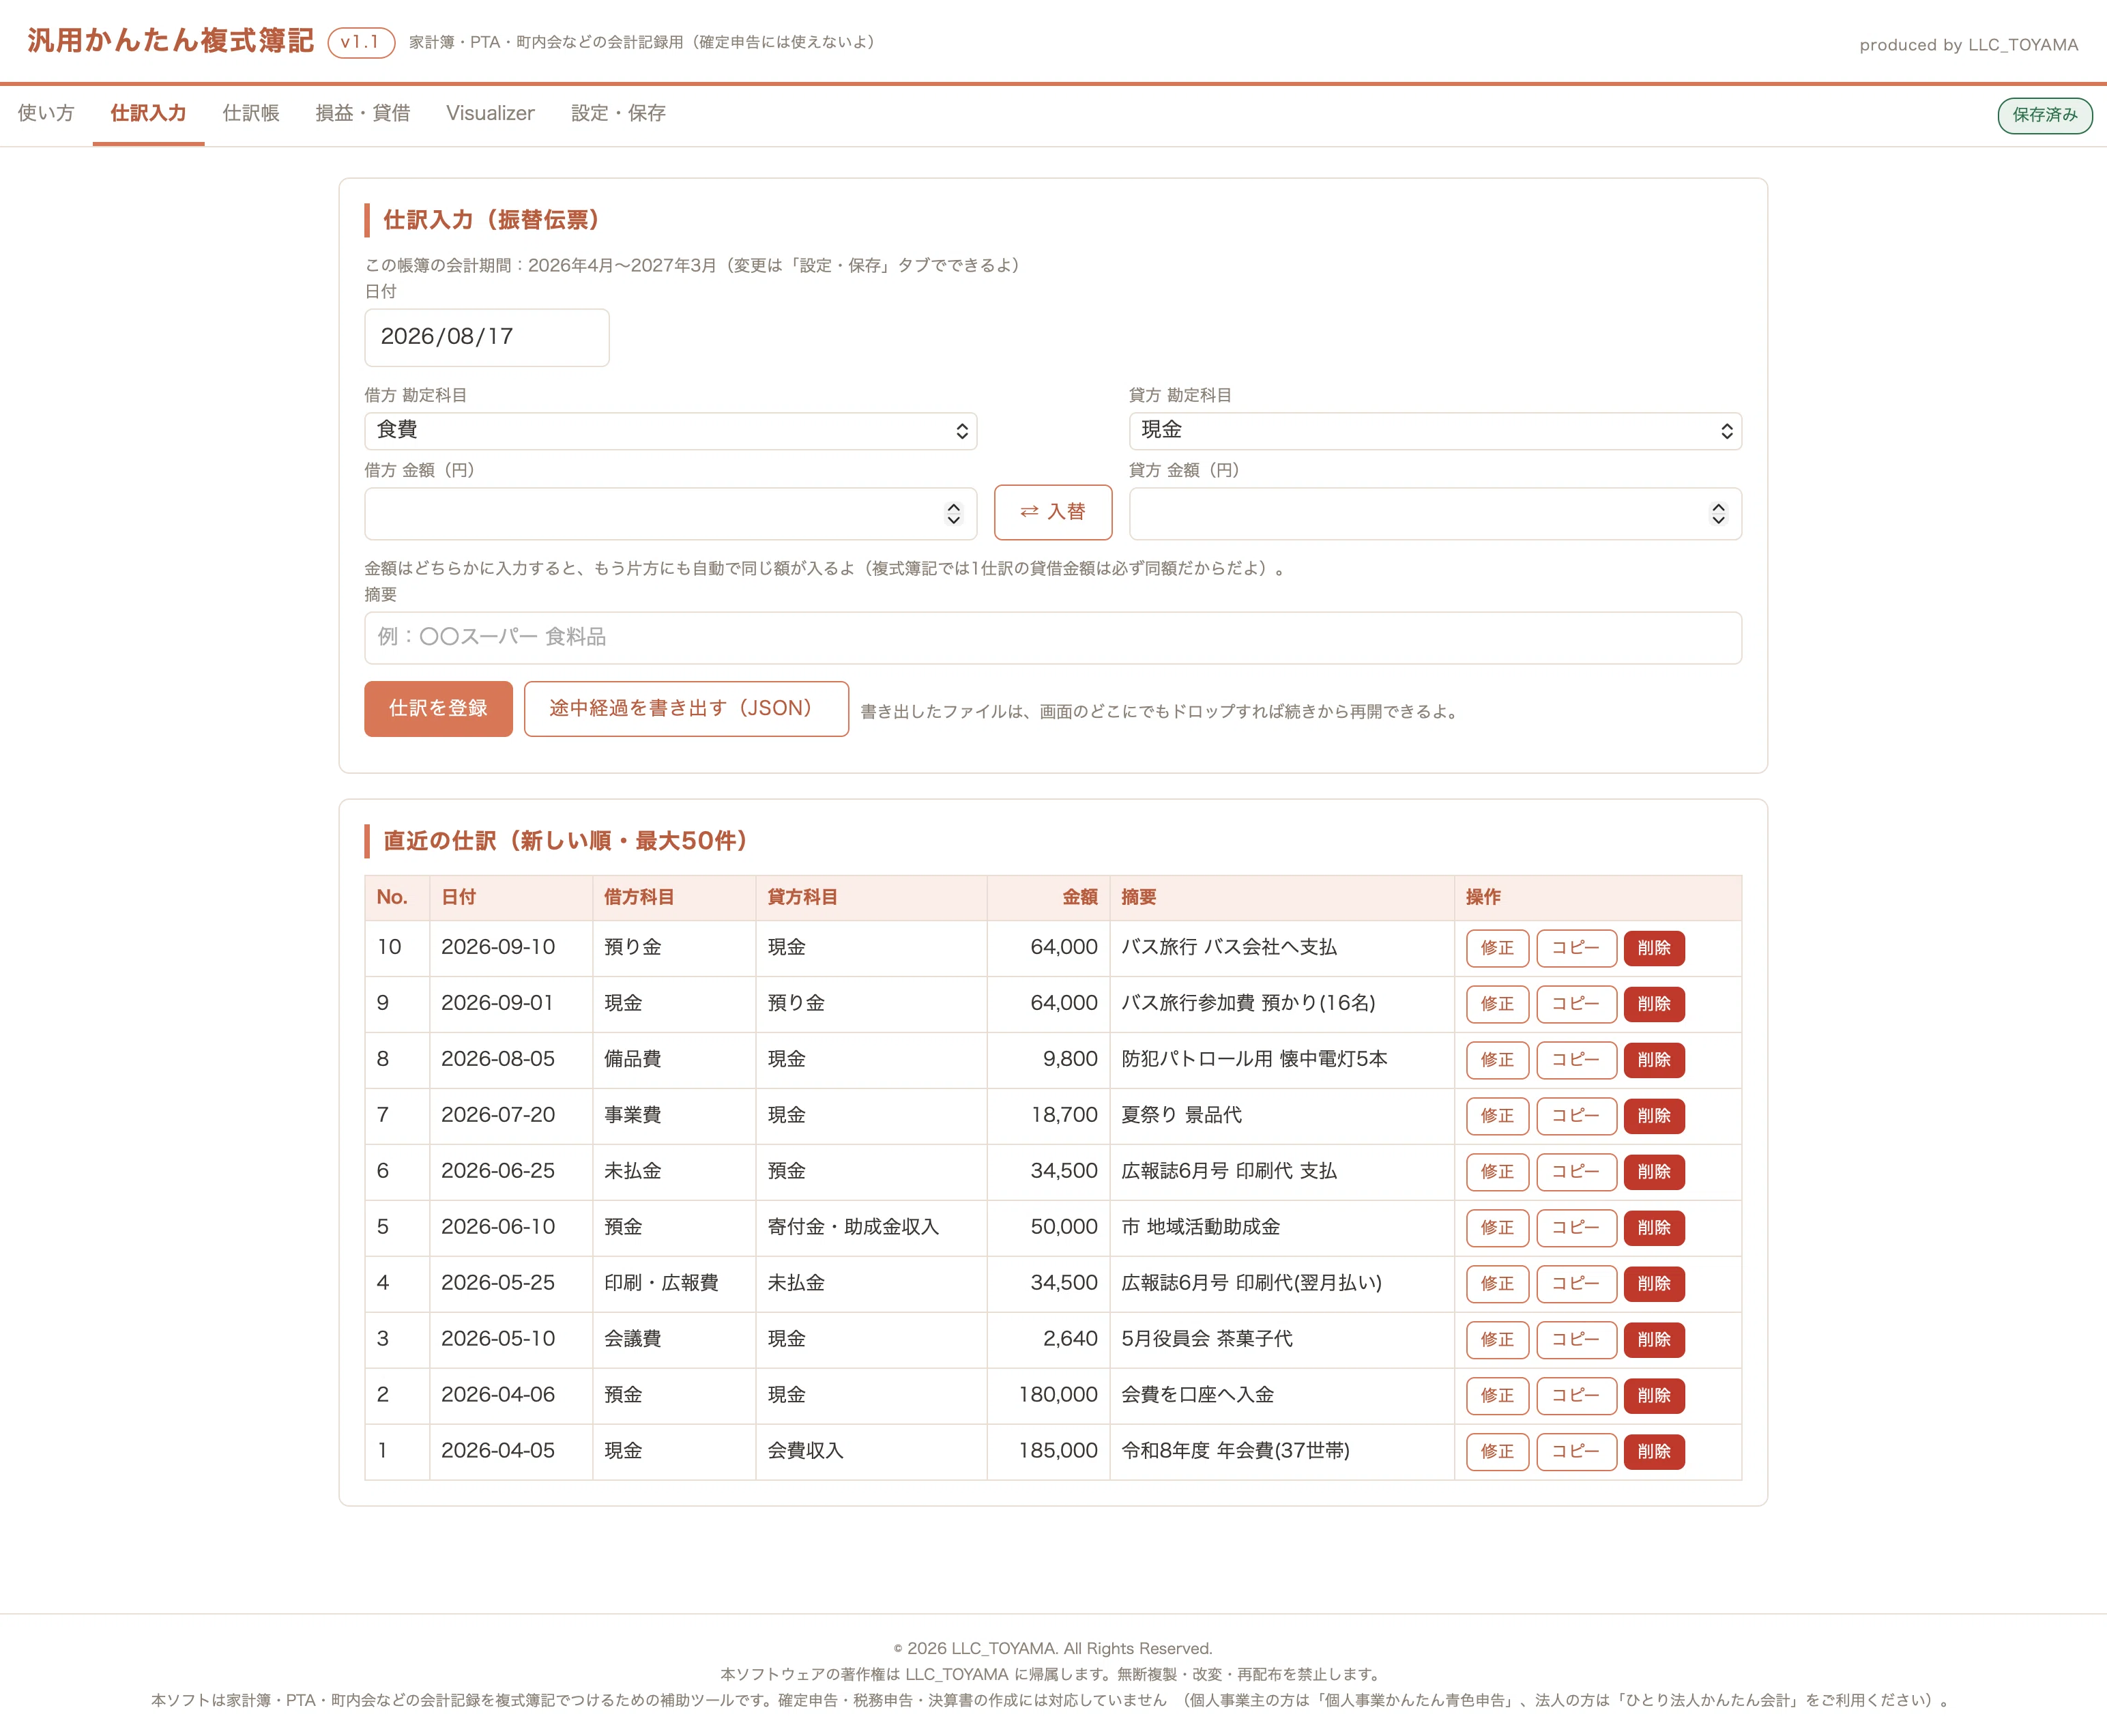
【具体的な複式簿記の仕訳例(自宅兼事務所・按分比率30%・年会費10,000円を現金納付)】
(借方)諸会費 3,000円 /(貸方)現金 10,000円
(借方)事業主貸 7,000円
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告シーズンになると、SNSや税務相談コミュニティでは町内会費の経理処理をめぐる悲喜こもごもの声が飛び交います。「班長が手書きの集金袋を持ってきたが領収書をくれない」「自宅作業のエンジニアだが全額経費にして良いのか」といった疑問は、個人事業主にとって身近かつ切実なトラブルです。
税理士事務所関係者へのヒアリングや現場の事例検証によると、町内会費の集金はボランティア役員が戸別訪問して現金回収するケースが多く、インボイス制度が定着した現在でも適格請求書はもちろん、正式な領収書すら発行されない現場が多々あります。ある個人事業主の証言では、「領収書を請求したら怪訝な顔をされ、古い領収証の切れ端に認印を押されただけの紙片を渡された」という実態も報告されています。
こうした領収書なしの集金に対しては、経理実務の常套手段である「出金伝票」の作成で完全に対処可能です。出金伝票に「支払年月日」「支払先(〇〇町内会〇〇班)」「金額」「支出の目的(令和〇年度自治会費として)」を記載し、回覧板で配布される「会費集金のお知らせ」や「町内会総会資料の収支決算書」をホチキス留めして保存しておけば、税務調査における客観的証拠(支出の事実証明)として十分に通用します。
一般に知られていない盲点とネットの誤解
経理初学者がもっとも陥りやすいトラップが「消費税の課税区分ミス」です。一般的な仕訳ソフトを使用していると、費用科目を入力した際にデフォルトで「課税仕入(10%)」が自動適用されるケースが少なくありません。しかし、国税庁の消費税法基本通達において、同業者団体や町内会に支払う会費は原則として「不課税(課税対象外)」と定められています。
消費税が課税される要件は「資産の譲渡、資産の貸付、役務の提供に対する反対給付(対価性)」があることです。町内会費は、街灯の維持、ゴミ集積場の管理、防災訓練など、地域全体の包括的な環境維持のために拠出されるものであり、「会費を払ったから特定のサービスを個人的に買い受けた」という直接の対価関係が成立しません。そのため、消費税の課税仕入れとして仕訳を切ると、消費税の納税額を過少申告することになり、本税の追徴や加算税の対象となります。
さらに法人経営者が注意すべきは、役員個人の居住地における町内会費を法人口座から支払ってしまうミスです。これは事業所の運営費ではなく、役員に対する個人的利益の供与とみなされ、「役員賞与」として認定されるリスクがあります。役員賞与と認定された場合、法人の損金には算入できないばかりか、役員個人に所得税が追徴課税されるという二重のペナルティを受けるため、私生活の会費との混同は厳禁です。

【プロの結論】経費にして良い人・慎重になるべき人の判断基準
町内会費の経費算入を検討するにあたり、税務リスクと事務コストを天秤にかけた明確なジャッジラインを持つことが求められます。以下の判断基準をもとに、自身の状況を客観的に照らし合わせてください。
【堂々と経費(全額または按分)計上すべき人】
- 実店舗・対面型オフィス・作業場を地域に構えている事業者:地域コミュニティの合意や美化活動が直接営業継続の要件となっているため、事業上の必要性を明確に説明できます。
- 自宅兼事務所で看板や屋号を掲示し、来客や配送が頻繁にある事業者:近隣住民への配慮や道路・ゴミ集積所の利用が事業活動と直結しているため、合理的な床面積按分による計上が妥当です。
【経費算入を控えるか、慎重に判断すべき人】
- 完全在宅のWEB完結型フリーランス(来客・配送なし):近隣自治会との関わりが「居住者個人」の属性に完全に依存しているとみなされやすく、按分しても年間数百円〜数千円の節税効果に対して否認リスクのほうが上回ります。
- 按分の根拠資料(間取り図や事業面積の計算書)を用意できない人:税務調査で按分比率の根拠を提示できなければ、単なる私的流用と判定される恐れがあります。
【町内 会費 勘定 科目】に関するよくある質問(FAQ)
Q1:町内会費を払った際、手書きの領収書や領収証がない場合はどうすれば経費にできますか?
A1:市販の出金伝票に「日付」「支払先町内会名」「金額」「町内会費の支払いである旨」を記載して保存してください。その際、集金時に配られる「集金のお知らせ」や「年間行事案内・総会資料」などの書面を一緒に保管しておくことで、支出の客観的証拠能力が補強されます。
Q2:個人事業主が支払った町内会費は、確定申告書のどこに書けばいいですか?
A2:青色申告決算書(または収支内訳書)の経費欄にある空欄に「諸会費」という科目を追記し、家事按分後の事業利用分のみを記載します。所得控除欄(寄附金控除など)に書くものではない点にご注意ください。
Q3:地域のお祭りで寄付を求められ、1万円を渡しました。これも町内会費と同じ処理でよいですか?
A3:定額の会費とは性質が異なります。祭りのポスターや看板、提灯に事業所名・屋号が貼り出される場合は「広告宣伝費」として処理できます。事業上の取引先や地域との付き合いで単に祝儀を出した場合は「接待交際費」、宣伝見返りのない任意の拠出であれば「寄付金」としての処理が適切です。
まとめ:今後の動向と失敗しないための判断基準
町内会費の経理処理は、金額規模こそ年間数千円から数万円程度と小粒ですが、会計の基本理念である「事業関連性の立証」「費用収益対応の原則」「消費税の対価性判定」が凝縮された重要な論点です。
迷ったときは「勘定科目は諸会費」「消費税は不課税」「自宅兼事務所は客観的基準で家事按分」「領収書がなければ出金伝票」という基本ルールを遵守してください。小さな支出であっても曖昧さを排除し、帳簿の整合性を保ち続ける姿勢こそが、税務調査を不安なく乗り切り、堅牢な事業基盤を築くための最短ルートです。 (出典: 町内 会費 勘定 科目(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。