肺がん治療費の相場と自己負担額の実態!最新制度と減免の真相を徹底検証
「まさか自分が肺がんに罹患するとは夢にも思わなかった。告知の瞬間に頭が真っ白になり、命の危機とともに胸を締め付けたのが『これから一体いくら治療費がかかるのか』という底知れぬ恐怖だった」——これは、都内の精密検査で肺腺がんの確定診断を受けた50代男性会社員が、当時の手記に生々しく綴った告白です。近年の治療技術や新薬の進化によって予後は着実に改善している一方、長期化する投薬や入院に伴う経済的プレッシャーは、多くの患者と家族を苦しめ続けています。
国立がん研究センターや厚生労働省の最新データが物語るように、肺がんは部位別死亡数でも常に上位を占める重篤な疾患です。治療選択肢が広がった現代だからこそ、「手術・抗がん剤・放射線・先進医療で最終的にいくら手元から出ていくのか」という現実的な数字を把握しておく必要があります。自己負担額を劇的に引き下げる公的セーフティネットの真実から、知られざる減免の特例措置まで、現場の取材データを基に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:総医療費は数百万円規模に及ぶが、高額療養費制度の活用により月額の自己負担額は一般的な所得層で約8万〜9万円(多数回該当時は約4.4万円)に収まる。
- 要点2:オプジーボや分子標的薬など高額な抗がん剤治療も保険適用となるが、通院の長期化や差額ベッド代、先進医療(陽子線・重粒子線)の技術料約300万円超は全額自己負担となる盲点が存在する。
- 要点3:万が一治療費が払えない場合でも、病院のソーシャルワーカー相談や公的医療費減免、傷病手当金の受給手続きによって生活破綻を食い止める防衛ルートが確立されている。
【2026年最新相場】肺がん治療費の実態とステージ別自己負担の内訳
肺がんの治療費は、発見時の病期(ステージ)および組織型(非小細胞肺がん・小細胞肺がん)によって大きく枝分かれします。読者が最も知りたい「結局、窓口で支払う実質的な自己負担額はいくらなのか」という疑問に対する答えは、公的医療保険と高額療養費制度を前提とするかどうかで桁が変わってきます。
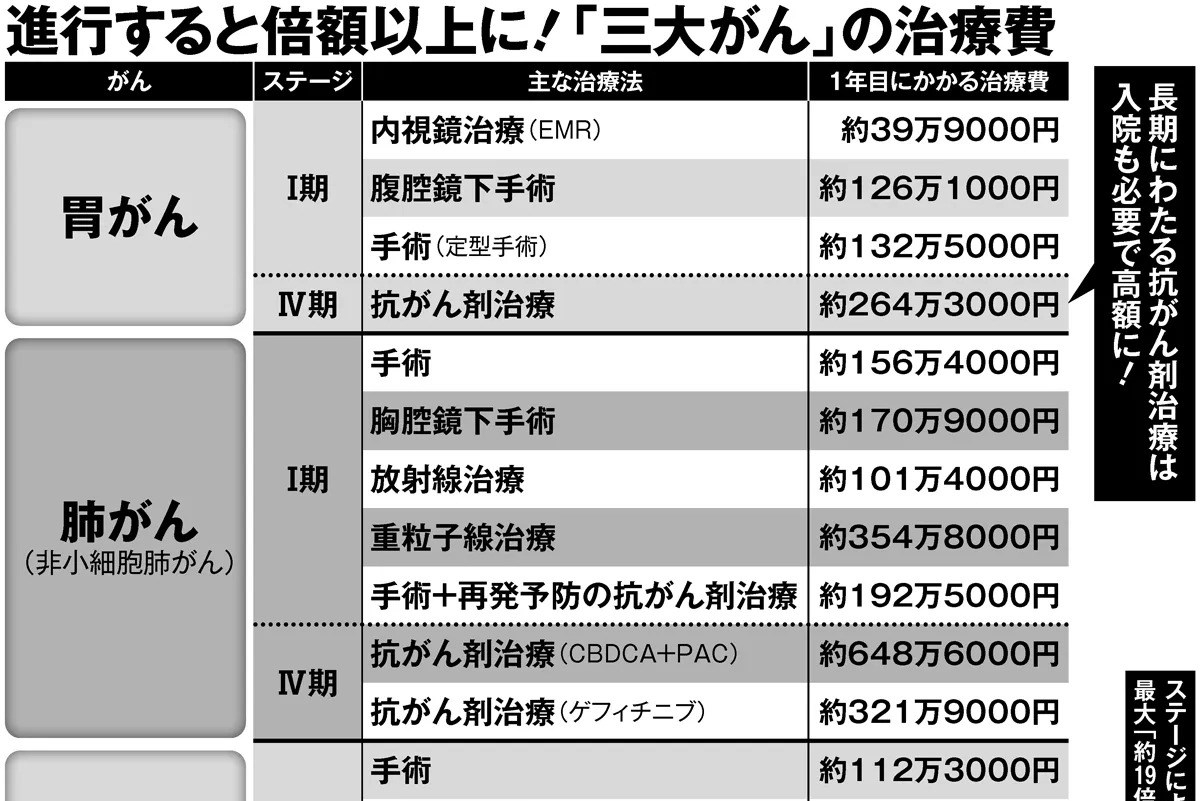
早期発見であるステージ1〜2では外科手術が治療の主軸となり、肺がん手術入院費用平均(2026年最新データ)を検証すると、胸腔鏡手術やロボット支援下手術(ダ・ヴィンチ手術)を含めた総医療費はおよそ150万〜250万円に達します。3割負担であれば窓口計算で45万〜75万円となりますが、後述する認定証を提示すれば実際の支払いは約8万〜10万円前後にとどまります。
対照的に、進行期であるステージ3や遠隔転移を伴う肺がんステージ4治療費詳細まとめにおいては、手術適応外となるケースが多く、放射線と化学療法の併用、あるいは分子標的薬や免疫チェックポイント阻害薬による長期的な薬物療法が中心となります。この場合、1回あたりの支払いは上限額に抑えられるものの、治療が1年、2年と続くことで累積費用が数十万〜百万円単位で積み上がっていくのが実態です。
| 病期(ステージ) | 主な標準治療内容 | 10割総医療費(目安) | 実質自己負担額(月額・制度利用時) |
|---|---|---|---|
| ステージ1〜2 | 胸腔鏡・ロボット手術、術後補助化学療法(内服/点滴) | 約150万〜250万円 | 約8万〜12万円(入院月のみ、差額ベッド代等別) |
| ステージ3 | 化学放射線同時併用療法(CRT)+免疫療法(地固め) | 約300万〜500万円(年換算) | 月額約4.4万〜8.7万円(多数回該当の恩恵あり) |
| ステージ4 | 分子標的薬、免疫チェックポイント阻害薬(オプジーボ等) | 年間約500万〜1,200万円超 | 年間約50万〜100万円(通院治療を複数年継続) |

【超高額薬のリアル】オプジーボ・キイトルーダと分子標的薬の保険適用相場
がん治療において、患者や家族を最も震撼させるのが「薬価」の桁違いな高さです。画期的な免疫チェックポイント阻害薬として名を馳せた抗がん剤オプジーボやキイトルーダの費用は、薬価収載当初から度重なる薬価引き下げが行われたものの、現在でも1回の投与で数十万円、年間の総薬剤費としては約800万〜1,000万円前後に達します。
また、EGFR遺伝子変異陽性など特定の遺伝子異常をターゲットにする肺がん分子標的薬の保険適用における現在の相場も同様に高水準です。第3世代のタグリッソをはじめとする薬剤は、1錠あたり数万円、毎月の薬代だけで10割換算なら約70万〜90万円に跳ね上がります。
「もし保険が効かなかったら即座に破産する」という現場の悲鳴は決して誇張ではありません。しかし、日本が誇る国民皆保険制度下では、これらすべての標準治療薬が保険適用対象となっています。自己負担3割であれば月額20万〜30万円となりますが、後述の高額療養費制度を正しく機能させることで、最終的な月々の支払いは一般的な所得層(年収約370万〜770万円)で約8万2,430円(+α)、4カ月目以降は4万4,400円にまで抑え込まれます。
【制度の落とし穴】高額療養費制度と限度額適用認定証で防ぐ医療費破綻
「高額療養費制度があるから安心」と油断していると、一時的なキャッシュフローの枯渇に直面します。この制度は本来、病院の窓口で3割負担の全額を支払った後、申請から約3カ月後に上限超過分が口座へ還付される仕組みだからです。退院時に数十万円単位の現金決済を求められ、慌てふためく患者が後を絶ちません。
この危機を未然に防ぐ生命線が、限度額適用認定証の申請手続きの経緯とタイミングです。入院や治療開始が決まった段階で、加入している健康保険組合や協会けんぽ、市町村の国民健康保険窓口へ事前に申請し、交付された認定証を医療機関の窓口に提示することで、初めから自己負担限度額までの支払いにとどめることが可能になります。現在はマイナンバーカードを保険証として利用する「マイナ保険証」により、事前の紙の認定証申請なしで限度額以上の支払いをストップできる運用が浸透していますが、システム未対応のクリニックも一部残るため、治療開始前の事前確認が不可欠です。
肺がんにおける高額療養費自己負担限度額は、患者の年齢と所得区分によって厳密に定められています。70歳未満の年収約370万〜770万円世帯であれば、計算式は以下の通りです。
【自己負担限度額(月額)】= 80,100円 +(総医療費 - 267,000円)× 1%
さらに見落としてはならないのが「多数回該当」のルールです。過去12カ月以内に同じ世帯で高額療養費の支給が4回以上あった場合、4回目からは限度額が一律4万4,400円に減額されます。抗がん剤治療が年単位に及ぶ肺がん患者にとって、この多数回該当こそが家計の命綱となります。
【先進医療の真相】重粒子線・陽子線治療の300万円超をどう乗り越えるか
「切らずに治す最先端の放射線」として注目を集めるのが、粒子線治療です。しかし、肺がん先進医療である重粒子線治療費の真相を直視すると、保険適用の範囲と自己負担の壁に直面します。
現在、肺がんに対する肺がんの放射線治療および陽子線治療費用のうち、限局性の非小細胞肺がんに対する一部の陽子線・重粒子線治療は公的保険の適用が認められていますが、進行度や照射部位によっては依然として「先進医療」の枠組みにとどまるケースがあります。先進医療と判定された場合、通常の診察・検査・入院料には公的保険が適用されるものの、照射にかかる技術料(およそ300万〜330万円)は全額自己負担となります。この技術料には高額療養費制度が一切適用されません。
民間のがん保険や医療保険に「先進医療特約」(月額100円〜200円程度)を付帯させていれば、この技術料は全額保険金から給付されます。しかし、未加入の状態で先進医療を選択した場合、貯蓄から一括で300万円超を拠出しなければならず、治療法の選択肢が経済力に縛られるという冷酷な格差が顕在化します。
【実態検証】治療費が払えない場合の減免理由と知られざる公的支援網
「貯金を切り崩しても、もう限界だ」「病気で働けなくなり、今月の支払いができない」——現場の医療ソーシャルワーカー(MSW)のもとには、悲痛な声が日常的に寄せられています。しかし、そこで治療を諦めてはなりません。公的に認められた肺がん治療費が払えない場合の減免理由や救済措置が存在します。
まず知るべきは、各医療機関に設置された「がん相談支援センター」の存在です。ここでは専門の相談員やソーシャルワーカーが常駐し、家計の窮状に応じた制度の案内を行っています。経済的に困窮している患者に対しては、社会福祉法第2条に基づく「無料低額診療事業」を実施している医療機関を利用することで、窓口負担が全額免除または減額される道が開かれています。対象となるのは、失職や大幅な減収により生活保護基準に近い水準まで収入が落ち込んだ世帯です。
さらに、現役世代の生活防衛に直結するのが傷病手当金の受給要件と現在の手続きです。会社員や公務員が加入する健康保険では、がんの療養のために連続3日間を含む4日以上仕事を休んだ場合、最長通算1年6カ月にわたり、標準報酬日額の3分の2に相当する手当金が支給されます。治療費の支払いで支出が膨らむ中、途絶えがちな収入を補填する強力な砦となります。
加えて、1年間(1月1日〜12月31日)に世帯で支払った実質的な医療費が10万円(総所得200万円未満の場合は総所得の5%)を超えた場合は、医療費控除申請と確定申告の詳細まとめを押さえておくべきです。通院にかかった交通費(電車・バス代、緊急時のタクシー代等)も控除対象となり、翌年の所得税還付および住民税の軽減という形で確実に手元資金を取り戻すことができます。

噂の真偽を検証|がん保険給付金へのネットの反応と失敗しない備え
SNSやネット掲示板では、肺がんのがん保険給付金を巡るネットの反応が活発に飛び交っています。「診断一時金で200万円もらえたから助かった」という安堵の声がある一方、「通院治療ばかりで入院給付金がほとんど出なかった」「先進医療特約をつけていなくて後悔した」という後悔の書き込みも散見されます。
かつてのがん治療は「長期入院と外科手術」が前提でしたが、現在の肺がんは「短期間の入院手術」あるいは「完全な外来通院による分子標的薬・抗がん剤投与」へと急速にシフトしています。昭和・平成初期に加入した古いタイプのがん保険では、「20日以上の継続入院」が給付条件になっていたり、外来投薬が保障対象外になっていたりすることが多く、給付請求時にトラブルとなる事例が相次いでいます。
【プロの結論】医療経済と患者の心理的境界線から導く教訓
医療費をめぐる問題は、単なる損得勘定にとどまらず、患者と家族の人間関係や心理状態に深く影を落とします。日本社会において古くから見られる「家族に迷惑をかけたくない」という過度な遠慮や、家族側が本人の生活防衛を犠牲にしてまで高額な自由診療を強要する共依存的な関係は、治療の継続性を著しく損なうリスクを孕んでいます。
患者と家族が健全な心理的バウンダリー(境界線)を維持し、冷静に治療へ向き合うための判断基準を整理します。
- がん保険の診断一時金を手厚くすべき人:貯蓄が200万円未満の世帯、自営業・フリーランス(傷病手当金がない国民健康保険加入者)、住宅ローンや教育費の支払いがピークにある子育て世代。
- 追加の民間保険に慎重になるべき人:すでに十分な金融資産(預貯金500万〜1,000万円以上)があり、企業の付加給付制度(自己負担限度額が月2万〜3万円に抑えられる大手健保組合など)が充実している公務員・大企業会社員。
「お金がないから最適な治療を選べない」という悲劇を避けるために不可欠なのは、根拠のない民間療法や高額な未承認薬に飛びつくことではなく、確立された公的制度と正確な病状評価を照らし合わせる客観的な視点です。
【肺がん 治療 費】に関するよくある質問(FAQ)
Q1:肺がんの抗がん剤治療を外来(通院)で受ける場合、1回あたりの費用はいくらですか?
A1:使用する薬剤(殺細胞性抗がん剤、分子標的薬、免疫チェックポイント阻害薬)によって総額は大きく異なりますが、3割負担かつ高額療養費制度を利用した場合、外来1回(または1カ月)の自己負担上限額は約4.4万〜8.7万円(一般的な所得層の場合)となります。同月内に複数回通院しても、1カ月間の累計額が所得区分に応じた上限額を超えた分は支払う必要がありません。
Q2:差額ベッド代や食事代は高額療養費の対象になりますか?
A2:対象になりません。高額療養費制度の計算に含まれるのは「保険診療の対象となる医療費」のみです。希望して入る個室や少人数部屋の差額ベッド代、入院時食事療養費の標準負担額(1食あたり約490円)、パジャマ代や診断書作成料などの雑費はすべて全額自己負担となります。
Q3:ステージ4と診断され、分子標的薬を長期間飲み続ける場合の総額はどうなりますか?
A3:分子標的薬は毎日服用するため毎月上限額に達しますが、4カ月目以降は高額療養費の「多数回該当」が適用されます。年収約370万〜770万円の世帯であれば、初めの3カ月は約8.3万円、4カ月目以降は月額4万4,400円となり、年間での実質自己負担額は約60万〜70万円程度で推移します。これに医療費控除を併用することで、翌年の税負担を大幅に軽減できます。
まとめ:治療と生活を両立させるための賢明な防衛策
肺がんと宣告されたとき、数百万〜数千万円という薬剤や治療法の数字だけを目にすると、誰しも絶望的な気持ちに囚われます。しかし、正確な情報と公的セーフティネットの仕組みを知っていれば、家計の破綻を防ぎながら最善の標準治療を継続することは十分に可能です。
限度額適用認定証の速やかな取得、がん相談支援センターへの早期相談、そして傷病手当金や医療費控除といった権利を余すことなく行使すること——これらの一連の手続きこそが、病魔に立ち向かう患者と家族にとって最大の経済的防護壁となります。不安に押しつぶされる前に、まずは病院の医療ソーシャルワーカーへ相談し、治療と生活を両立させる現実的なロードマップを描き出してください。 (出典: 肺がん 治療 費(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。