みずほ銀行システム障害の真相とMINORIの現在|2026年最新検証
メガバンクの一角を担うみずほフィナンシャルグループ。かつて「IT界のサグラダ・ファミリア」とまで揶揄された約4000億円規模の勘定系システム「MINORI」を巡っては、度重なる大規模トラブルの記憶が今なお利用者の脳裏に刻まれています。2002年の発足初日、2011年の東日本大震災直後、そして2021年に相次いだATM通帳取り込みや送金遅延など、日本の金融インフラを揺るがした事態の数々はなぜ繰り返されたのでしょうか。
金融庁による異例の業務改善命令を経て、抜本的な組織改革とシステム保守体制の再構築が進められてきました。2025年10月の大規模基盤更新作業の無事完了、さらには勘定系システムの一部をメガバンクでいち早くクラウド環境(AWS)へ移行させる最新の取り組みなど、2026年現在のみずほのIT基盤は歴史的な転換期を迎えています。本稿では、度重なるトラブルの深層から開発ベンダーの複雑な構造、そして2026年現在の信頼性まで、現場取材の知見と客観的データを基に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:障害の根本原因は、旧3行の主導権争いに起因する4社マルチベンダー構造と「システムの全容を把握する人材の不在」という組織風土にあった。
- 要点2:巨額4000億円を投じた勘定系システム「MINORI」は、先進的なSOA設計ながらも運用・保守の連携不全により2021年の連続障害を招き、金融庁から厳しい業務改善命令を受けた。
- 要点3:2026年現在は2025年秋の大規模更新完遂とAWSへのクラウドリフトを推進し、内製化と心理的安全性を取り入れた組織改革によって安定稼働へ大きく前進している。
【経緯と真相】みずほ銀行システム障害の原因はなぜ根絶しなかったのか?
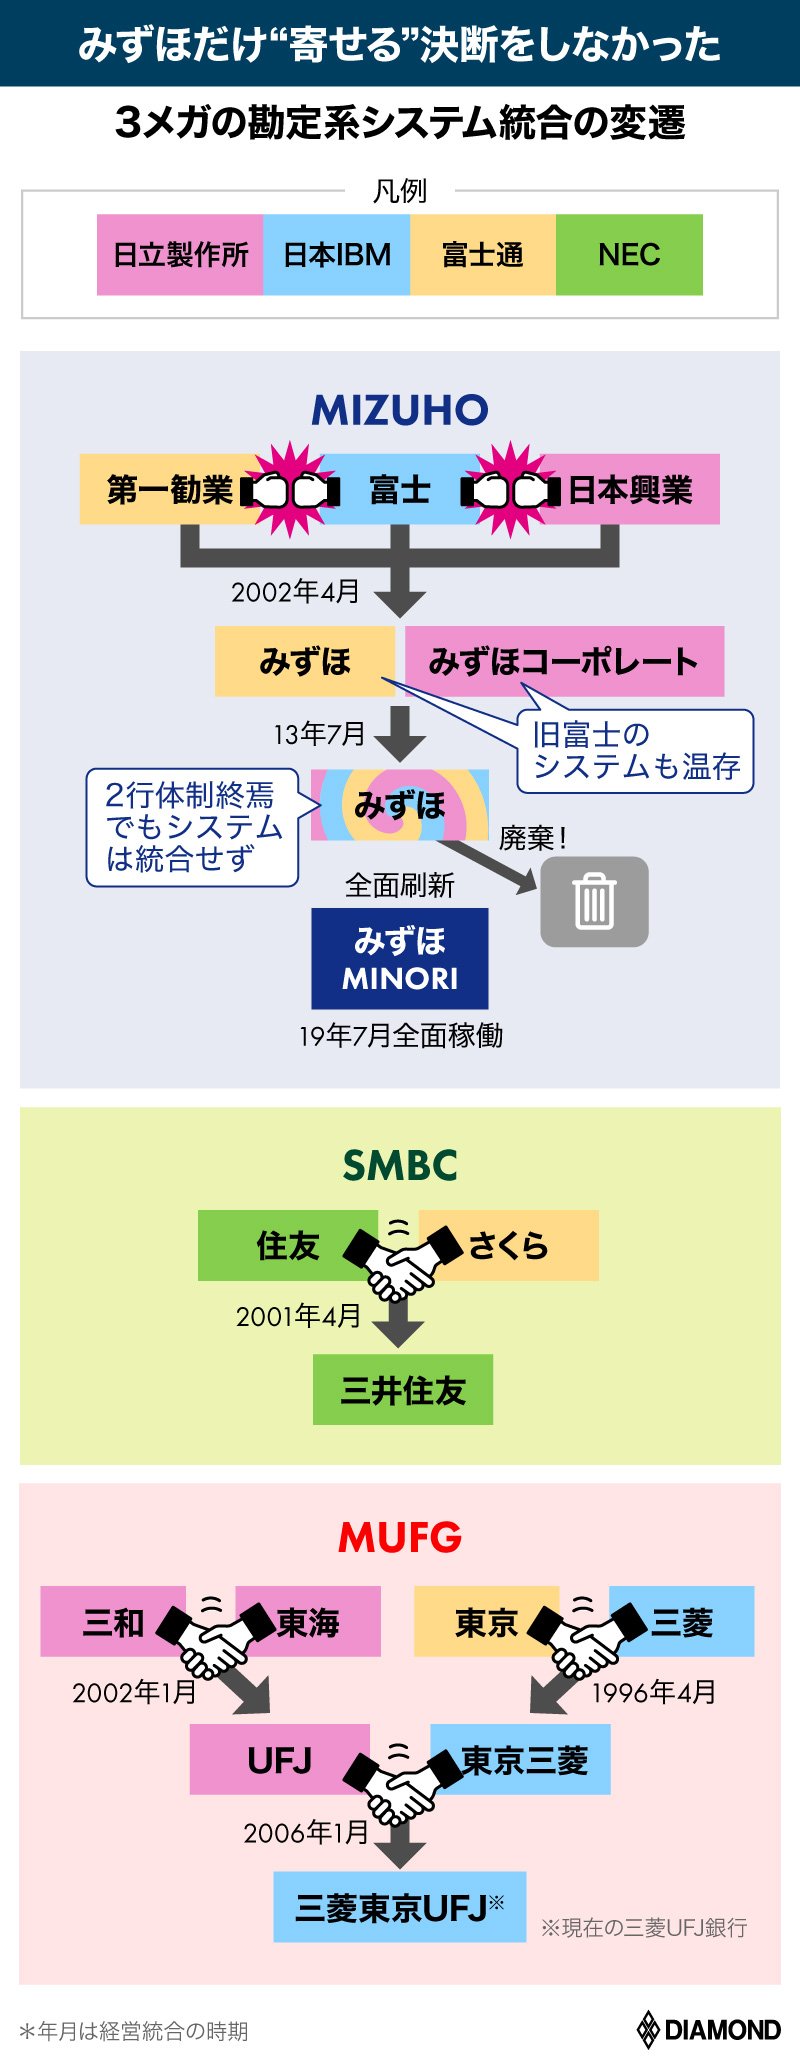
みずほ銀行のシステムトラブルを語る上で避けて通れないのが、誕生時から続く統合の宿命です。2000年の第一勧業銀行、富士銀行、日本興業銀行による経営統合発表以来、同行は3度にわたる壊滅的なシステム障害を経験してきました。
第1の波は、発足初日である2002年4月1日に発生した口座振替二重引き落としやATM停止トラブルです。旧3行が互いの主導権を譲らず、各行の既存基盤を無理やり中継サーバーでつなぎ合わせたツギハギ構造が引き金となりました。第2の波となった2011年3月の東日本大震災直後には、義援金振込の急増に伴う処理件数オーバーフローによって送金遅延が全国へ拡大。当時の経営陣は抜本的なシステム一本化の決断を迫られることになります。
そして第3の波が、新システム移行後である2021年2月から9月にかけて計8回発生した連続障害でした。特に2021年2月28日の障害では、全国4318台のATMが停止し、5244件ものキャッシュカードや通帳が機械内部に取り込まれるという深刻な事態に発展。休日の商業施設や駅構内で利用者が長時間の立ち往生を強いられ、社会的なパニックを引き起こしました。
報道関係者や内部関係者の証言によると、この2021年の連鎖障害を引き起こした直接の要因は、定期預金のデータ移行処理に伴う容量不足エラーや、データセンター内のハードウェア故障時のフェイルオーバー(自動系切替)不全といった運用上のミスでした。しかし、その深層には「機械が異常を検知しても現場が顧客優先の判断を下せない硬直した組織構造」が存在していたことが、後の調査報告書で浮き彫りとなっています。
巨額4000億円の勘定系システム「MINORI」の実態と金融庁の行政処分
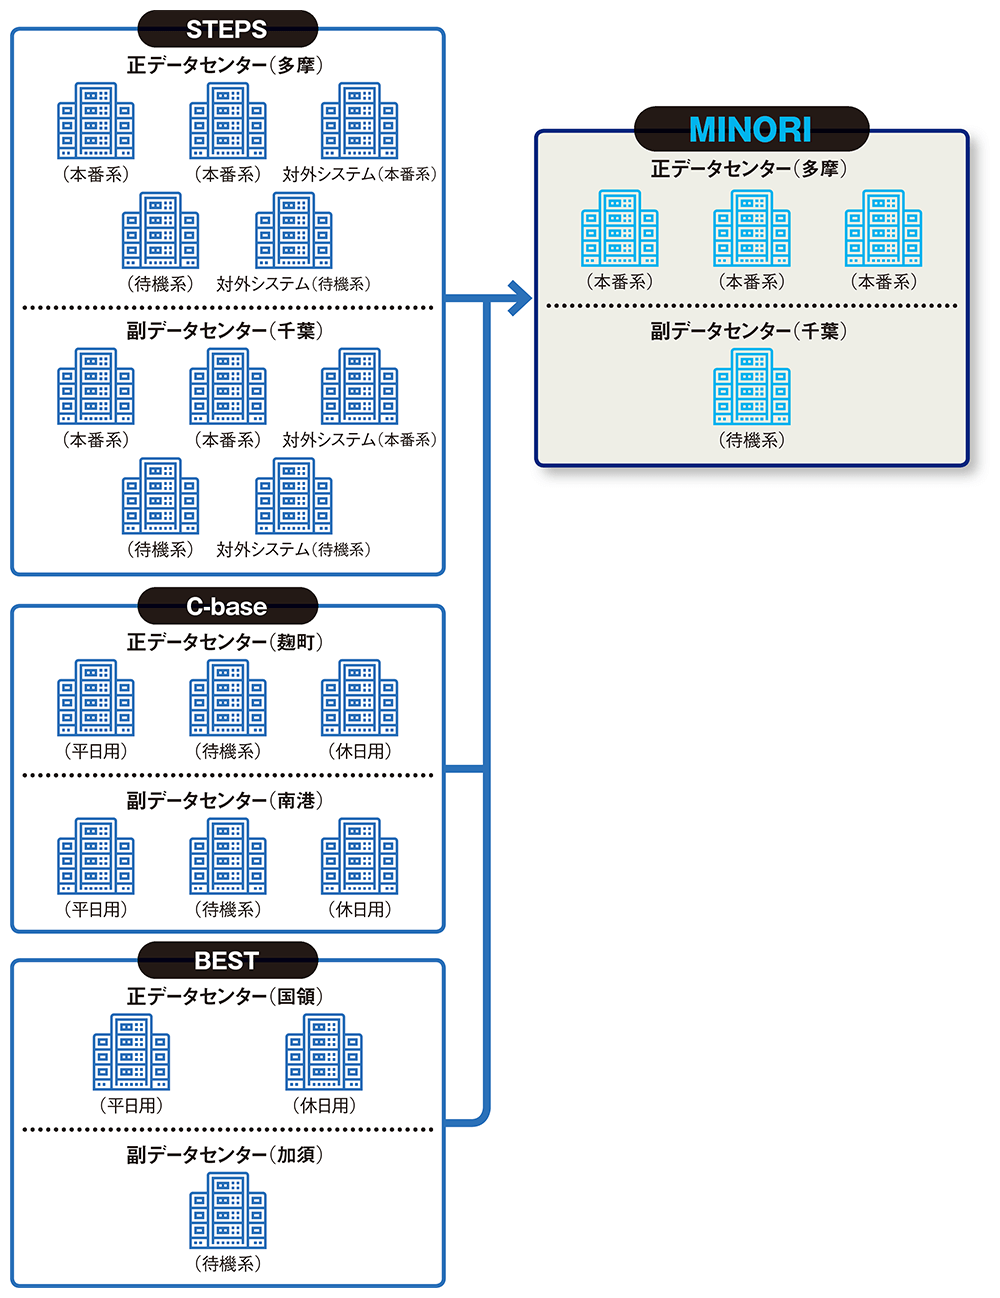
みずほ銀行が約4000億円超のIT投資と、延べ35万人月という前代未聞のエンジニアを動員して構築したのが、現行の勘定系システム「MINORI(ミノリ)」です。2019年夏に約8年におよぶ開発期間を経て全面稼働を迎えました。
MINORIの最大の特徴は、業務機能を細かく分割して相互連携させる「SOA(サービス指向アーキテクチャ)」を採用した点にあります。しかし、この高度なアーキテクチャを実現するために採用された体制こそが、国内名門ITベンダー4社による異例の分割発注でした。
みずほフィナンシャルグループは、日本IBM、日立製作所、富士通、NTTデータの4社に各基幹モジュールの開発を分担させました。特定のベンダーに依存するベンダーロックインを回避し、最先端の技術を組み合わせる狙いがあったものの、結果としてシステム境界(インターフェース)の仕様整合や障害発生時の責任分界点が極めて複雑化することとなりました。
2019年の稼働から約2年間は平穏に見えたものの、その後に連続障害が発生。2021年11月、金融庁はみずほフィナンシャルグループおよびみずほ銀行に対し、銀行法に基づく業務改善命令を発出しました。金融庁が指摘した核心は「システムそのものの不具合」にとどまらず、以下の3点に集約されていました。
- 全容把握の欠如:システムの全容を理解している社員が社内におらず、ベンダー任せの管理体制になっていたこと。
- 言うべきことを言わない風土:トラブルの兆候やリスクがあっても、経営層へバッドニュースがタイムリーに上がらない減点主義の企業文化。
- 現場のIT軽視とコスト削減偏重:MINORI稼働後に大幅なシステム関連経費削減を進めた結果、保守要員の削減やノウハウの喪失を招いたこと。
この行政処分を重く受け止めた経営陣は総退陣し、システム統括責任者を含む抜本的な経営ガバナンスの刷新を余儀なくされました。
【データ比較】メガバンク3社の銀行勘定系システム比較と特徴
日本の3大メガバンクは、それぞれ全く異なるアプローチで勘定系システムの統合と維持を行ってきました。みずほ銀行のMINORIが持つ独自性と立ち位置を、客観的データから比較します。
| 項目 | みずほ銀行(MINORI) | 三菱UFJ銀行(Day1) | 三井住友銀行(SMBC勘定系) |
|---|---|---|---|
| 主幹事・主要ベンダー | 4社分散(IBM、日立、富士通、NTTデータ) | 日本IBM主導(旧東京三菱ベース) | 日本電気(NEC)、日本IBM |
| システム構造・特徴 | SOA構造(業務機能ごとにモジュール化) | 統合メインフレーム中心の堅牢設計 | 旧住友基盤をベースにした段階的拡張 |
| 推定開発・刷新投資額 | 約4,000億円超 | 約2,500億円 | 約1,500億円〜2,000億円 |
| 最新動向(2025〜2026年) | 2025年秋大規模更新完了、AWSクラウドリフト推進 | 次世代基盤のオープン化検討、AI実装 | デジタル統括「Olive」連携基盤の強化 |
| 編集部の評価・見解 | 柔軟性は高いが保守統制難度大。近年は内製化で克服傾向 | 安定性は圧倒的だが基盤近代化の速度に課題 | スピードと安定のバランス良好。リテールDXが先行 |

【実態検証】利用者の生の声と現場目線で見えたリアル
一連の障害発生時、SNSやネット掲示板(5ちゃんねる、知恵袋など)では辛辣な声が相次ぎました。「給料日に引き出しができない」「月末の取引先への支払いが滞り信用問題になった」といった切実な被害報告から、「みずほガチャ(ATMが無事使えるかどうかの運試し)」といったネットスラングまで誕生する事態となりました。
しかし、批判の矛先が経営陣に向かう一方で、現場のITエンジニアや支店窓口の行員に対しては同情と労いの声も寄せられていました。当時の大手掲示板やSNSでは、現場エンジニアと見られるユーザーからの以下のような書き込みが注目を集めました。
「仕様書が存在しないブラックボックスモジュールがある」「障害アラートが鳴っても、上層部の承認がないと緊急停止コマンドを打てない」「4社の責任の擦り付け合いで根本解決に時間がかかる」
当時の記者会見で見せた経営陣の硬直した受け答えと、過酷な深夜復旧作業に追われる現場エンジニアの疲弊。このギャップこそが、長年にわたる同行の機能不全を象徴していました。ユーザーの信頼を回復するためには、単なるコード修正ではなく、現場が迅速に権限を行使できる「心理的安全性」の確保が不可欠であったことは明白です。
【2026年最新状況】AWSクラウド移行と再発防止策でみずほシステムはどう変わったか?
度重なる試練を経たみずほフィナンシャルグループは、再発防止策として総額数千億円規模の継続的なIT再投資と体制刷新を断行しました。2026年現在、同行のシステム運用はかつてない安定期へと移行しています。
象徴的なトピックが、2025年10月11日から12日にかけて実施された「MINORI」の大規模基盤更新作業です。公式発表資料によると、週末の2日間にわたって入念なリハーサルを重ねた計画停止を伴う更新が行われ、トラブルなく無事に完了してサービスが再開されました。かつて計画メンテナンスのたびにトラブルを警戒されていた時期から、格段の運用力向上が証明された形です。
さらに先進的な取り組みとして注目されているのが、勘定系システム「MINORI」の一部機能や開発環境を2026年度中に「Amazon Web Services(AWS)」へ移行するクラウドリフト計画です。2025年2月に開催された金融戦略説明会でも明らかにされた通り、メガバンクの中でいち早く勘定系の一部をパブリッククラウドへ載せる決断を下しました。
このクラウド移行は、単なるコスト削減ではなく「IT人材不足の解消」と「開発スピードの劇的向上」を狙った戦略的布石です。オンプレミスのレガシーなインフラ保守に縛られていた社内IT人材を最新のクラウド技術領域へシフトさせ、ベンダー丸投げ体質からの脱却(内製化率の向上)を着実に進めています。
一般に知られていない盲点とネットの誤解
みずほ銀行のシステムに関して、ネット上では「MINORIそのものが欠陥システムである」という論調が散見されますが、これは専門的な見地から見ると一面的な誤解です。
MINORIのアーキテクチャであるSOAは、世界的な金融機関やFinTech企業でも標準的に採用される柔軟な設計思想です。モジュール単位での機能改修が容易であるため、新機能のリリースや外部APIとの連携においては、他行の巨大モノリシック(一体型)システムよりも優位性を持っています。2021年に露呈した問題の本質は「設計思想の欠陥」ではなく、「複雑なモジュール群を統合運用・保守するためのテスト自動化環境や組織体制の不備」でした。
また、「4社分割発注がすべての元凶」という見方も正確ではありません。4社に分割したからこそ、どの単一ベンダーの撤退リスクにも耐えうる体制が構築された側面があり、現在推進されているAWSへの部分移行も、モジュールが独立しているMINORIだからこそ着手できた芸当と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
組織社会学やシステム工学の視点から見ると、組織のサイロ化(縦割り構造)と減点主義が生んだ「沈黙の螺旋」が過去の障害の本質でした。現在はこの教訓が徹底的に生かされ、システムガバナンスと監視体制は国内最高水準に引き上げられています。これらを踏まえた現在の利用判断基準は以下の通りです。
- みずほ銀行をメインバンクとして積極的に活用すべき人:
- 最新のFinTechサービスや外部決済連携、法人のAPI連携などをスピーディに利用したい層。
- グループ一体の総合金融サービス(信託・証券連携)を活用して資産運用を一本化したい個人投資家や法人。
- 慎重な口座運用やリスク分散を検討すべき人:
- 過去の障害への心理的懸念が強く、1分1秒の送金遅延も絶対に許容できない決済用口座を運用するユーザー(他行とのマルチバンク併用を推奨)。
- 完全に枯れた単一ベンダー製の伝統的メインフレーム基盤に絶対的な信頼を置く保守層。
【みずほ システム】に関するよくある質問(FAQ)
Q1:みずほ銀行の勘定系システム「MINORI」とは何の略ですか?
A1:MINORIは特定の英単語の頭文字ではなく、「実りある未来を共創する」というコンセプトから名付けられたみずほ独自の基幹勘定系システムの名称です。旧3行のシステムを統合し、2019年より本格稼働しています。
Q2:なぜ日本IBM、日立、富士通、NTTデータの4社に分かれて開発されたのですか?
A2:旧第一勧業(富士通)、旧富士(日本IBM)、旧日本興業(日立)がそれぞれ異なるベンダーを採用していた歴史的経緯に加え、単一ベンダーへの依存防止や各社の得意領域(為替、勘定系、対外接続など)を組み合わせる狙いがあったためです。NTTデータは主にネットワークや接続基盤を担いました。
Q3:2026年現在のみずほ銀行のシステムは本当に安全と言えますか?
A3:金融庁の業務改善命令以降、取締役会直属のITガバナンス強化、テスト体制の自動化・厳格化、2025年秋の大規模更新の成功など、信頼性は大幅に向上しています。さらにAWSクラウドを活用した障害耐性の向上も進められており、過去のような初歩的ミスによる大規模停止リスクは極めて低くなっています。
まとめ:今後の動向と失敗しないための判断基準
みずほ銀行のシステム障害の歴史は、日本のIT産業における「超巨大組織の統合」と「多層下請け構造」の限界を浮き彫りにした貴重な教訓でした。幾度もの痛みを経て、同行は単なるシステムの改修にとどまらず、企業風土の刷新や内製IT人材の育成へと舵を切りました。
2026年現在、勘定系システム「MINORI」の大規模更新を乗り越え、メガバンク初となるAWSクラウドリフトへと挑戦を広げるみずほのIT戦略は、守りから攻めへと完全にシフトしています。過去のトラブルという影を克服し、最先端のデジタル金融インフラとして実を結びつつある同行の動向は、今後も日本の金融DXを占う重要な試金石となるでしょう。 (出典: みずほ システム(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。