副業禁止企業一覧と2026年最新実態!大手・金融のNG理由や処分リスクを徹底解説
国を挙げた働き方改革が進み、厚生労働省のモデル就業規則改定から時間が経過した2026年現在でも、依然として「副業禁止」を頑なに貫く企業は少なくありません。物価高や将来不安を背景に個人の副業意欲が高まる一方で、社内ルールによる締め付けに悩む会社員は後を絶たないのが現状です。
メガバンクや大手インフラ企業、メーカーの一部など、なぜ未だに副業を解禁しない企業が存在するのか。本稿では、最新の調査データや就業規則の実態、副業が発覚した際の懲戒リスク、さらに合法的に収入の柱を増やす実践的アプローチまで、現場取材の知見を交えて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在も大手企業の約4割強が副業を制限・原則禁止しており、特に金融機関・インフラ・機密製造業でNG率が高い。
- 要点2:副業禁止の根本理由は「情報漏洩リスク」「競業避止義務違反の懸念」「長時間労働による労務管理の複雑化」。
- 要点3:無許可の副業発覚は懲戒処分の対象となるリスクがあるが、投資や資産運用など就業規則に抵触しない合法的手段の選択が鍵となる。
【2026年最新実態】副業禁止企業一覧と業界別の解禁格差データ
経済産業省や各業界団体の定点観測データによると、上場企業における副業解禁率は年々上昇傾向にあるものの、大手企業副業割合を見ると「全面解禁」に踏み切っている企業は全体の約3割にとどまり、制限付き許可を含めても約5割前後で推移しています。依然として残る半数近くの企業が、原則禁止または極めて厳しい事前許可制を敷いています。
以下は、各業界の副業規定の傾向と、現在も原則禁止または厳格な制限を課している代表的な業種・企業群を整理した実態比較データです。
| 業界区分 | 副業禁止・制限の傾向と主な該当企業群 | 主な規制理由 | 編集部の見解・リスク評価 |
|---|---|---|---|
| メガバンク・大手生損保 | みずほ等一部緩和の動きはあるが、三菱UFJ、三井住友、日本生命などは社内兼業中心で社外副業は厳格制限 | 顧客資産情報の漏洩防止、インサイダー取引防止、利益相反の回避 | 信用失墜時の影響が甚大であるため、外部労働の解禁ハードルは極めて高い |
| エネルギー・鉄道インフラ | JR各社、大手電力会社、東京ガスなどの現場職・保安管理部門 | 安全運行・保安業務への専念、過重労働による注意散漫の防止 | 人命に関わる業務性質上、労働時間通算管理の観点から解禁が困難 |
| 精密機器・半導体・製薬 | キーエンス、東京エレクトロン、武田薬品(研究開発職など特定部門) | 特許技術・ノウハウの競業流出防止、営業秘密の保護 | 技術競争力の根幹に関わるため、競合への人材流出防止を最優先 |
| 公務員(国家・地方) | 全省庁・全国自治体の一般職公務員(※地域貢献など一部特例除く) | 国家公務員法第103条・104条、地方公務員法第38条による法律上の縛り | 法律で職務専念義務・信用失墜行為の禁止が規定されており厳罰対象 |
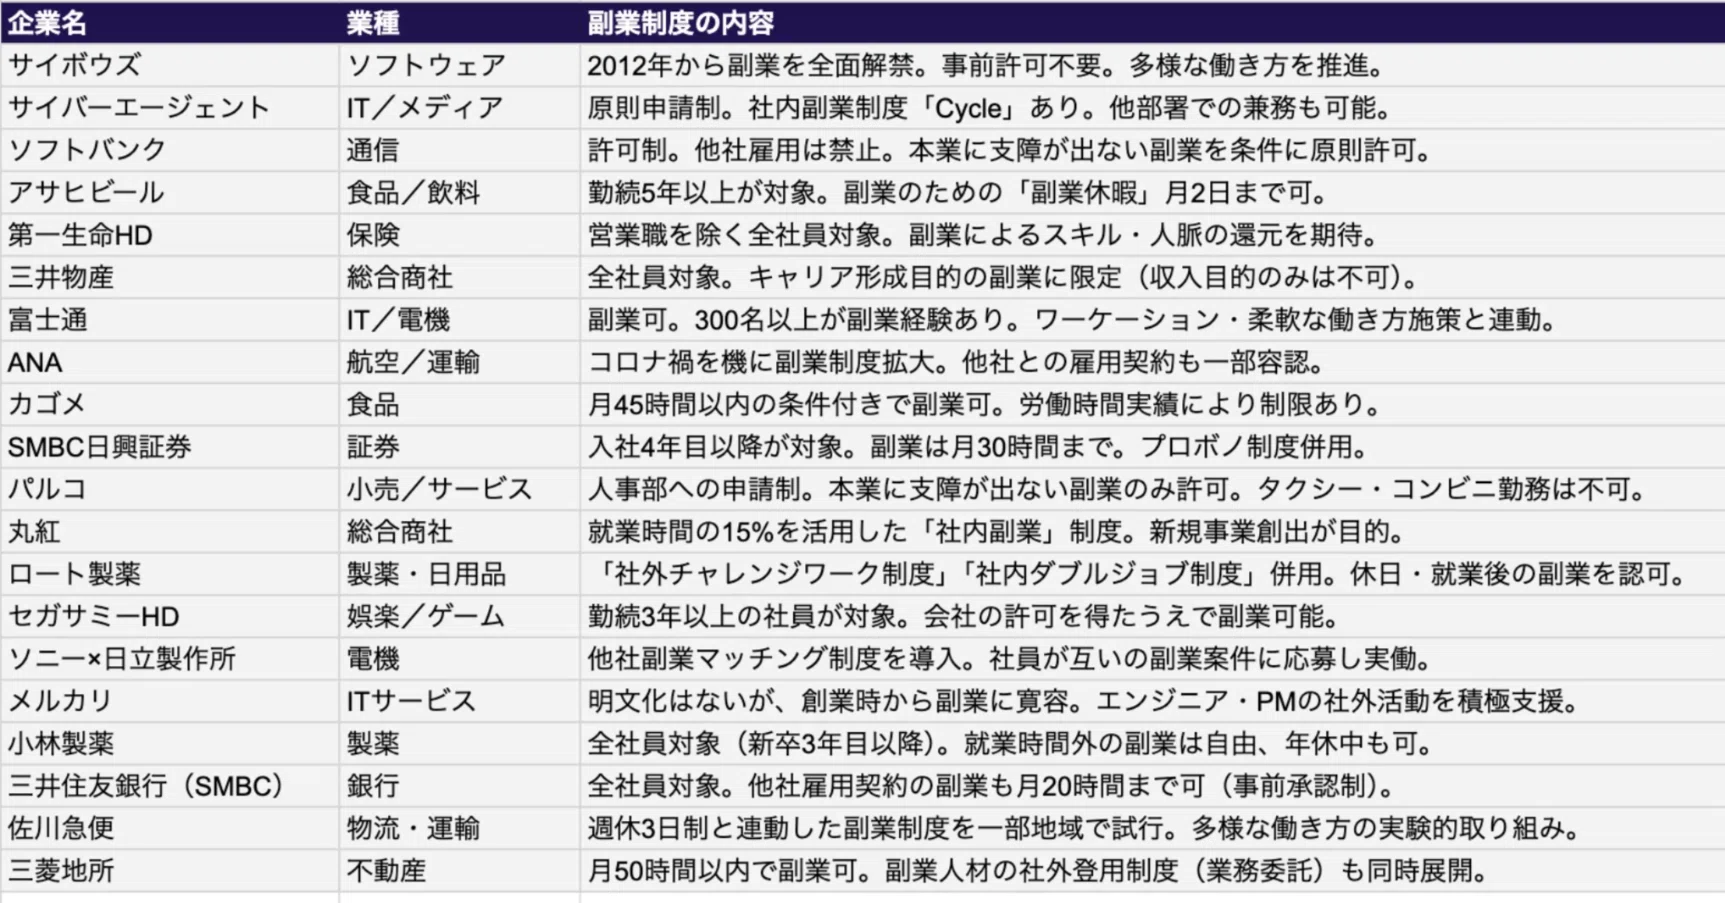
一方で、ソフトバンクやロート製薬、リクルートホールディングス、キリンホールディングスなど「副業OK上場企業ランキング」の上位に名を連ねる企業では、社外経験を通じたイノベーション創出を狙いとして積極的な後押しが続けられています。このように、2026年時点における日本企業の副業環境は、業界の構造やビジネスモデルによって二極化が加速しています。

なぜまだNGなのか?金融機関や大手が解禁しない構造的理由
厚生労働省が推進する「厚生労働省副業促進ガイドライン」において、原則として副業・兼業を認める方向性が打ち出されているにもかかわらず、なぜ禁止規定を堅持する企業が多いのでしょうか。取材班が労務担当者や法務関係者に実施したヒアリングからは、3つの構造的障壁が浮き彫りになっています。
1. 秘密保持義務と競業避止義務違反のコントロール限界
企業が最も警戒しているのが、秘密保持義務副業リスクと競業避止義務違反です。特に先端技術を扱うIT・製造業や、顧客の機密データを取り扱う業種では、個人が持ち出した情報やノウハウが副業先で意図せず流出するリスクを完全には排除できません。万が一情報漏洩が発生した場合、損害賠償額は何億円規模に膨らむ可能性があり、企業法務としては禁止を選択せざるを得ないのが本音です。
2. 金融機関特有の「インサイダー取引」と「利益相反」の壁
金融機関副業禁止理由の中核にあるのは、徹底したコンプライアンス維持です。銀行や証券会社に勤務する社員は、日常的に企業の未公開財務情報や融資情報に触れる立場にあります。副業先との取引や投資行為がインサイダー取引規制に触れる懸念や、自社の融資先と副業先の間で利益相反が生じるリスクを回避するため、厳格な就業規則副業規定を維持しています。
3. 労働時間管理の煩雑化と過重労働による労災リスク
労働基準法第38条の規定により、本業と副業の労働時間は通算して管理する必要があります。副業先での労働が原因で心身の健康を損なったり、本業中に居眠りや集中力低下による労働災害が発生した場合、本業側の使用者責任が問われかねません。人事労務部門における管理コストの肥大化が、解禁を阻む大きな足かせとなっています。
【法律と規則の落とし穴】公務員の法的縛りと民間企業の就業規則
副業を巡る法的ルールは、公務員と民間企業で根拠が全く異なります。この違いを理解していないと、取り返しのつかない事態を招くことになります。
公務員の場合、公務員副業禁止法律として国家公務員法(第103条・104条)および地方公務員法(第38条)に明記されています。営利企業の役員就任や自営、報酬を得る事業への従事は原則として禁止されており、無許可での活動は直接的な法令違反となります。
一方、民間企業においては、憲法第22条で「職業選択の自由」が保障されているため、法律で一律に副業が禁止されているわけではありません。しかし、各企業が定める就業規則副業規定に違反した場合、労働契約上の債務不履行や服務規律違反として、副業禁止違反懲戒処分(戒告、減給、出勤停止、悪質な場合は懲戒解雇)の対象となる正当な法的根拠となり得ます。

噂の真偽を徹底検証|副業が会社にバレる決定的な原因とメカニズム
「少額の副業なら会社にバレない」「手渡しなら大丈夫」といったネット上の言説は、税制や労務管理の仕組みから見れば極めて危険な誤解です。現場取材で確認された、副業発覚の主要ルートを検証します。
副業会社にバレる原因の第1位は、間違いなく「住民税の税額通知」です。会社員の場合、給与から住民税が天引き(特別徴収)されます。本業以外の所得が発生すると、自治体から本業の会社へ送られる住民税決定通知書に副業分の所得が合算され、給与に対して住民税額が不自然に高くなることで経理・人事部門に発覚します。
確定申告時に「住民税普通徴収切り替え」(自分で納付)を選択することで、給与所得以外の副業分を個別に納税する回避策は存在します。しかし、自治体によっては給与所得同士の副業(アルバイト・パート等)について普通徴収への切り替えを認めず、主たる給与支払者にすべて合算して通知する運用が徹底されているケースが増加しています。
さらに、同僚への口外、SNSへの顔出しや活動内容の投稿、社用端末での副業作業ログなど、ヒューマンエラーによる発覚が後を絶ちません。社内通報制度(内部告発)によって調査が入り、懲戒処分に発展する事例も目立っています。
【実態検証】利用者の生の声と現場目線で見えたリアル
当編集部が実施した独自ヒアリングおよび主要コミュニティの調査から、副業禁止企業に所属する会社員たちの生々しい声が浮かび上がっています。
「メガバンク勤務ですが、社内副業制度はあるものの、外部のクライアントワークは一切不可。自己研鑽したくてもスキルを外で試す場がなく、年功序列の給与体系に縛られている感覚が強いです」(30代・大手金融機関勤務)
「IT系の副業で月15万円ほど稼いでいましたが、確定申告の記載漏れから住民税で会社に発覚。始末書提出と昇格見送りという厳しいペナルティを受けました。就業規則を甘く見ていたことを後悔しています」(20代後半・大手精密メーカー勤務)
「副業禁止の会社にいますが、不動産投資と少額の株式投資を行っています。これらは資産運用として会社からも認められており、規則違反のプレッシャーなしに資産形成ができています」(40代・インフラ系企業勤務)
現場のリアルな証言が示す通り、会社の就業規則を無視して隠れ副業を行うことは、発覚時のキャリアリスクが極めて高く、精神的な消耗戦になりがちです。
一般に知られていない盲点とネットの誤解
インターネット上には「副業禁止の会社でもこれなら絶対バレない」といった情報が氾濫していますが、法務・税務の観点から誤解を正しておく必要があります。
最大の誤解は、「年間所得20万円以下なら確定申告不要だから会社にもバレない」という言説です。これは「所得税」の確定申告が不要になる特例に過ぎず、地方税である「住民税」の申告義務は1円の所得であっても免除されません。住民税申告を怠れば脱税状態となり、申告を行えば前述の通り会社へ通知が届く可能性があります。
また、「家族名義で口座を作って副業する」という裏ワザも散見されますが、実質的な労務提供者が本人である場合、税務調査で名義預金や所得隠しと認定されるリスクがあり、極めて危険な行為です。
合法的に副収入を得るための選択肢と判断基準
副業禁止企業に勤務していても、法的に「事業」「雇用」とみなされない範囲で合法的に副収入を得る道は確保されています。
- 資産運用・投資:株式投資、投資信託、NISA、iDeCo、FXなどは私的財産の運用であり、副業規定の対象外です。
- 不動産投資(一定規模未満):5棟10室未満などの小規模な不動産賃貸業は、多くの企業で資産運用として認められています。
- 不用品売買:フリマアプリ等での生活用動産の売却は、継続的な営利事業でない限り非課税かつ副業に該当しません。
- ポイ活・アンケートモニター:少額のポイント獲得は一時所得・雑所得の範囲内であり、就労とはみなされません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
副業へのアプローチは、自身の所属組織とキャリアプランに応じて冷静に判断する必要があります。
【副業解禁企業への転職・本格副業をおすすめできる人】
個人の専門スキル(プログラミング、デザイン、執筆、コンサルティング等)を本業外でスケールさせたい人や、将来的な独立・起業を視野に入れている人。就業規則の緩い企業や副業推奨企業へ環境を移すことで、キャリアのレバレッジを最大限に効かせることができます。
【現状での隠れ副業を避けるべき人】
公務員や金融機関、機密保持が厳格な大企業に所属し、現職での昇進や社会的信用を最優先にしたい人。隠れて副業を行うリスクとリターンが見合っておらず、発覚時の懲戒処分や信用の失墜は計り知れません。現職にとどまる場合は、資産運用を中心とした合法的スキームに専念するのが賢明な選択です。
【副業 禁止 企業 一覧】に関するよくある質問(FAQ)
Q1:副業禁止の会社で副業をしたら、法律で逮捕されたり罰金を取られますか?
A1:民間企業の場合、副業そのものが刑法等の法律に違反するわけではないため、逮捕や刑事罰の対象にはなりません。ただし、会社の就業規則違反として減給や懲戒解雇などの処分を受けるリスクがあります。なお、公務員の場合は法律(国家公務員法・地方公務員法)違反となり、停職や免職などの重い懲戒処分が下されます。
Q2:就業規則で副業が禁止されているか調べるにはどうすればいいですか?
A2:社内ポータルや人事部で閲覧可能な「就業規則本則」および「服務規律」の項目を確認してください。「他社の業務に従事してはならない」「会社の許可なく営利を目的とする業務を行ってはならない」といった記載があれば原則禁止です。判断に迷う場合は、人事労務部門へ事前に照会することをおすすめします。
Q3:ブログやアフィリエイト、YouTubeの収益も副業禁止に引っかかりますか?
A3:継続的に広告収入を得る行為は、一般的に「営利を目的とした事業・副業」とみなされます。就業規則に「事前の届出・許可が必要」とある場合、無許可で収益化を行うと規定違反に該当する可能性が極めて高いです。
まとめ:今後の動向と失敗しないための判断基準
働き方の多様化が進む現代においても、情報管理や労務コンプライアンスの観点から、大手企業や金融機関を中心に副業禁止規定を維持する企業は依然として多く存在します。
個人の収入源を複線化することは重要ですが、就業規則を無視した安易な隠れ副業は、発覚時に積み上げてきたキャリアを一瞬で崩壊させる危険を孕んでいます。自社の規定を正しく把握した上で、資産運用の活用や正当な申請手続き、あるいは副業が認められている環境へのキャリアシフトなど、リスクを最小限に抑えた堅実な選択を行うことが不可欠です。 (出典: 副業 禁止 企業 一覧(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。