学資保険返戻率ランキング2026!元本割れの罠と不要論の真相
教育費の高騰や物価上昇が家計を直撃するなか、子どもの大学進学資金をどう確保すべきか頭を悩ませる保護者が後を絶ちません。新NISAの普及によって「投資一本で十分」「学資保険はもはやオワコン」といった極端な言説がSNSを飛び交う一方、着実に元手を増やせる確実な貯蓄手段として学資保険を再評価する動きも根強く存在します。
しかし、契約プランの選択を一段階誤るだけで受取額が支払総額を下回る「元本割れの罠」に陥るリスクは依然として潜んでいます。本稿では、主要各社の最新シミュレーション数値を徹底取材・精査し、返戻率ランキングの上位陣と現場でしか分からない決定的な落とし穴を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険返戻率トップクラスは約105%〜108%台で推移しており、貯蓄重視型に絞れば確実な資産形成手段として機能する。
- 要点2:ネット上の「不要論」の正体は低返戻率プランや医療特約の付帯による元本割れであり、新NISAとのハイブリッド運用が実務上の最適解となる。
- 要点3:契約者(親)の万が一を保障する「保険料払込免除特則」と満期保険金の税務処理(一時所得控除)を正しく理解して設計することが成否を分ける。
【2026年最新】学資保険の返戻率ランキングTOP3徹底比較
生命保険各社の公式開示資料および最新シミュレーションデータに基づき、貯蓄性の高さを誇る代表的商品を厳密に審査しました。契約形態(契約者30歳男性・被保険者0歳・18歳満期・10歳払込完了など)の条件を揃え、純粋な貯蓄効率を追求した学資保険返戻率高い順のランキングが以下の通りです。
| 商品名・保険会社 | 実質返戻率の目安 | 受取形式・払込期間 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命 学資保険(無配当)III型 | 約106.0%〜108.5% (10歳払済等の短縮時) | 大学4年間の分割受取 (進学ごとの学費補填) | トップクラスの返戻率。担当者による設計が必須だが、無駄な保障を削ぎ落とした純貯蓄型として圧倒的支持を集める。 |
| 明治安田生命 つみたて学資 | 約105.5%〜107.0% (全期前納または短期払) | 大学4年間定額受取 (教育資金の一括管理) | 基準保険金額ごとの高額割引が強力。大手生保の安心感とシンプルな仕組みを両立させたい層に最適。 |
| フコク生命 みらいのつばさ(ジャンプ型) | 約104.5%〜106.0% (兄弟割引適用時) | 大学進学時に重点配分 (18歳満期一括/年金) | 「兄弟割引」を活用すると返戻率が跳ね上がる。第2子以降の教育費準備において他社を圧倒する独自性を持つ。 |
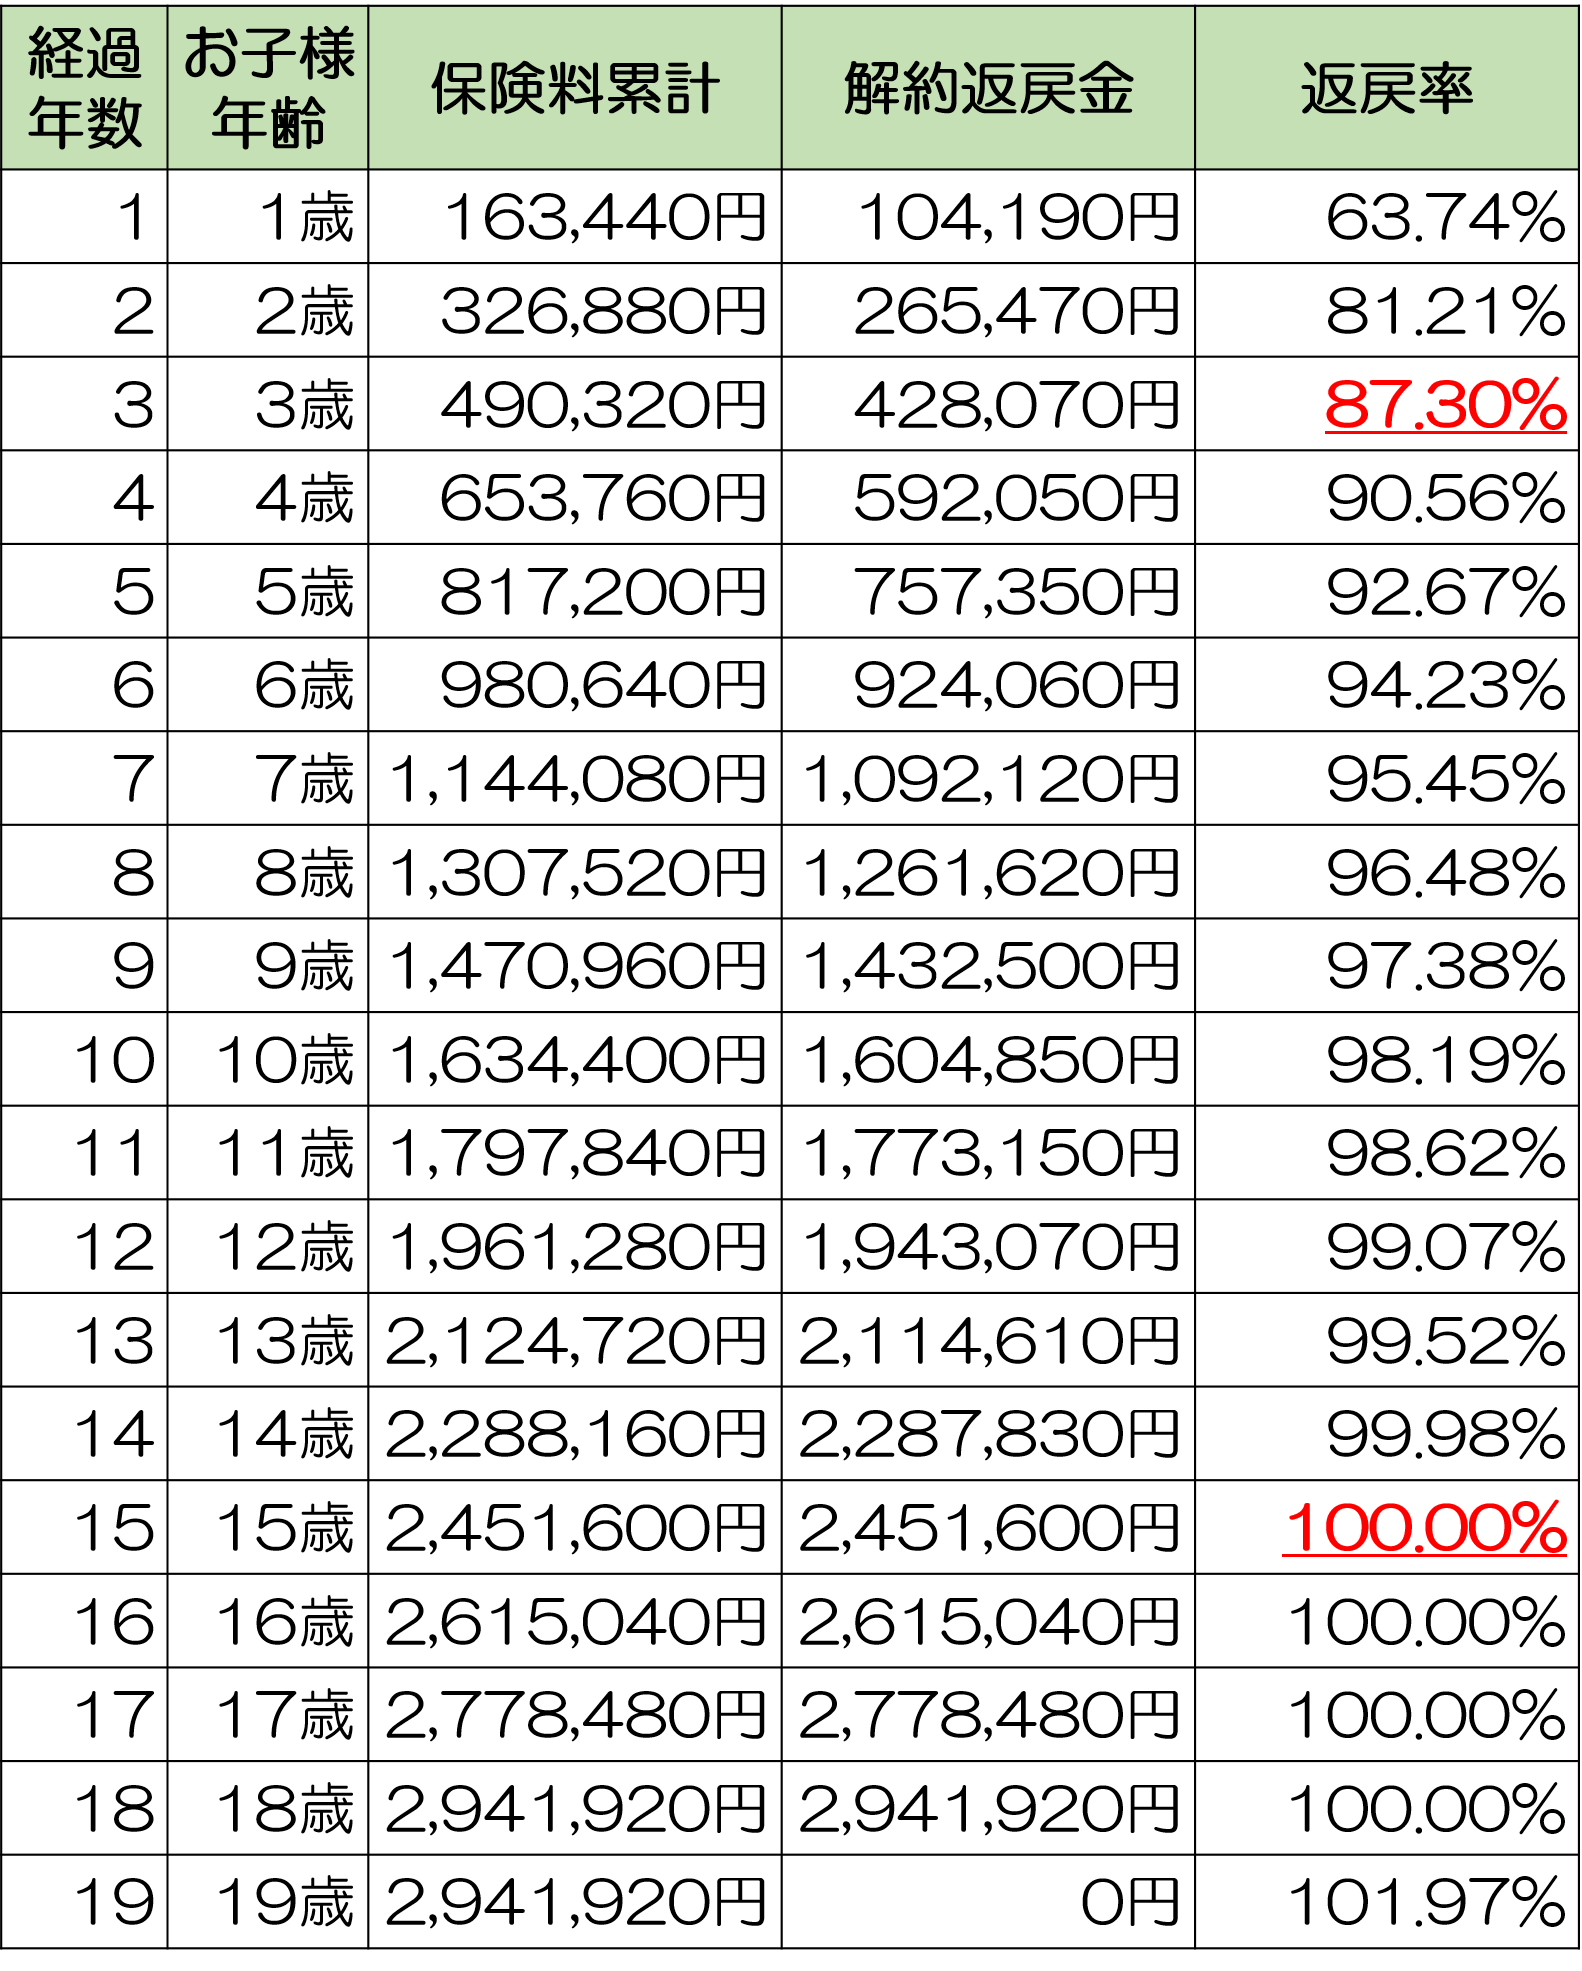
各社の学資保険返戻率シミュレーションを精査すると、いずれも「払込期間を短く設定する(10歳払済など)」および「受取時期を大学進学時(18歳)以降に集中させる」という2点を満たした際に最高効率を記録します。返戻率に拘るならば、受取時期を小刻みに設定するプランを避け、出口戦略を大学入学期に絞り込む設計が不可欠です。
噂の真偽を徹底検証|「学資保険は入る意味がない」不要論の裏にある事実
マネー系インフルエンサーを中心に「学資保険はインフレに弱く、資金拘束が長すぎるため不要」という主張が声高に叫ばれています。この学資保険不要論真相を掘り下げると、資産形成の目的を混同した一面的な見解であることが浮き彫りになります。
確かに、教育資金つみたてNISA比較において、過去の全世界株式やS&P500の幾何平均リターン(年利4〜7%想定)と比べれば、学資保険の年換算利回りは見劣りします。しかし、投資には暴落期が存在します。大学入学のまさにその年に世界的な市場暴落が発生した場合、評価損を抱えた状態で換金せざるを得ない「タイミングリスク」から逃れることはできません。
教育費は「使う時期」と「必要な金額」が完全に確定している極めて特殊な資金です。元本が保証された状態で確実に目標額を手元に残すディフェンスの要として、学資保険が果たす役割は依然として強固です。投資で攻めつつ、最低限必要な入学金・初年度授業料を保険で固めるという資産の防壁設計こそが、現場のファイナンシャルプランナーが提唱する現実的な解です。
【実態検証】シミュレーションで見落としがちな「元本割れの罠」と盲点
「有名保険会社の商品だから安心」と安易に契約書類にサインし、満期時に支払額より少ない金額しか戻ってこないというトラブルは後を絶ちません。利用者が陥りがちな学資保険元本割れリスクの主因は、大きく分けて以下の2点に集約されます。
第一に、「子どもの医療特約・死亡保障特約」を付帯してしまうケースです。特約を付加すると、支払った保険料の一部が掛け捨ての保障費用に充当されるため、どれほど主契約の返戻率が高くても全体の実質返戻率は90%台まで急落します。子どもの医療費は自治体の助成制度によって中学生〜高校生まで実質無料となる地域が多く、民間の特約を手厚く上乗せする経済的合理性は極めて乏しいのが実態です。
第二に、「短期解約による元本割れ」です。学資保険は契約後数年間で解約した場合、解約返戻金が払込保険料を大幅に下回るペナルティ構造になっています。「毎月の家計が苦しくなり、5年目で解約して数十万円を損した」という相談は相談窓口でも頻発しています。無理のない月額保険料に設定し、満期まで絶対に途中解約しないキャッシュフローを組むことが鉄則です。
【現場の声と家計心理】利用者の生々しい告白と行動経済学に見る貯蓄行動
実際の加入世帯からは、利回り以上の価値として「強制力」を評価する声が多数挙がっています。大手相談窓口の利用アンケートやSNSでの口コミ調査では、以下のような本音が浮き彫りになっています。
「手元に自由になるお金があると、旅行や大型家電の買い替えでいつの間にか使ってしまう。口座から自動で引き落とされ、簡単には下ろせない縛りがあるからこそ、何が何でも大学資金だけは死守できた」(30代会社員・第1子加入者の証言)
行動経済学には、人間がお金に無意識のラベルを貼って使途を分ける「メンタル・アカウンティング(心の家計簿)」という概念があります。学資保険という明確な枠組みを作ることで、生活防衛資金や一般の貯蓄から「子どもの進学資金」を心理的に隔離し、浪費や衝動買いから防衛するバウンダリー(境界線)が機能するわけです。この心理的拘束力こそが、貯蓄が苦手な家計にとっては最も強力なセーフティネットとして作用します。
税金と加入時期の決定打|満期金受取と最適なタイミング
学資保険の果実を余すところなく享受するためには、税金ルールと加入時期の最適化を押さえておく必要があります。
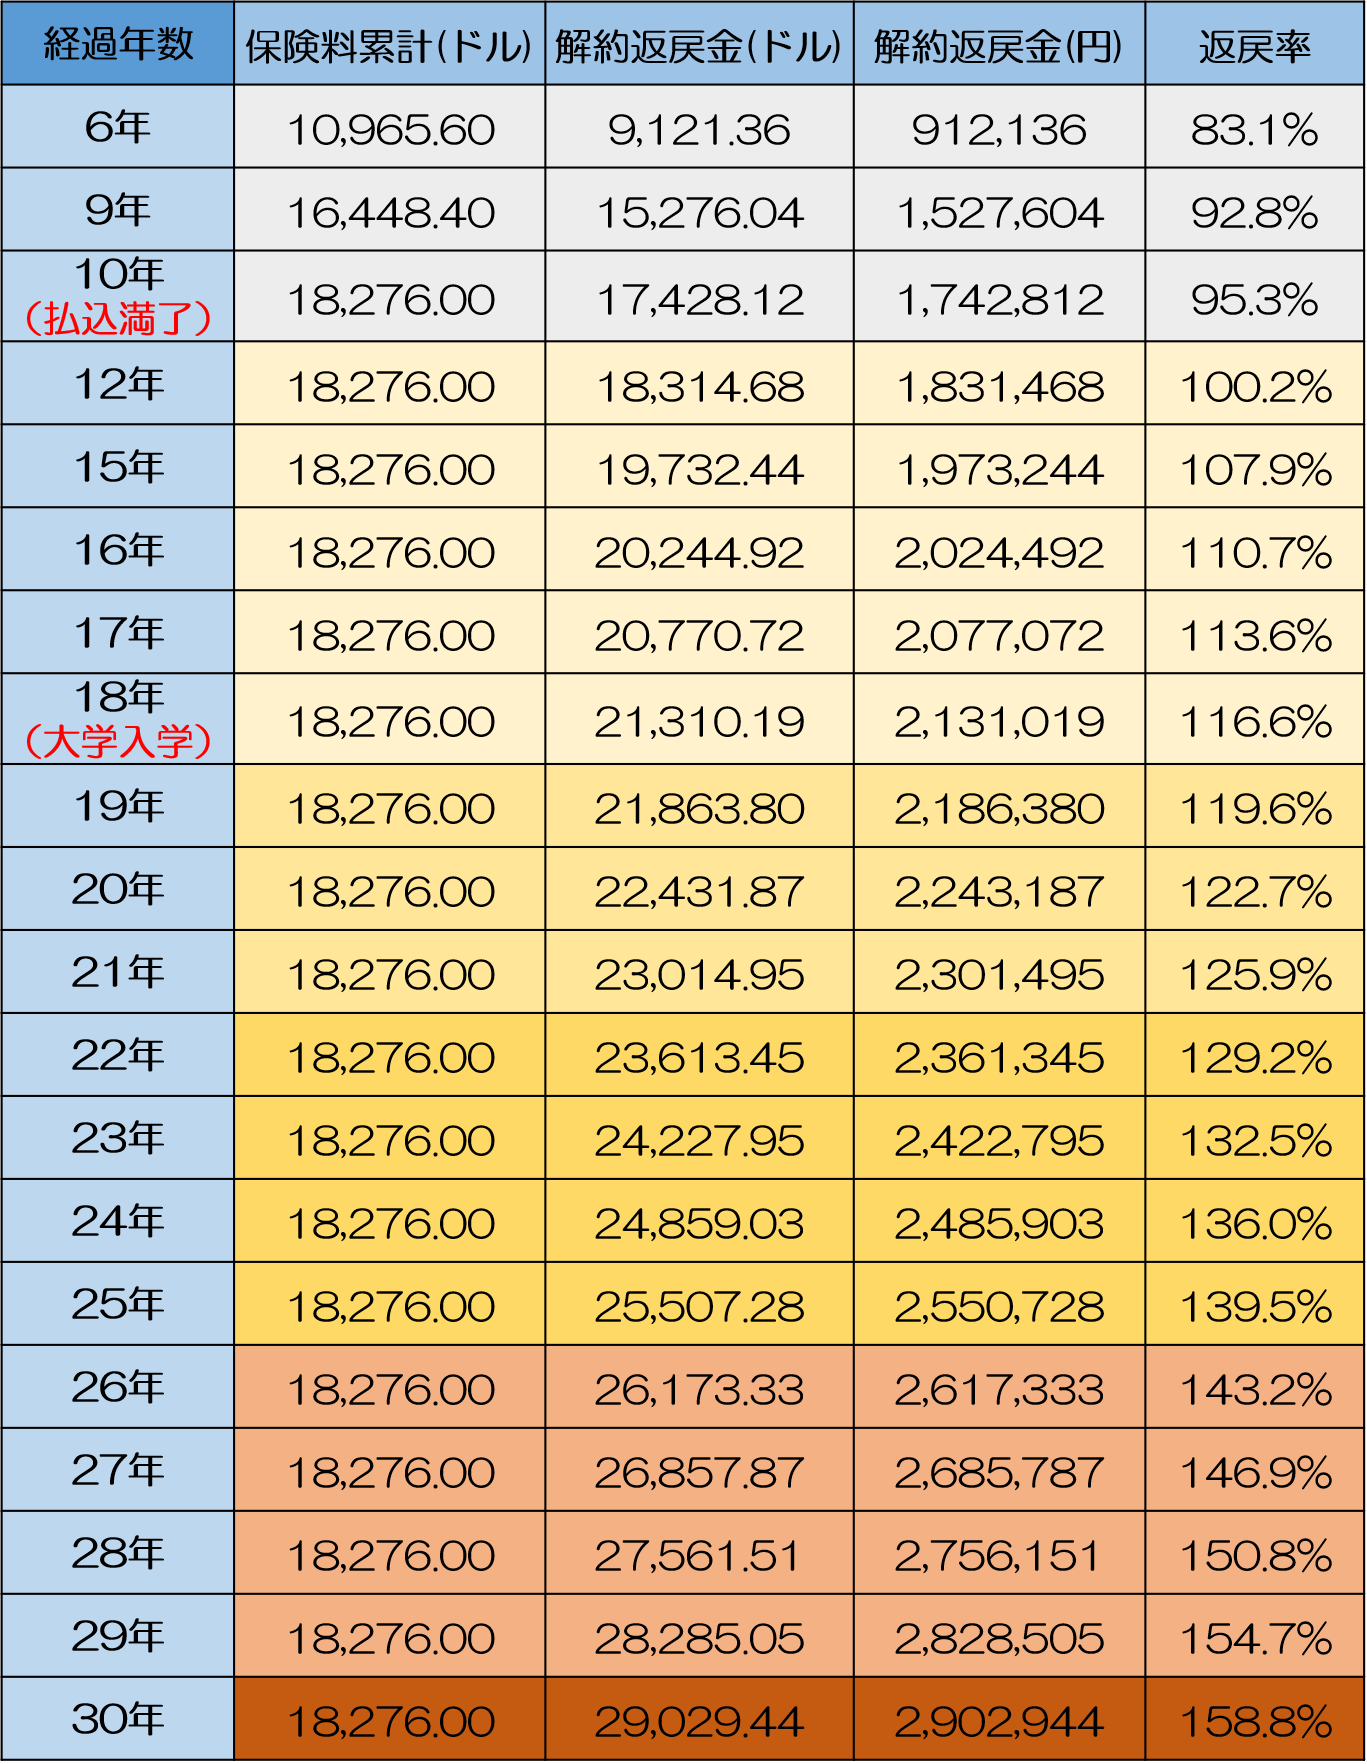
満期保険金を受け取る際、契約者(保険料を払う人)と受取人が同一(例:父親が契約し、父親が受取)である場合、受取金は「一時所得」として扱われます。一時所得には年間50万円の特別控除が適用されるため、利益(受取総額 − 支払総額)が50万円を超えない限り、所得税は一切課税されません。通常の預金利息にかかる20.315%の源泉分離課税と比べても、極めて有利な税制優遇が設計されています。
ただし、契約者が父親で受取人が子どもの場合、「贈与税」の対象となり、年間110万円の基礎控除枠を圧迫したり高額な税負担が発生したりするリスクがあります。契約形態は必ず「契約者=受取人」に統一するのが鉄則です。
また、学資保険加入タイミング現在における最大の推奨期は「出産予定日の140日前(出生前加入)〜生後すぐ」です。親の契約年齢が1歳上がるごとに毎月の保険料は上昇し、返戻率は逓減します。妊娠中から各社プランを取り寄せ、出生手続きと同時にスタートダッシュを切ることが、返戻率を最大化する最も確実な手法です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーや家計の資産状況によって、学資保険を選択すべきか否かの境界線は明確に分かれます。
学資保険を強くおすすめできる家庭:
・貯蓄が手元にあると使ってしまう傾向があり、半強制的な積立システムを構築したい人
・大黒柱に万が一があった際、以後の保険料払込が免除されて満期金が全額給付される保険料払込免除特則に強い価値を感じる人
・大学入学金や初年度授業料など、絶対に減らしてはならない「コア資金」をリスクフリーで確保したい人
加入を慎重に検討すべき・おすすめできない家庭:
・毎月の家計収支が不安定で、途中解約によって元本割れを起こすリスクが高い人
・すでに十分な生活防衛資金と純資産があり、インフレヘッジを主目的として高利回りの運用を目指す人
【学資 保険 ランキング 返戻 率】に関するよくある質問(FAQ)
Q1:ソニー生命の学資保険の評判が良い理由はどこにありますか?
A1:業界トップ水準の返戻率(条件次第で約106%〜108%)を誇る点に加え、オーダーメイドで受取時期を細かく調整できる柔軟性が評価されています。余計な医療保障を排したシンプルな貯蓄特化型設計が、賢く教育資金を作りたい層に支持されている理由です。
Q2:学資保険の「保険料払込免除特則」とは具体的にどのようなものですか?
A2:保険期間中に契約者(親など)が死亡または所定の高度障害状態になった場合、それ以降の保険料の支払いが全額免除される仕組みです。払込がストップしても、満期保険金や学資金は契約時の満額通りに受け取れるため、育英資金としての強力な保障機能を発揮します。
Q3:つみたてNISAだけで教育資金を準備するのは危険ですか?
A3:危険とまでは言えませんが、リスクマネジメントの観点から注意が必要です。子どもが18歳になるタイミングで金融危機や株安が重なった場合、資産が目減りした状態で取り崩さざるを得なくなります。リスク許容度に応じて、NISA(攻め)と学資保険・定期預金(守り)をバランスよく組み合わせる分散手法が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
教育資金の準備において最も避けるべきは、「なんとなく」の判断で高コストな特約付き保険を契約したり、逆にリスクを軽視して市場変動性の高い金融商品だけに全財産を投じたりすることです。
確実性が求められる教育資金の土台には、無駄な特約を削ぎ落とした高返戻率の学資保険が今なお有効な選択肢です。各社の最新シミュレーションを比較し、契約者年齢が若いうちに最適な払込設計を確定させることが、後悔しない教育資金づくりの第一歩となります。 (出典: 学資 保険 ランキング 返戻 率(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。