2026年最新|扶養親族等申告書の書き方と損しない年末調整の記入例
年末が近づくと勤務先から配布される「給与所得者の扶養控除等(異動)申告書」。税負担を軽減するために欠かせない手続きですが、毎年用紙を受け取るたびに「どこに誰の名前を書けばいいのか」「年収いくらまでなら扶養に入れるのか」と頭を抱える方は少なくありません。
特に税制改正の議論が進むなか、所得の見積もりミスによる追徴課税や、本来受けられるはずの控除漏れによる「払いすぎ」トラブルが現場で頻発しています。この記事では、国税庁の最新指針を踏まえ、損をしないための正しい書き方と落とし穴の回避策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の税制に基づき、扶養親族の合計所得金額要件(48万円以下/給与収入のみなら103万円以下)を正確に把握して記入することが基本原則です。
- 要点2:共働き世帯での子どもの重複申告や、年金受給親族の「公的年金等控除」計算ミスによる追徴課税トラブルが多発しています。
- 要点3:年度途中の就職・結婚・収入増などによる状況変化は、速やかに「異動申告書」で修正提出することで追徴税や延滞税のリスクを防げます。
【2026年最新】国税庁が示す扶養親族等の条件と「所得の見積額」計算方法
扶養控除等申告書を作成する際、最も多くの人がつまずくのが「所得の見積額」の算出です。国税庁が公表している現行の判定基準において、控除対象となる親族の基本要件は「納税者と生計を一にしていること」かつ「年間の合計所得金額が48万円以下であること」と定められています。
ここで注意しなければならないのは、「収入(総支給額)」と「所得(手取りや利益)」の混同です。給与所得者の場合、給与収入から「給与所得控除(最低55万円)」を差し引いた金額が所得となります。そのため、いわゆる「年収103万円の壁」と呼ばれる基準(収入103万円 − 控除55万円 = 所得48万円)が成立します。
申告書の「所得の見積額」欄には、103万円という収入ではなく、差し引き後の「480,000円」と記入しなければなりません。交通費(非課税限度額内)は収入に含めない点も押さえておく必要があります。

扶養控除等申告書の記入例と基本手順|パート・アルバイト・配偶者の書き分け
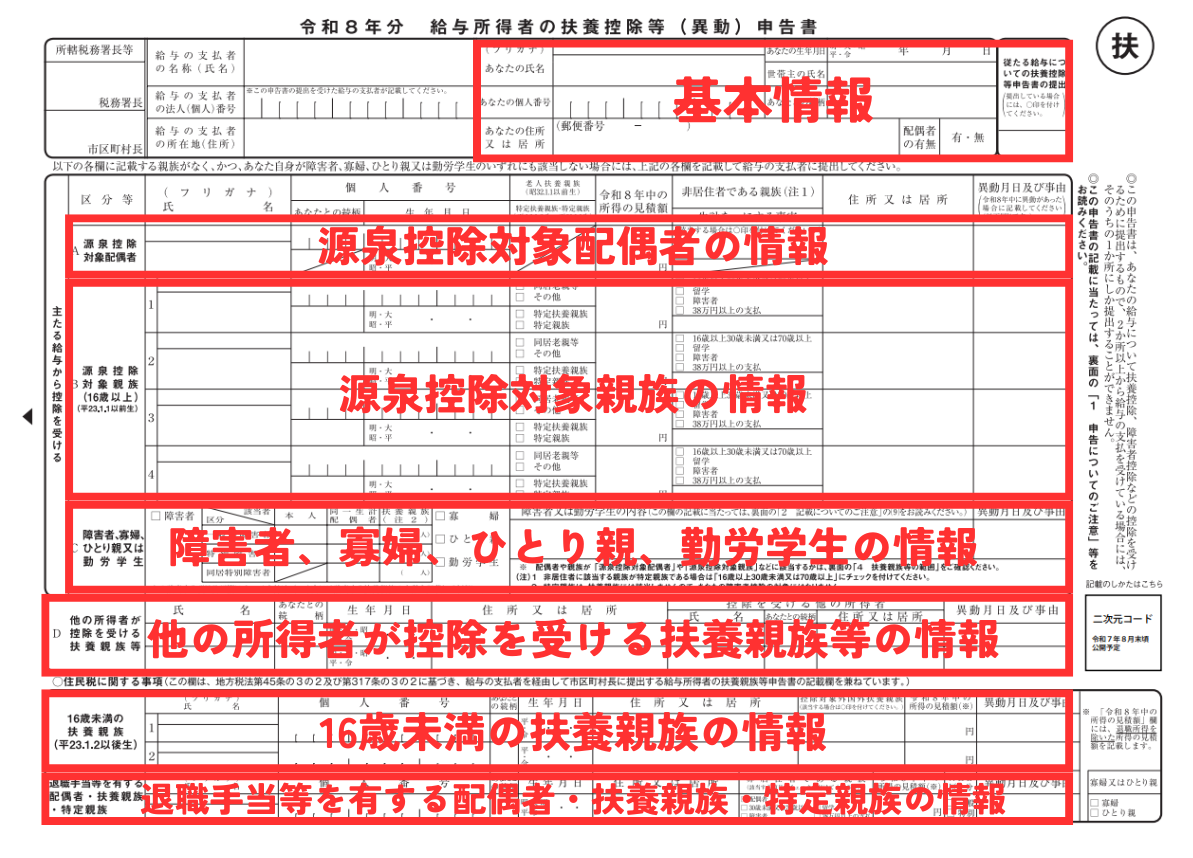
申告書は主にA欄からE欄までのブロックに分かれており、家族構成や働き方に応じて記入箇所が厳格に分かれています。
まず、配偶者に関する控除については注意が必要です。かつては扶養控除等申告書内に配偶者控除の記入枠がありましたが、現在の書式では「基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」という別の統合用紙に記入する形式になっています。本申告書の「源泉控除対象配偶者」欄に記入できるのは、納税者本人の合計所得見積額が900万円以下で、配偶者の合計所得見積額が95万円以下(給与年収150万円以下)の場合に限られます。
パートやアルバイトで働く家族を申告する場合、B欄「控除対象扶養親族(16歳以上)」に氏名・マイナンバー・生年月日・続柄を記載します。16歳未満の子どもについては、児童手当の対象であるため扶養控除(所得税控除)の対象外ですが、住民税の非課税限度額を判定する材料となるため、最下部の「住民税に関する事項」欄に忘れず記入します。
【実態検証】利用者の生の声と現場目線で見えたリアル|記入ミスと追徴課税の罠
給与計算を担当する企業の総務・労務担当者や、税務相談の現場取材からは、毎年繰り返される典型的なトラブルが浮き彫りになっています。
大手人事アウトソーシング企業への取材によると、最も多い不備は「夫婦間での子どもの重複申告」です。夫婦共働き世帯で、夫と妻の双方が同じ高校生の長男を扶養親族として勤務先に提出し、翌年の夏に税務署からの是正通知によって発覚するケースが後を絶ちません。扶養控除は1人の親族につきどちらか一方の親しか適用できないため、原則として所得の高い親の側で申告するのが世帯全体の節税につながります。
SNSや相談窓口のリアルな声を見ても、「大学生のバイト代が年末の繁忙期シフトで想定外に103万円を超えてしまい、親の税金が数万円跳ね上がった」「申告書を適当に出したら会社から呼び出された」といった後悔の証言が多数見られます。11月〜12月の勤務シフトによる急な収入増は、申告段階で最も警戒すべき要素です。
【徹底比較】扶養区分の判定基準と控除額データ一覧
扶養控除の対象となる親族は、年齢や同居の有無、本人の境遇によって控除額が大きく異なります。正確な区分を理解するために、以下の比較表を参照してください。
| 扶養区分・対象要件 | 所得要件・年齢条件 | 所得税の控除額 | 編集部の見解・注意点 |
|---|---|---|---|
| 一般の控除対象扶養親族 | 16歳以上19歳未満、または23歳以上70歳未満(所得48万円以下) | 38万円 | 高校生や無職の家族が該当。16歳未満は住民税欄への記載のみ。 |
| 特定扶養親族 | 19歳以上23歳未満(所得48万円以下) | 63万円 | 主に大学生世代。学費負担を考慮し控除額が手厚く設定されている。 |
| 同居老親等 | 70歳以上の父母・祖父母で同居している親族(所得48万円以下) | 58万円 | 別居老親等の場合は48万円。年金収入額の判定に注意が必要。 |
| ひとり親・寡婦 | 生計を一にする子がいる単身者(所得500万円以下)等 | ひとり親:35万円 寡婦:27万円 | 婚姻歴の有無を問わず適用可能。住民票に事実婚の記載がないことが条件。 |
| 公的年金受給親族 | 65歳未満:年金108万円以下 65歳以上:年金158万円以下 | 該当区分に応じる(38〜58万円) | 公的年金等控除を引いた後の所得が48万円以下であるか確認必須。 |
一般に知られていない盲点とネットの誤解|マイナンバー添付や提出期限の真相
ネット上のQ&Aサイトなどで誤って広まっている情報の一つに、「マイナンバーは毎年必ず全員分を用紙に記入して提出しなければならない」というものがあります。国税庁の運用ルールでは、勤務先がすでに従業員や扶養親族のマイナンバーを適切に取得・保管し、帳簿等と照合できる体制を整えている場合、企業側の判断でマイナンバーの記載を省略させることが認められています。勤務先から「記載不要」と指示されている場合は、無理に書く必要はありません。
また、「一度年末調整で提出したら二度と修正できない」という思い込みも危険です。申告書の正式名称は「扶養控除等(異動)申告書」であり、記載内容に変更が生じた場合は「異動申告書」として翌年1月の最終給与支払い前(最終的な税額精算前)まで修正申告が可能です。
万が一、提出期限を過ぎてから扶養親族の年収オーバーが判明した場合や、逆に控除漏れに気づいた場合は、勤務先に申し出て再調整を依頼するか、翌年2月16日〜3月15日の確定申告期間中に自ら還付申告・修正申告を行うことで、正当な税額に是正できます。

【プロの結論】家計防衛と家族の自立を両立させる税務戦略
扶養申告を単なる「毎年の事務手続き」として捉えるのではなく、世帯全体のキャリア形成や家計設計の視点から見直すことが求められています。
家族社会学の観点からも、昭和・平成期に定着した「夫が主たる生計維持者となり、妻や子どもが103万円の枠内で依存する」という固定的なモデルは変容を迎えています。いわゆる「年収の壁」を意識するあまり、能力や機会があるにもかかわらず就労時間を抑制する「就業調整」は、長期的には本人のキャリア形成や生涯賃金、厚生年金加入による将来の年金受給権を損なうリスクを孕んでいます。
【プロの判断基準】扶養内に留めるべき人・枠を超えて働くべき人
扶養内に留めるのが合理的なケース:
- 学業が本分であり、労働時間を増やすと単位取得や資格試験に支障が出る学生(特定扶養控除63万円のメリットを維持すべき状況)。
- 健康上の理由や介護などで短時間勤務しか選択できず、年収103万円前後が就労限界である場合。
扶養を外れて本格的に働くべきケース:
- 勤務先で社会保険(健康保険・厚生年金)への加入条件を満たし、将来の基礎年金底上げや傷病手当金などの保障を手厚くしたいパート労働者。
- 手取りの逆転現象を一時的に恐れるよりも、時給アップやフルタイム化によって世帯総年収を大きく伸ばせる見込みがある場合。
【扶養 親族 等 申告 書 書き方】に関するよくある質問(FAQ)
Q1:12月の給与で扶養親族の年収が103万円を超えてしまいそうな時はどうすればいいですか?
A1:見込み違いで年収が103万円(所得48万円)を超過することが確定した場合、直ちに勤務先の総務・労務担当者に申し出て申告内容を修正してください。修正しないまま提出すると、翌年に税務署から勤務先へ照会が入り、追徴税額が一括で給与引き去りされる原因になります。
Q2:離れて暮らしている年金受給中の両親を扶養に入れることは可能ですか?
A2:可能です。ただし「生計を一にしていること」が条件となるため、定期的な仕送り(銀行振込の控えや現金書留の受領書など客観的に送金事実を証明できる記録)が必要です。また、親の年金収入が基準額(65歳以上は年158万円以下、65歳未満は年108万円以下)に収まっているか事前に確認してください。
Q3:寡婦控除やひとり親控除を受ける場合、元配偶者の所得証明などは必要ですか?
A3:元配偶者の所得証明は不要です。申告する本人自身の合計所得金額が500万円以下であること、生計を一にする子がいること(ひとり親控除の場合)、住民票の続柄に「未届の夫・妻」などの事実婚記載がないことが判定基準となります。申告書C欄の該当項目にチェックを入れて提出します。
まとめ:今後の動向と失敗しないための判断基準
扶養親族等申告書は、手取り金額を適正に守るための最も身近な防衛手段です。記入の基本は「所得要件の正確な見積もり」「重複申告の防止」「状況変化時の速やかな異動申告」の3点に集約されます。
税制や社会保障制度の枠組みは時代とともに見直しが進んでいます。制度の変更点にアンテナを張りつつ、各家庭のライフプランに合わせて申告書を正確に作成・提出しましょう。 (出典: 扶養 親族 等 申告 書 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。