ふるさと納税の住民税控除はどこを見る?決定通知書と摘要欄の真実
毎年6月になると、勤務先から手渡されたり自宅に郵送されたりする「住民税決定通知書」(給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書)。ふるさと納税を行っている多くの会社員が、「本当に自己負担2,000円を除いた全額が住民税から引かれているのか」「お得になったはずなのに手取りが全然増えていない」という疑念を抱きます。
総務省や各自治体のデータによると、ふるさと納税の受入件数・金額は年々記録を更新し続けていますが、手元に届いた通知書を正しく読み解き、寄附金税額控除が正当に処理されているかまで厳密に照合している人は全体の3割程度に留まるのが実情です。本記事では、2026年最新の税制様式に準拠し、住民税決定通知書の見方から摘要欄の謎、万が一控除されていない場合の根本原因と具体的な対処手順まで、徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除反映時期は寄附翌年の6月以降であり、「税額控除額」欄または「摘要欄」の記載から確認できる。
- 要点2:ワンストップ特例と確定申告では控除の現れ方が異なり、確定申告の場合は所得税還付分が住民税から差し引かれないため見落としが生じやすい。
- 要点3:自治体によって摘要欄への印字ルールが異なり、未記載でも「税額控除額」に合算されているケースと、特例申請の不備等で実際に漏れているケースの峻別が不可欠である。
【2026年最新】手取りが増えない違和感の正体|住民税決定通知書の見方と基本構造
6月の給与明細とともに配布される細長い圧着ハガキやA4用紙、あるいは電磁的交付(電子配付)されたPDFが「特別徴収税額決定通知書」です。ふるさと納税で数万円から十数万円を寄附したにもかかわらず、「翌年の住民税が劇的に安くなって手取りが急増した」という実感が湧かない最大の理由は、控除が「翌年6月から翌々年5月までの12回分割」で給与天引き額から減額される仕組みにあります。
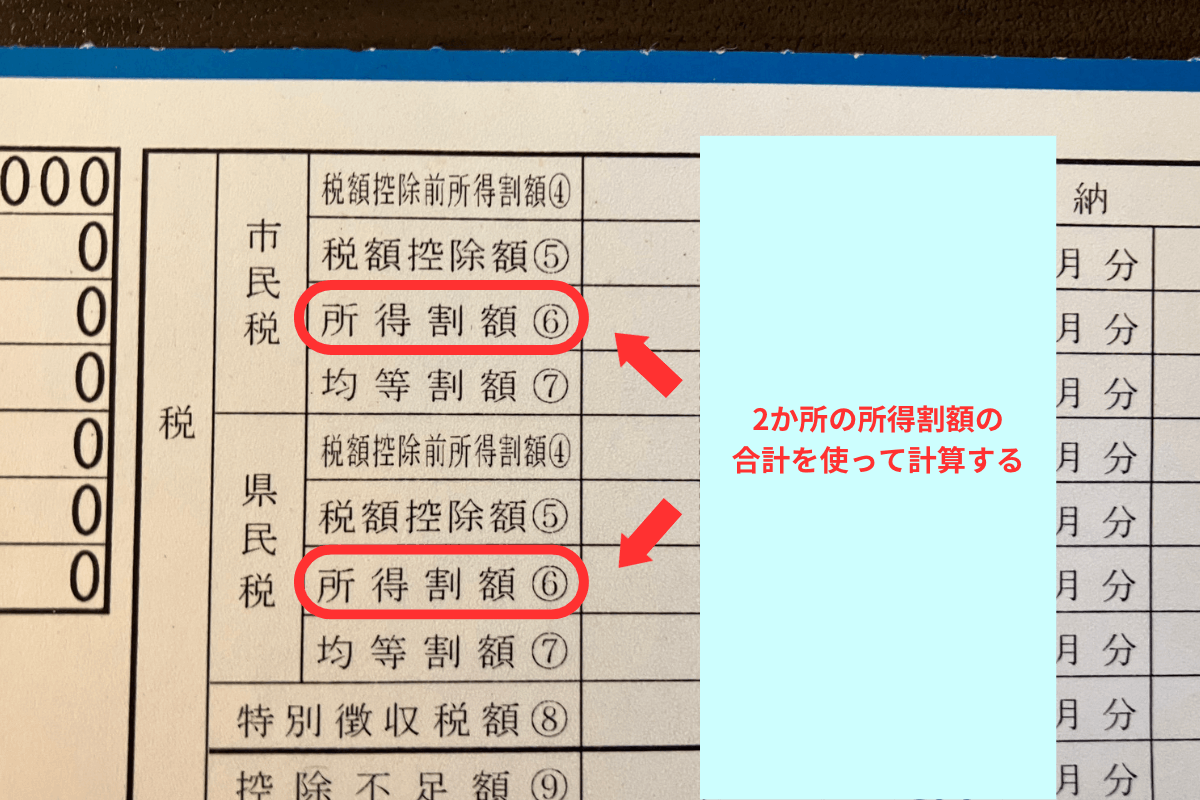
住民税決定通知書でまず確認すべきエリアは、右側に位置する「税額控除額」または「税額」のブロックです。ここには「市民税(市区町村民税)」と「県民税(道府県民税・都民税)」の区分ごとに金額が記載されています。ふるさと納税による「寄附金税額控除」は、住宅ローン控除(住宅借入金等特別税額控除)や配当控除などと同じ「税額控除」の枠組みで処理されるため、所得から引かれる「所得控除」ではなく、最終的な税額から直接差し引かれます。
チェックすべき基本計算式は至って明快です。 「寄附金税額控除額 = 前年のふるさと納税合計額 - 自己負担2,000円」 この金額が、市民税と県民税の税額控除額の合算値(または摘要欄の寄附金控除記載額)とおおむね一致していれば、正常に住民税減額が実行されていると判断できます。
摘要欄の記載がない?自治体ごとの表記差と「税額控除額」に隠された真実
ネット上のQ&AサイトやSNSで毎年6月に多発するのが、「住民税決定通知書の摘要欄が真っ白で、ふるさと納税が反映されていない」という悲鳴にも似た投稿です。しかし、摘要欄に「寄附金税額控除額:〇〇円」と明記されているかどうかは、お住まいの市区町村の基幹税務システムや印字仕様によって完全に分かれます。
総務省の通達により、自治体に対しては寄附金控除の内訳を摘要欄へ記載することが推奨されていますが、法的義務ではありません。全国約1,700の自治体の中には、以下のように対応が分かれています。
- 完全記載型:摘要欄に「寄附金税額控除額:市民税〇〇円、県民税〇〇円」または「寄附金控除済額〇〇円」と明確に印字する自治体。
- 合算一括型:摘要欄には何も書かず、主表の「税額控除額⑤」の欄に、調整控除(一律数千円)や住宅ローン控除などと合算した数値をそのまま印字する自治体。
- コード印字型:摘要欄に「寄控」や特定の管理番号のみを印字し、具体的な控除金額を伏せる自治体。
したがって、「摘要欄に文字がない=控除されていない」と直ちに断定するのは早計です。まずは主表の「税額控除額」欄を確認し、そこに通常発生する調整控除(所得割額に応じて2,500円〜数百円程度)を大きく超える万単位の金額が記載されているかを確認することが、最初の重要ステップとなります。
【徹底比較】ワンストップ特例制度と確定申告で異なる住民税控除の反映ルート
住民税決定通知書に記載される控除額が「寄附額-2,000円」と一致するかどうかは、利用した申請手続き(ワンストップ特例制度か、確定申告か)によって決定的に異なります。この違いを理解していないことが、毎年の「計算が合わない」という混乱の主原因です。
| 比較項目 | ワンストップ特例制度の適用時 | 確定申告(e-Tax含む)の適用時 | 編集部の見解・注意点 |
|---|---|---|---|
| 控除される税金の種類 | 全額が「住民税」から控除 (基本分+特例分+申告特例控除額) | 「所得税」と「住民税」に分割 所得税還付+住民税減額 | トータルの減税額は原則同額だが、見かけの通知書記載額が大きく異なる。 |
| 決定通知書で確認できる控除額 | 「寄附合計額 - 2,000円」の全額 | 「(寄附合計額 - 2,000円)× 約80〜90%」 ※所得税率によって変動 | 確定申告組は「通知書の額が寄附額より数千円〜数万円足りない」と誤解しやすい。 |
| 還付・減額のタイミング | 寄附翌年6月〜翌々年5月(給与天引き減) | 所得税分:申告後1〜2ヶ月で口座振込 住民税分:翌年6月〜翌々年5月 | 確定申告時の「所得税の還付金振込通知」と住民税通知書の合算検証が必須。 |
| 確認の難易度と照合方法 | 極めてシンプル(通知書単体で完結) | 確定申告書控え(第1表・第2表)との照合作業が必要 | 医療費控除等で確定申告に切り替えた場合は特例が無効化される罠に警戒。 |
【実態検証】「控除されていない!」と焦る利用者の生の声と現場トラブルの現場
大手SNSや税務相談窓口に寄せられるリアルな声を取材・分析すると、毎年のように同じパターンで「ふるさと納税の反映漏れトラブル」が発生していることが浮き彫りになります。
ある大手IT企業勤務の30代男性は、自らの体験を次のように語ります。 「医療費控除を受けるために初めて確定申告を行いました。秋にふるさと納税でワンストップ特例申請書を自治体すべてに郵送していたので安心していたのですが、6月に届いた住民税通知書を見たら税額控除がほぼゼロ。市役所に電話して確認したところ、『確定申告書を提出した時点でワンストップ特例は法的に全件無効になります。確定申告書側の第二表に寄附金受領証明書の内容を再記載していなかったため、一切控除されていない状態です』と告げられ、血の気が引きました」
これは税理士や自治体窓口の担当者が最も多く目撃する典型例です。「ワンストップ特例を出したから、確定申告ではふるさと納税の分を入れなくていい」という思い込みが、全額未控除という致命的な事故を招いています。現場の自治体職員も「確定申告のデータが国税庁から地方自治体へ連携される際、申告書に記載のない寄附金データを自治体側が勝手に補正することは法的に不可能」と明言しています。
一般に知られていない盲点とネットの誤解|自己負担2000円で収まらない5つの原因
「正しく申請したはずなのに、計算してみると数万円単位で自己負担が増えている」という事態に直面した際、そこには制度上の見落としが潜んでいます。代表的な5つの要因を整理しました。
- 控除限度額(上限額)の超過:年収や家族構成から算出される上限額を超えて寄附した場合、超過分は単なる純粋な寄附金となり、住民税からは一切減額されません。
- 住宅ローン控除との枠の奪い合い:所得税で引ききれなかった住宅ローン控除が住民税へ回される際、住民税側の控除限度(前年課税所得の5%または7%、上限97,500円)に達してしまい、ふるさと納税の控除枠と相殺されて実質的な恩恵が削られるケースがあります。
- 6自治体以上に寄附してワンストップが無効化:年間の寄附先が「5自治体以内」でなければならないワンストップ特例の条件を忘れ、6つ以上の自治体に申請書を送付していた場合、特例はすべて無効となり確定申告がない限り控除ゼロとなります。
- 寄附者名義とクレジットカード名義の不一致:夫の控除枠を使うつもりが妻名義のカードで決済したなど、名義不一致によって自治体の照合が弾かれ、税額控除が受理されない事例が後を絶ちません。
- 前年の所得急減(産休・育休・退職・転職):前年の年収を過大に見積もって寄附したものの、休職や独立等で課税所得が想定を大幅に下回った場合、控除しきれない枠がそのまま消滅します。

万が一控除漏れが発覚した際の自治体問い合わせ経緯と更正手続きの実態
住民税決定通知書と手元の寄附金受領証明書を照合し、「明らかに正当な控除が反映されていない」と判明した場合でも、諦める必要はありません。税法上、過去5年間に遡って控除を適用させる「更正の請求」または「住民税の申告(修正申告)」が可能です。
自治体へ問い合わせる際の標準的なフローは以下の通りです。
- 証拠書類の手元確保:各自治体から届いた「寄附金受領証明書」(または各ポータルサイトが発行する寄附金控除に関する証明書XML)および「住民税決定通知書」、確定申告を行った場合は「確定申告書の控え」を用意します。
- 自治体税務課(住民税担当)への連絡:「住民税決定通知書の税額控除額について確認したい」旨を伝え、摘要欄に内訳がない場合は「寄附金税額控除が何円として算定されているか」の照会を求めます。
- 是正手続きの実行:
- ワンストップの漏れや無効化が原因の場合:所轄の税務署へ行き、「還付申告(過去5年分有効)」を提出。所得税の還付とともに、自治体へ住民税修正データが送られます。
- 自治体側の入力・連携ミスの疑いがある場合:自治体窓口の指示に従い、受領証明書を再提示して職権更正を依頼します。更正が認められれば、7月〜8月頃に修正された「特別徴収税額変更通知書」が会社経由で再交付され、払いすぎた住民税は還付または以降の月で再調整されます。
【プロの結論】制度依存の家計管理から脱却するための判断基準
ふるさと納税はお得な節税・返礼品スキームとして定着しましたが、その裏には「自己管理責任」という厳格な制度設計が存在します。安易なネットの「実質2,000円で高級品がもらえる」という甘言に踊らされ、出口の確認を怠ることは家計防衛の観点から極めてリスクが高い行為です。
【ふるさと納税を積極的に活用すべき人】
- 毎年の年収と控除額(住宅ローンや医療費など)が安定しており、上限額の試算にブレが少ない会社員・公務員。
- 手元に届いた受領証明書をデジタル保存・ファイリングし、6月の決定通知書と突き合わせる照合作業を年1回のルーティンとして苦にしない人。
【ふるさと納税の利用に慎重であるべき人】
- 年ごとの歩合給やボーナスの変動が激しく、年末ギリギリまで正確な年間所得を把握できない人。
- 書類管理が苦手で、受領証明書の紛失やワンストップ特例の送付漏れを放置しがちな人。
- 医療費控除や副業等で確定申告を行う予定があるにもかかわらず、確定申告書への寄附金転記を失念してしまう人。
「ポイント還元や返礼品を受け取った瞬間」で終わらせず、「翌年6月の通知書で自己負担2,000円の着地を確認する」までをワンセットとする規律こそが、制度を真に味方につけるための境界線です。
【ふるさと 納税 住民 税 見方】に関するよくある質問(FAQ)
Q1:住民税決定通知書の「摘要欄」にふるさと納税の記載が一切ない場合、100%控除されていないということですか?
A1:いいえ、必ずしも控除されていないわけではありません。多くの自治体では摘要欄への印字を省略し、税額欄の「税額控除額」に調整控除などと合算して一括記載しています。主表の「税額控除額」が前年より寄附額相当分(マイナス2,000円)増えているかを確認してください。判別がつかない場合は、お住まいの市区町村の税務課に電話一本で「私の寄附金控除額の内訳」を照会すれば正確に教えてもらえます。
Q2:確定申告をしたのですが、住民税決定通知書の控除額が「寄附金合計-2,000円」より大幅に少ないのはなぜですか?
A2:確定申告を行った場合、控除額の一部が「所得税の還付金」として指定口座に直接振り込まれるためです。住民税から引かれるのは残りの分(おおよそ寄附額の80〜90%程度)のみとなります。確定申告書の第一表「還付される税金」と、住民税決定通知書の「寄附金控除相当額」を合算して初めて「寄附額-2,000円」に達する設計になっているため、計算ミスや反映漏れではありません。
Q3:ワンストップ特例の申請書を出したはずなのに、住民税から全く控除されていませんでした。もう取り戻せませんか?
A3:取り戻せます。還付申告(確定申告)は過去5年間遡って手続きが可能です。自治体から届いている「寄附金受領証明書」を揃えて所轄税務署で申告を行えば、所得税の還付とともに自治体側の住民税情報も更新され、納めすぎた住民税が後日還付されます。
まとめ:6月の通知書チェックで終わらせない賢明な資産防衛術
ふるさと納税における住民税控除の確認は、決して難しい専門知識を要するものではありません。「反映されるのは寄附翌年の6月以降であること」「ワンストップ特例と確定申告では通知書に載る控除額の現れ方が違うこと」「摘要欄の有無に惑わされず税額控除額を精査すること」という3つの原則さえ押さえておけば、漏れやミスを瞬時に見破ることができます。
手元の住民税決定通知書は、あなたの汗水垂らした労働対価がどのように課税され、防衛されているかを雄弁に物語る重要書類です。返礼品を受け取って満足するフェーズから一歩進め、正しく控除が反映されているかを毎年6月に精査する習慣を身につけることこそが、インフレ時代を生き抜く確実な知恵となります。 (出典: ふるさと 納税 住民 税 見方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。