親の預金引き出しは罪になる?認知症・死後の口座凍結と合法的対策
親の介護施設入居や入院費の支払いを前に、「親の通帳やキャッシュカードを使って口座からお金をおろしたい」と考える局面は誰にでも訪れます。しかし、たとえ親のための善意であっても、預金の引き出し方を一歩間違えれば、金融機関からの口座凍結や兄弟姉妹間での泥沼の法廷闘争、さらには税務調査による追徴課税へと発展するリスクを孕んでいます。
超高齢社会が本格化する中、認知症による資産凍結や相続発生時のトラブルは後を絶ちません。法的な落とし穴を回避しつつ、親の生活と財産を健全に守るための合法的かつ実践的な資産管理手法を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:親の承諾なしの引き出しは刑法上の「親族相盗例」で刑事罰を免れる場合があっても、民事上の不当利得返還請求や損害賠償請求の対象となる。
- 要点2:認知症発症による判断能力低下や親の死亡を金融機関が把握した時点で口座は原則凍結され、窓口での代理引き出しは一切不可となる。
- 要点3:生前の「代理人カード」や「家族信託」、死後の「預貯金払戻し制度(上限150万円)」など、合法的な枠組みを正しく使い分けることが不可欠。
【法的リスクの真実】親の通帳から勝手に引き出すと罪になるのか?
「親の介護費用を支払うためだから問題ない」と思い込み、暗証番号を知っているキャッシュカードで無断出金する行為は、法的に極めて危うい行為です。刑法第244条には「親族相盗例(しんぞくそうとうれい)」という規定があり、配偶者や直系血族、同居の親族間での窃盗罪や横領罪は刑が免除されます。しかし、これは「刑事罰に問われない」というだけであり、違法行為そのものが正当化されるわけではありません。
民事上、無断で引き出した資金は「不当利得」あるいは「不法行為」とみなされ、親本人や他の相続人から返還請求を受けることになります。裁判所の司法統計や家事調停の現場データによると、遺産分割調停の係争要因として最も頻出するのが「使途不明金(生前の預金使い込み疑惑)」です。引き出した現金を全額親の介護費用に充てていたとしても、領収書や出納帳による厳密な証明ができなければ、裁判所から全額返還を命じられる判例が相次いでいます。
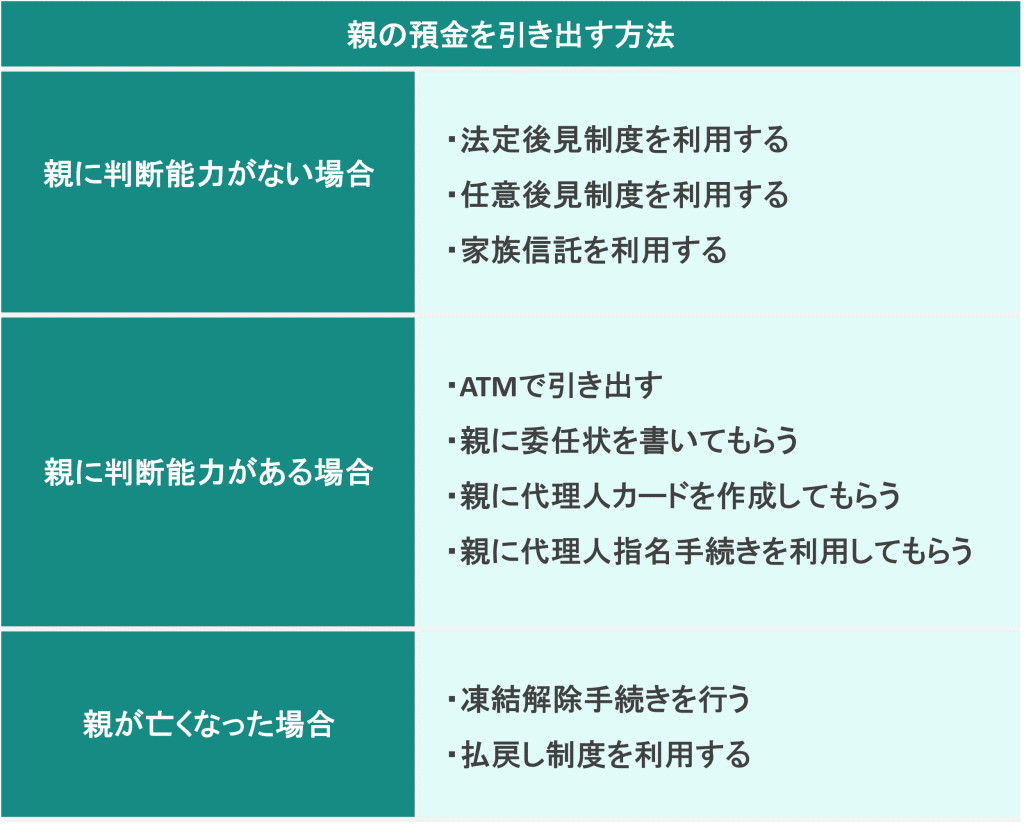
認知症発症と死後で激変する銀行対応|口座凍結の仕組みと解除手続き
金融機関は、口座名義人の判断能力喪失や死亡の事実を把握した瞬間に、資産保全の観点から口座凍結措置を実行します。このタイミングを巡る法的手続きのルールは厳格に定められています。
親が認知症を発症し、銀行窓口で本人の意思確認(名前や生年月日、出金目的の陳述)が取れなくなった場合、窓口担当者は取引を停止します。委任状を持参しても、名義人本人に委任契約を結ぶ意思能力がなければ委任状自体が無効と判断されます。一度凍結された認知症口座を動かすには、家庭裁判所に申し立てを行い、成年後見制度を利用して成年後見人を選任する以外に原則として手段がありません。
一方、名義人死亡による口座凍結では、遺産分割協議が整う前であっても、当面の葬儀費用や当面の生活費を確保するための「預貯金払戻し制度(民法第909条の2)」が利用可能です。この制度により、各相続人は家庭裁判所の判断を待たずに単独で一定額の払い戻しを受けられます。ただし、同一金融機関からの払戻上限額は最大150万円(計算式:【死亡時の預金額 × 3分の1 × 請求者の法定相続分】)と定められており、全額を自由に引き出せるわけではない点に注意が必要です。
【実態検証】介護現場とトラブル経験者の生々しい告白
家庭裁判所の調停手記や法律相談の現場では、献身的に介護を担っていた子どもが、後から「横領者」として親族から糾弾される悲劇が数多く報告されています。
都内在住の50代女性は、要介護4の実母を5年間にわたり在宅介護し、母の年金口座から毎月生活費や訪問介護費用として約15万円を引き出していました。しかし母の他界後、遠方に住む弟から「母の口座から過去5年で900万円以上が消えている。全額使い込んだのではないか」と突如弁護士を通じて不当利得返還請求訴訟を起こされました。女性は介護に忙殺されてレシートを一部紛失しており、裁判所からは使途を客観的に証明できなかった約300万円の返還命令が下されました。
ネット上の掲示板やSNSでも、「親のために自分の時間を犠牲にして介護したのに、最後は泥棒扱いされた」「通帳の出金履歴を1行ずつ問い詰められ、精神的に追い詰められた」といった生々しい声が溢れています。親族間であっても「口約束」や「暗黙の了解」は一切通用しないのが預金管理の冷徹な現実です。

【徹底比較】2026年における親の口座管理方法5つの選択肢
親の資産状況や健康状態の進行度合いに応じて、最適な管理手法は明確に分かれます。それぞれの法的効力と実務上のリスクを比較したのが以下のデータです。
| 管理手法 | 適用タイミング・要件 | 主なメリットと制限 | 専門家視点のリスク評価 |
|---|---|---|---|
| 委任状による引き出し | 親の判断能力が正常な時期 | 都度の手続きで窓口出金が可能。手数料無料 | 毎回委任状が必要。認知症発症と同時に無効化 |
| 銀行の代理人カード | 本人の意思確認ができる生前 | ATMで代理人が出金可能。発行手続きが平易 | 本人の判断能力喪失後は利用規約違反の恐れ |
| 家族信託(民事信託) | 認知症発症前の契約締結が必須 | 認知症後も受託者が柔軟に管理・売却・出金可能 | 初期組成費用(30万〜100万円程度)がかかるが安全 |
| 法定後見制度 | 認知症等で判断能力が喪失した後 | 家庭裁判所の監督下で完全合法に出金可能 | 専門職後見人への月額報酬(2万〜6万円)が生涯発生 |
| 預貯金払戻し制度 | 親の死亡後(遺産分割協議前) | 単独で葬儀代等を即時出金可能(上限150万円) | 出金額は遺産分割時に自身の取得分から差し引かれる |
一般に知られていない盲点とネットの誤解|贈与税と税務調査の罠
ネット上で頻繁に見られる「親の口座から少しずつ自分の口座にお金を移しておけば、相続税がかからない」という言説は、完全な誤りです。国税庁の資産課税システムは高度に電子化されており、被相続人(親)の口座だけでなく、同居親族や相続人の過去10年間にわたる金融取引履歴を精緻に照合しています。
出金理由が不明確な資金移動は、以下のいずれかとして厳格に課税されます。
- 名義預金とみなされるケース:子どもの名義口座にお金を移していても、原資が親の預金であり、親が実質的に管理していたと判断されれば、全額が「親の本来の遺産」として相続税の課税対象になります。
- 生前贈与とみなされるケース:親の承諾のもとで子どもに資金を渡していた場合、年間の基礎控除額(110万円)を超えた部分について贈与税が課されます。さらに、相続開始前一定期間(生前贈与加算期間)の贈与は相続財産へ持ち戻されるルールが適用されます。
親の口座から生活費や医療費を代理出金する際は、「親の財布と子の財布を徹底的に分けること」が鉄則です。引き出した現金は専用のファイルに領収書や医療明細書と共に保管し、Excel出納帳や家計簿アプリに日付・金額・使途を1円単位で記録し続けることが最大の自衛策となります。

【プロの結論】家族社会学と心理的バウンダリーから導く資産管理術
親の金銭管理トラブルの深層には、単なる法律知識の不足だけでなく、日本特有の「家族内甘え」や「共依存関係」という心理構造が潜んでいます。昭和・平成期に美徳とされた「家族なのだから水臭い契約など不要」「親の面倒を見ているのだから通帳を預かるのは当然」という感覚は、現代の法制度や親族関係においては致命的な破綻要因となります。
健全な自立を保つ「心理的バウンダリー(境界線)」の設定
介護や預金管理において最も重要なのは、「親の財産はどこまでいっても親のものであり、子どもの取り分ではない」という明確な境界線を引くことです。他の親族に対して「自分が苦労して介護しているのだから、少しくらい融通しても報われない」という無意識の代償心理が働いた瞬間、使途不明金トラブルの引き金が引かれます。
【判断基準】どの対策を選ぶべきか?
- 家族信託が向いている家庭:親がまだ元気で会話ができ、実家の不動産売却や預金の柔軟な介護充当を計画したい場合。費用をかけてでも将来の凍結リスクを完全に排除したいケース。
- 代理人カード+記録管理で十分な家庭:親の資産規模が比較的小さく、相続人が単身(一人っ子)であるか、親族間の信頼関係と情報共有が極めて密に行われているケース。
- 成年後見制度を検討すべき家庭:すでに親の認知症が進行し、意思疎通が困難な場合。または親族間で激しい対立があり、第三者の公的監督を入れなければ収拾がつかないケース。
【親の預金引き出し】に関するよくある質問(FAQ)
Q1:親が急に入院しました。意識が朦朧としている場合、暗証番号を使ってATMから入院費をおろしてもいいですか?
A1:法的には名義人の意思確認が取れない状態での出金は無権代理(権限のない行為)となります。どうしても立替が困難で緊急出金せざるを得ない場合は、必ず他の相続人全員に「入院費〇〇円を出金して支払いに充てる」旨を事前に書面やメッセージで合意を取り、病院の発行した領収書原本を厳重に保管してください。
Q2:親が亡くなった当日に、葬儀代としてキャッシュカードで全額引き出すのは違法ですか?
A2:死亡後の無断出金は他の相続人との間で遺産隠匿の疑いを持たれる原因になります。また、出金額によっては「相続を単純承認した(相続放棄ができなくなる)」とみなされるリスクがあります。葬儀費用は自己資金で立て替えるか、金融機関に死亡を届け出て「預貯金払戻し制度(上限150万円)」を利用して正式に出金するのが安全です。
Q3:銀行に親の認知症が知られると、年金の振込も止まってしまいますか?
A3:口座が凍結されても、年金の受取口座としての「入金機能」は原則として継続されます。止まるのはATMや窓口での「出金機能」です。したがって年金自体は口座に貯まり続けますが、成年後見人を選任するなどの法的手続きを踏まない限り、引き出して生活費に充てることができなくなります。
まとめ:親族トラブルを未然に防ぐ行動指針
親の預金管理は、単なる日常の家事代行ではなく、法律・税務・親族関係が複雑に絡み合う重大な法律行為です。親が健康なうちから「将来の介護費用の捻出方法」について家族会議を開き、代理人カードの登録や家族信託契約の締結など、客観的で透明性の高い仕組みを整えておくことが最善の備えとなります。
万が一すでに親の判断能力が衰えている場合は、独断で口座を動かさず、弁護士や司法書士、地域包括支援センターなどの専門窓口へ速やかに相談することが、自身と家族の平穏な未来を守る確実な一歩となります。 (出典: 親 の 預金 引き出し(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。