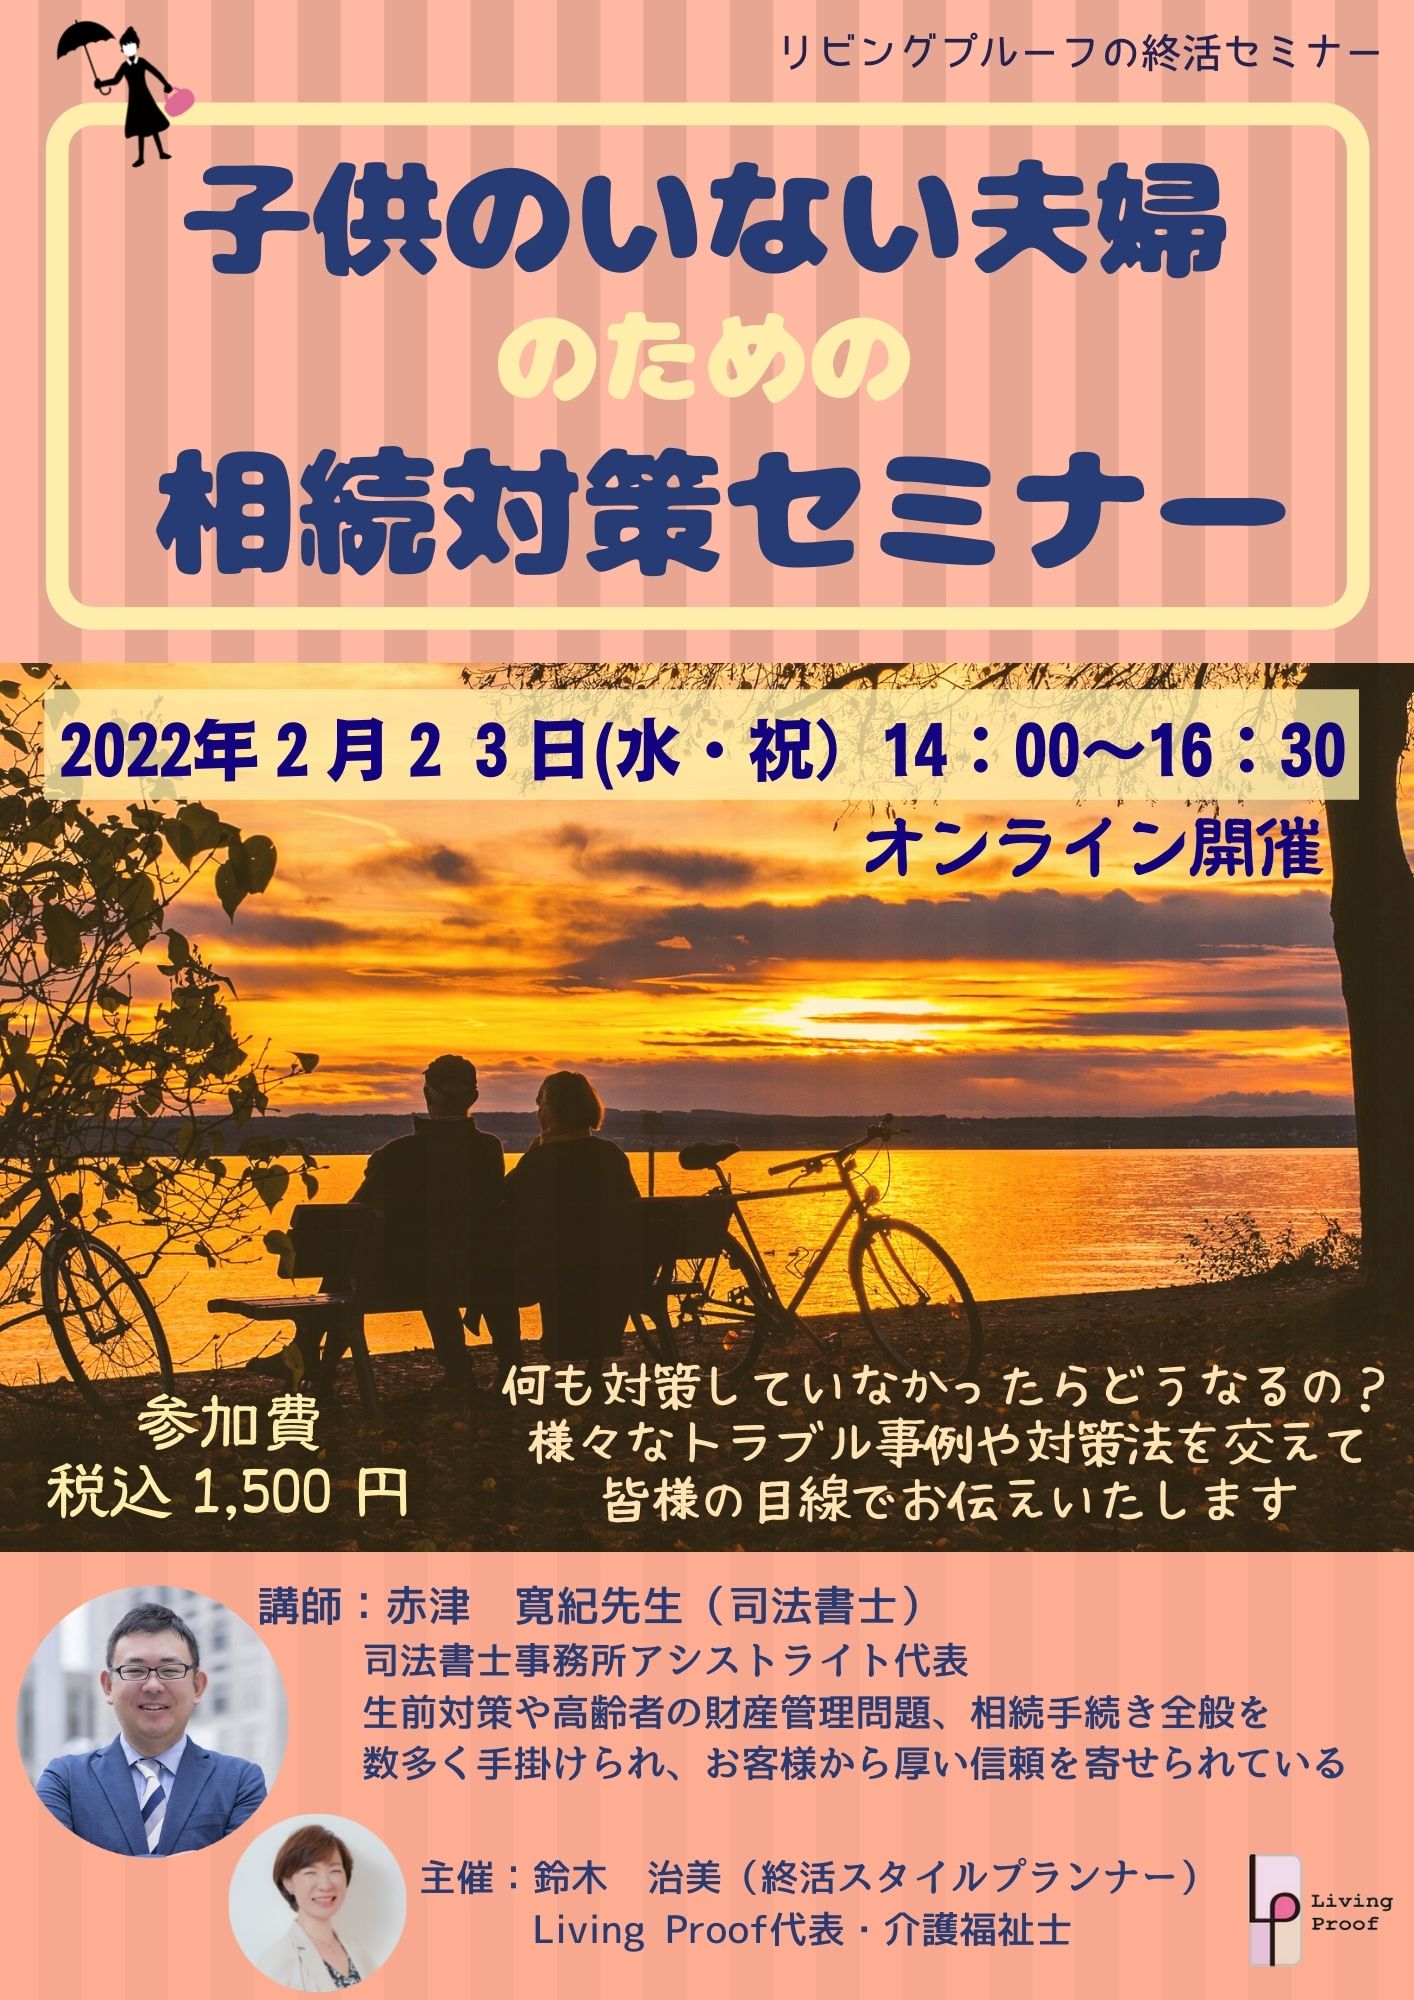
子供のいない夫婦の終活で防ぐ相続崩壊と老後孤立の実態
「自分たちが亡くなったら、財産はすべて連れ添った配偶者に渡る」——そう思い込んでいる夫婦が、今なお現場で後を絶ちません。直系卑属(子供や孫)がいない世帯において、事前の法的手続きを怠った結果、遺された妻や夫が義理の兄弟姉妹から突然の遺産分割協議を迫られ、住み慣れた自宅の売却を余儀なくされる事例が急増しています。血縁を基盤としてきた従来の日本型家族モデルが変容する2026年現在、単なる「身の回りの整理」にとどまらない戦略的な終活が求められています。
超高齢社会が深度を増すなか、子供がいない夫婦が直面するのは相続の権利関係だけではありません。配偶者に先立たれた後の身元保証人の不在、民間高齢者施設の入居拒否リスク、さらには認知症発症後の財産凍結など、生活基盤を根底から揺るがす構造的課題が連続して押し寄せます。放置することで一体どのような落とし穴に直面するのか、法律実務と現場取材から浮かび上がった冷酷な現実と、今すぐ講ずべき具体策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:子供がいない夫婦の遺産は配偶者単独相続にならず、兄弟姉妹(または甥姪)に4分の1の法定相続分が生じるため、遺言書なき放置は致命的なトラブルを招く。
- 要点2:兄弟姉妹には「遺留分」が一切ないため、公正証書遺言を1通遺しておくだけで全財産を配偶者へ確実に引き継ぐことが可能である。
- 要点3:配偶者亡き後の「おひとり様」期を見据え、死後事務委任契約・任意後見制度・永代供養の三位一体対策を60代から逆算して設計することが不可欠である。
【放置の末路】配偶者への相続トラブルの真相と義兄弟からの権利主張
遺産相続において最も根深い誤解が、「長年連れ添った配偶者なのだから、手続きをしなくても全財産が引き継がれる」という盲信です。日本の民法上、第一順位の子供がおらず、第二順位の直系尊属(両親・祖父母)がすでに他界している場合、第三順位として亡くなった配偶者の兄弟姉妹が法定相続人となります。法定相続分は配偶者が4分の3、兄弟姉妹側が4分の1です。
「主人が亡くなった直後、数十年間音信不通だった義理の弟から弁護士を通じて内容証明郵便が届きました。『法定相続分の25%を現金で即座に支払ってほしい』と。預貯金は葬儀や療養費で底をついており、手元にあるのは住み慣れた自宅不動産だけ。結局、家を売却して現金を作り、私は70代半ばで見知らぬワンルーム賃貸へ転居せざるを得なくなりました」——都内在住の70代女性が司法書士相談の場で語ったこの告白は、決して特殊な例外ではありません。いわゆる子なし夫婦の遺産分割トラブルの真相は、感情論ではなく、現行民法が定める厳格な法定相続分によって引き起こされています。
兄弟姉妹がすでに他界している場合は代襲相続が発生し、面識すらほとんどない甥や姪が交渉相手となります。権利関係者が細分化・複雑化するほど感情的な対立は激化し、遺産分割協議書への押印を拒絶され、銀行口座の解約や不動産の名義変更が完全にストップする事態に追い込まれるのです。

遺留分なしの鉄則を突く|子供のいない夫婦における遺言書の書き方
極めて過酷な現実がある一方で、子供のいない夫婦には法律上、絶大な防御策が用意されています。それが「兄弟姉妹(甥姪含む)には遺留分が存在しない」という事実です。
遺留分とは、一定の法定相続人に最低限保障された遺産の取り分を指します。子供や親には遺留分減殺(侵害額)請求権が認められていますが、兄弟姉妹の遺留分なしという法理は民法第1042条で極めて明確に規定されています。血族相続人のなかでも関係性が薄い兄弟姉妹に対し、被相続人の生計維持への貢献度を考慮して権利を制限しているためです。
この法律の構造を理解していれば、対策は極めてシンプルです。夫・妻がそれぞれ「私の所有する全財産を妻(夫)に相続させる」という旨の遺言書を1通残しておくだけで、兄弟姉妹は1円たりとも遺産を請求することができません。
ただし、自筆証書遺言は形式不備による無効リスクや改ざんの懸念がつきまといます。実務上は必ず公証役場で公証人と証人2名の立ち会いのもと作成する公正証書遺言を選択するのが鉄則です。さらに、万が一夫婦が同時に死亡した場合や、配偶者がすでに他界していた場合に備えて「予備的遺言(配偶者が先に死亡していた場合は〇〇に遺贈する)」の文言を盛り込んでおくことが、手続きの二度手間を防ぐ決定打となります。
【費用・手続き比較】身元保証から墓じまいまで網羅する法的スキーム一覧
老後の不安は相続資産の分配だけにとどまりません。どちらか一方が先に旅立った後、遺された配偶者が直面する「身元保証」「医療同意」「死後事務」「墓の承継」という4大障壁をいかに乗り越えるかが問われます。
| 施策・契約類型 | 詳細・数値データ | 一般的な基準・費用相場 | 編集部の見解・実務評価 |
|---|---|---|---|
| 公正証書遺言の作成 | 兄弟姉妹の遺留分を完全排除。公証役場での原本保管期間は原則20年(実務上それ以上)。 | 公証人手数料 約3万〜10万円+専門家報酬 10万〜20万円 | 最優先で着手すべき必須要件。配偶者への財産承継をノーリスクで確定できる。 |
| 任意後見契約 | 判断能力低下に備え、あらかじめ後見人を指定。法定後見と異なり希望の人物・法人を選任可能。 | 契約組成費用 10万〜15万円+発効後の月額報酬 2万〜5万円 | 財産凍結を防ぐ要。ただし後見監督人の選任が必須でランニングコストが発生する。 |
| 民間身元保証サービス | 高齢者施設入居時・入院時の身元引受人を代行。民間事業者の参入が急増。 | 初期預託金・契約料 30万〜100万円+月額管理費 数千〜1万円 | 事業者の経営破綻リスクや預託金の保全状況を厳しく審査・見極める必要がある。 |
| 死後事務委任契約 | 葬儀・火葬・納骨、賃貸解約、公共料金や医療費の清算、デジタル遺品消去などを代行。 | 契約着手金 15万〜30万円+預託実費(葬儀等) 50万〜150万円 | 配偶者が他界し完全単身になった際の「行政の無縁仏化」を防ぐ決定的な契約。 |
| 墓じまい・永代供養 | 先祖代々の墓を解体・更地化(改葬許可申請必須)し、寺院や霊園の合葬墓等へ移行。 | 撤去工事 1㎡あたり10万〜20万円+永代供養料 10万〜50万円(1柱) | 親族間の合意形成なしに進めるとトラブル化しやすい。健全なうちに改葬手続きを完了させるべき。 |
【実態検証】身元保証人と施設入居の壁、ネットのリアルな声
「お金さえ払えば老人ホームには入れるはず」という認識は、現在の高齢者施設運営の実態と大きく乖離しています。総務省の調査および民間老人ホーム協会の実態データによると、民間有料老人ホームの9割以上が入居時に身元引受人・身元保証人の設定を必須としています。滞納利用料の連帯保証だけでなく、容態急変時の医療介入同意や、逝去時の遺体引き取り責任を施設側が単独で負いきれないためです。
オンラインのコミュニティやSNS上でも、夫婦のみで老後を迎える世代の生々しい不安が渦巻いています。「夫婦2人で老後資金3,000万円以上を貯蓄したが、夫が倒れて要介護5になった際、身元保証人を立てられず希望の施設への入居を保留された」「親戚に頼もうとしたが、関係性が薄く断られ人間関係に深い亀裂が入った」といった切実な投稿が散見されます。
配偶者が健在なうちは相互に保証人となり得ますが、どちらか一方が認知症を発症したり他界したりした瞬間、残された側は「保証人不在の高齢単身者」として社会的に孤立します。自治体の社会福祉協議会による日常生活自立支援事業は限定的であり、包括的な身元保証には対応していません。そのため、元気なうちに弁護士、司法書士、あるいは信託銀行や信頼性の高い一般社団法人が提供する「身元保証等高齢者サポート」の利用審査を通しておくことが、施設難民化を防ぐ唯一の防波堤となっています。
一般に知られていない盲点とネットの誤解|任意後見と尊厳死の落とし穴
将来の判断能力低下に備える手段として広く推奨される任意後見制度ですが、ネット上で語られる「自由度が高く完璧な制度」という言説には重大な見落としがあります。
最大のリスクは、任意後見監督人が選任された後の柔軟性の喪失とコストです。任意後見契約は本人の判断能力が衰えた段階で家庭裁判所に申し立て、後見監督人が就任して初めて効力を持ちます。しかし、監督人が就任した後は、すべての財産管理が家庭裁判所の厳格な監視下に置かれます。「配偶者の将来のために自宅を買い替える」「相続対策として親族へ生前贈与する」といった柔軟な資産運用は一切認められなくなります。また、監督人への月額報酬(1万〜3万円程度)が本人が亡くなるまで資産から恒久的に引き落とされ続ける点も、事前の理解が不足しがちなデメリットです。
さらに終末期医療の意思表示についても誤解が蔓延しています。遺言書やエンディングノートに「過剰な延命治療を望まない」と書き残すだけでは、医療現場に対する法的な拘束力は持ち得ません。近年の医療現場では、医師が延命措置の中止によって民事・刑事上の責任を問われるリスクを回避するため、厚生労働省のガイドラインに即した厳格な手続きが求められます。自らの意思で自然な死を迎えたい場合は、公証役場であらかじめ尊厳死宣言公正証書を作成しておく経緯が不可欠であり、医療チームへの提示体制を整えておくことが家族への精神的負担を根本から軽減します。

【プロの結論】家族規範の呪縛を解き、60代から始める構造改革
子供がいない夫婦の終活において、最も警戒すべき心理的障壁は「家族や親族なのだから最後は分かり合えるはずだ」という淡い期待です。日本の伝統的なイエ制度が解体された現代においても、無意識のうちに「親族への甘え」や「血縁への過度な遠慮」に縛られ、法的手続きを先送りにしてしまう傾向が根強く存在します。
健全な終活の本質は、親族関係における明確な心理的バウンダリー(境界線)の確立に他なりません。「いつから終活を始めるべきか」という問いに対する実務的な回答は、「夫婦双方が明瞭な意思疎通を行える60代」です。認知症の兆候が現れてからでは、遺言書の作成も任意後見契約の締結も、意思能力の欠如を理由にすべて法的に無効とされるリスクが生じます。
【判断基準】民間サポートを早期に契約すべき世帯と自己管理が可能な世帯
- 即座に専門家・民間サポートと契約すべき夫婦:
- 兄弟姉妹との年齢が離れており、すでに甥姪世代が法定相続人になり得る状況にある世帯
- 親族と数年以上直接の交流がなく、緊急連絡先や身元引受人を頼める人間が身近に皆無の世帯
- 保有資産の大半が「自宅不動産」に偏っており、換金可能な流動資産が乏しい世帯
- 当面は公正証書遺言の作成を優先すべき夫婦:
- 夫婦ともに健康で70歳未満であり、当面の身元保証を相互に引き受け合える世帯
- 甥や姪との信頼関係が極めて強固で、将来の見守りや支援について生前の合意が形成できている世帯
【子供 の いない 夫婦 の 終 活】に関するよくある質問(FAQ)
Q1:子供がいない場合、終活は何歳くらいから始めるのが適切ですか?
A1:退職を迎える60歳から遅くとも65歳までに基本設計を完了させるのが理想です。遺言書や任意後見契約は意思能力(事理弁識能力)が衰えると一切結べなくなります。70代以降の健康リスクや突然の脳血管疾患等による認知機能低下を想定し、心身ともに余裕のある時期に着手することが鉄則です。
Q2:夫名義の自宅に住み続けたい場合、遺言書がないとどうなりますか?
A2:遺言書がない場合、夫の死亡と同時に自宅不動産は妻と夫の兄弟姉妹(または甥姪)による「共有財産」となります。兄弟姉妹から法定相続分(25%)の現金支払いを求められ、代償金を工面できなければ自宅を強制競売・売却処分して金銭分割せざるを得ない事態に直面します。
Q3:死後事務委任契約は、配偶者が生きている段階でも結ぶ必要がありますか?
A3:配偶者が元気なうちは不要ですが、「どちらか一方が亡くなり、おひとり様になった段階」で即座に効力を発揮できるよう、夫婦それぞれが第三者(専門家法人等)を受任者とした契約書を公正証書で事前に組成しておくケースが実務上極めて増えています。
まとめ:今後の動向と失敗しないための判断基準
2024年の不動産相続登記の義務化をはじめ、国会および法務省関係部局では所有者不明土地問題や単身高齢者の遺留金品処理に関する法整備が矢継ぎ早に進められています。血縁者が実質的に不在、あるいは疎遠な世帯に対する行政や医療機関の対応は、今後ますます「法的な正当性と契約の有無」を最優先する方向へと厳格化していくことは間違いありません。
「子供がいないからこそ、互いを思いやる気持ちを確実な形にして残す」——終活とは死を見据える作業ではなく、遺されたパートナーが尊厳を保ち、理不尽な法的争いに巻き込まれずに生き抜くための究極の愛情表現です。先送りという無作為がもたらす悲劇を直視し、まずは公正証書遺言の作成と、老後の身元保証スキームの点検から着手してください。 (出典: 子供 の いない 夫婦 の 終 活(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。