イオン銀行定期預金金利の真実|他行比較と落とし穴をプロが徹底検証
日本銀行の金融政策正常化に伴い、国内の預金金利環境は大きな転換期を迎えました。日常的な買い物スポットとして身近なイオングループの金融中核を担うイオン銀行でも、預金金利の改定や各種キャンペーンが相次ぎ、多くの生活者から熱い視線が注がれています。「イオン銀行の定期預金は本当に他社よりお得なのか」「普通預金とどちらを選ぶべきか」と迷う声も少なくありません。
そこで今回は、編集部が公式発表データや金融市場の最新動向、さらに実際の利用者のリアルな口コミを徹底リサーチしました。新規口座開設者向けの特別金利から、満期時の自動継続の落とし穴、イオンカードセレクト連携による優遇金利の実態まで、損をしないための資産防衛術を余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:新規口座開設者限定の「1カ月もの年3.0%(税引前)」など強力な特別金利キャンペーンがある一方、通常のスーパー定期預金金利はネット銀行最前線の水準と比較して見極めが必要。
- 要点2:イオンカードセレクト保有および「イオン銀行Myステージ」の活用次第では、定期預金を組むよりも普通預金の金利優遇(最大年0.15%前後など)を狙う方が流動性・利回りともに有利になるケースが存在する。
- 要点3:満期時の「元利自動継続」による金利低下リスクや中途解約時の普通預金利率適用、積立定期預金の資金拘束など、契約前に知っておくべき盲点と判断基準を明確化。
【2026年最新】イオン銀行の定期預金金利と他社比較の決定的な差
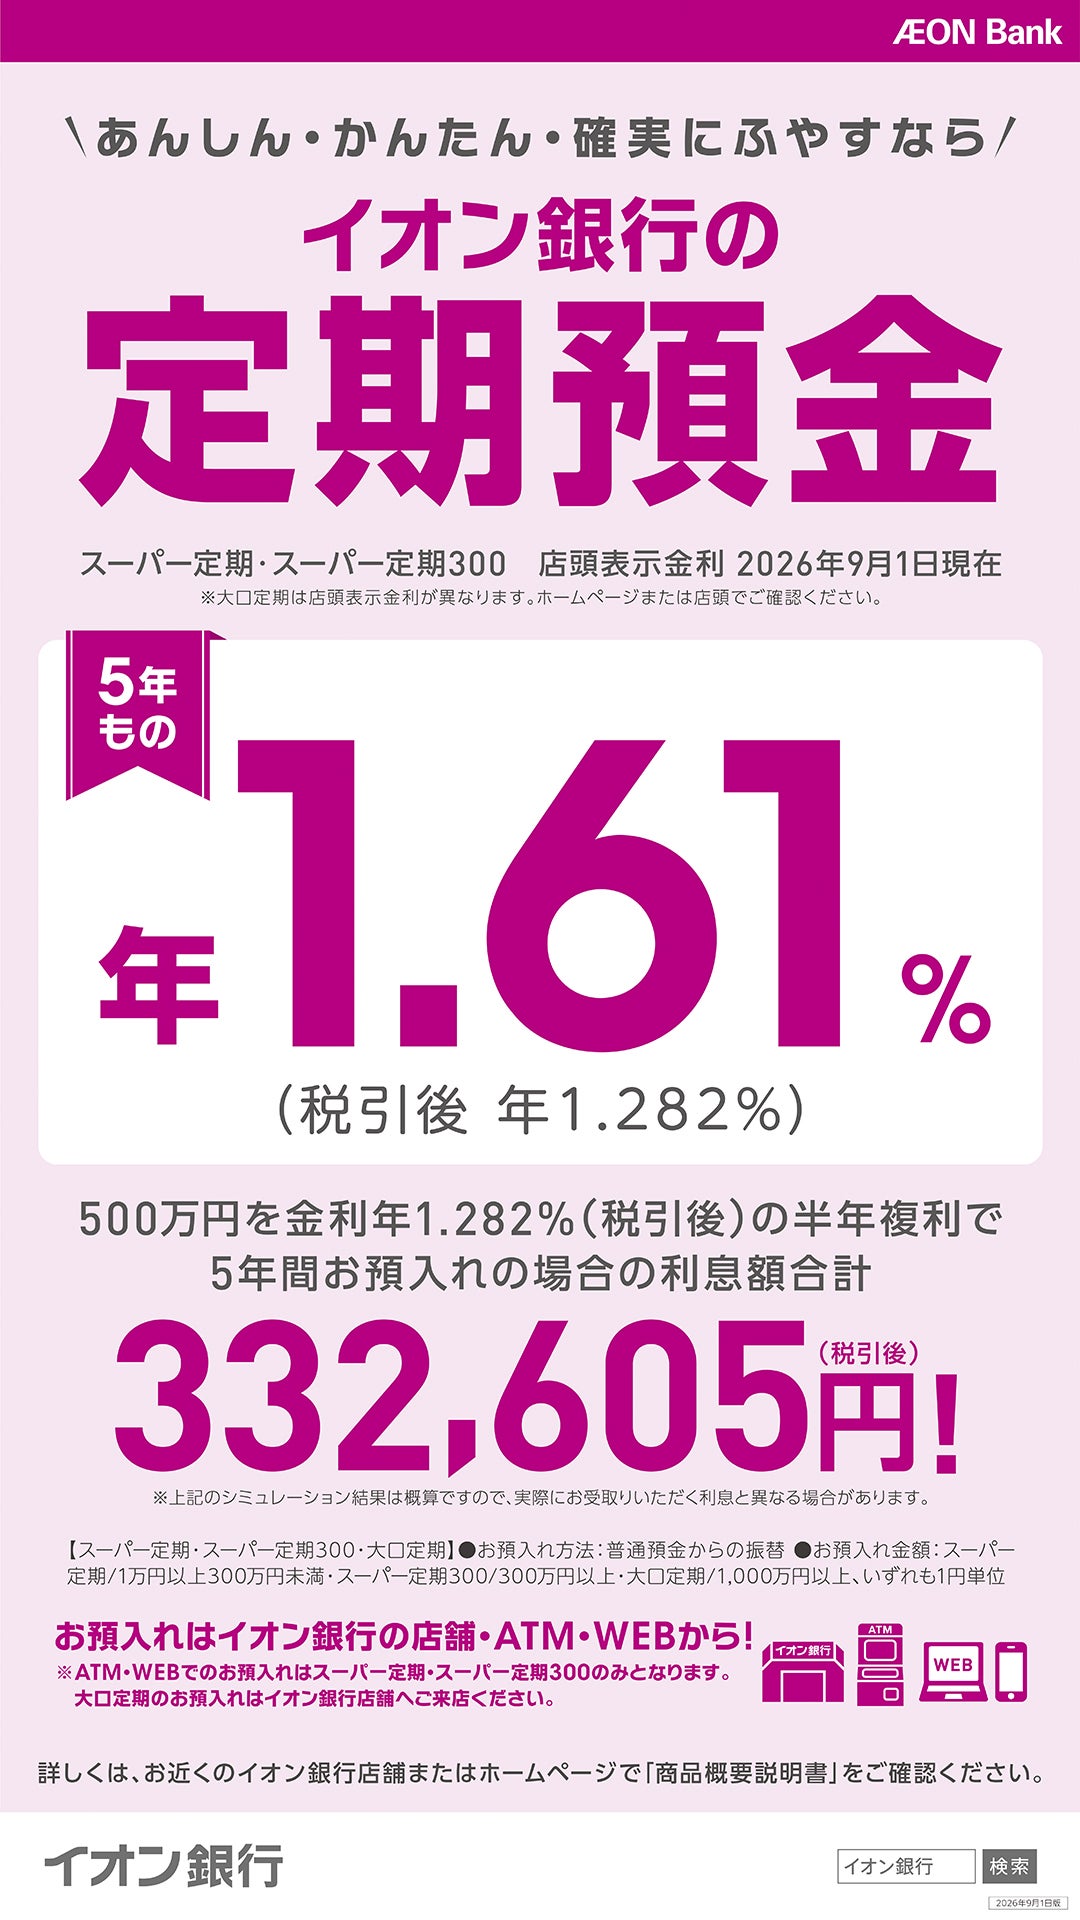
預金金利の引き上げ競争が本格化するなか、イオン銀行が提供する定期預金(スーパー定期・スーパー定期300・大口定期)のポジショニングを正確に把握することが肝要です。預入期間は1カ月から最長5年まで柔軟に設定可能で、1万円という少額から手軽に預け入れができる利便性を備えています。
しかし、ネット専業銀行や大手メガバンクと並べた際、どのような利回り格差が生じるのでしょうか。主要な預金商品と他行水準を整理した比較データは以下の通りです。
| 預金種類・金融機関 | 適用金利(年率・税引前) | 主な適用条件・預入期間 | 編集部の見解・評価 |
|---|---|---|---|
| イオン銀行 新規限定特別定期 | 年 3.00% | 新規口座開設後翌々月末まで / 期間1カ月 | 短期間だがインパクト絶大。スタートダッシュ用として極めて優秀。 |
| イオン銀行 スーパー定期(通常) | 年 0.25% 〜 0.40% 前後 | 期間1年〜5年(市場推移により随時変動) | メガバンクと同等以上だが、金利特化型ネット銀行の上位陣には一歩譲る。 |
| イオン銀行 Myステージ普通預金 | 年 0.05% 〜 0.15% 前後 | カード利用や給与受取等でスコア獲得(プラチナ等) | 資金をロックされずに高水準を維持できるため、普段使いに最適。 |
| 競合ネット銀行(上位勢) | 年 0.45% 〜 0.70% 前後 | 1年〜3年定期(特別ボーナスキャンペーン時等) | 純粋な預金利息のみを追求する場合は他行の預入も要検討。 |
長期的な金利推移を振り返ると、かつてのゼロ金利政策下ではどの銀行も年0.002%前後に沈んでいましたが、昨今の局面では政策金利の上昇に連動して各行が定期預金の利率を底上げしています。イオン銀行の通常定期預金は大手都市銀行を上回る水準を提示しているものの、「純粋な定期預金単体の利回り」だけを見れば、一部のネット専業銀行が展開する激しいキャンペーン金利に軍配が上がる場面も見受けられます。

新規限定年3.0%特別金利キャンペーンのカラクリと利息シミュレーション
イオン銀行が新規顧客獲得の目玉として展開しているのが、口座開設者限定の「1カ月もの特別金利 年3.0%(税引前)」です。広告の数字だけを見ると破格の高利回りに映りますが、資産運用として捉える際には冷静な利息計算と仕組みの理解が欠かせません。
ここで、具体的な預入金額に応じた受取利息をシミュレーションしてみましょう(※税率は20.315%で計算)。
- 100万円を預け入れた場合:
税引前利息:100万円 × 3.0% × (1カ月 / 12カ月) = 2,500円
税引後手取り利息:約1,992円 - 300万円を預け入れた場合:
税引前利息:300万円 × 3.0% × (1カ月 / 12カ月) = 7,500円
税引後手取り利息:約5,977円
「年3.0%」という表記はあくまで年率換算であるため、実際の適用期間である1カ月間で受け取れる利息は預入額100万円あたり約2,000円弱となります。決して無駄ではありませんが、1カ月満期を迎えた後は通常の店頭表示金利(自動継続時の金利)へと切り替わる点に最大の注意が必要です。満期到来後の受け皿をあらかじめ決めておかなければ、せっかくの高金利効果も一時的なものに終わってしまいます。
「定期より普通預金がお得?」イオンカードセレクトとMyステージ金利優遇の実態
イオン銀行を使い倒すうえで避けて通れないのが、クレジットカード・キャッシュカード・電子マネーWAONが一体となった「イオンカードセレクト」の保有と、優遇プログラム「イオン銀行Myステージ」の存在です。
Myステージでは、対象取引(イオンカードの利用代金引き落とし、WAONの利用、給与振込口座の指定、インターネットバンキングのログインなど)によって点数が加算され、ステージ(ブロンズ・シルバー・ゴールド・プラチナ)が決定します。
上位ステージに到達すると、普通預金でありながら年0.10%〜0.15%前後の優遇金利が適用されます。さらに、他行宛振込手数料の無料回数(月最大5回)や他行ATM利用手数料の無料特典が付与されるため、資金を数年間拘束される定期預金を選ぶよりも、いつでも引き出せる普通預金口座にプールしておく方が利便性と実質利回りのバランスに優れていると判断する利用者が増えています。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判・口コミ
金融ポータルサイトやSNS、コミュニティ掲示板で交わされている利用者の生の声を集約すると、イオン経済圏に深く関わっているユーザーと、純粋な預金利息のみを追求するユーザーとの間で評価が明確に二極化しています。
【肯定的な口コミ・評価】
「イオンで日常的に買い物をするため、イオンカードセレクトのオートチャージでポイントを二重取りしつつ、Myステージをプラチナに維持するのが一番手堅い。普通預金の金利優遇とWAONポイント還元を合算すると、他行の1年定期を組むより実質リターンが大きい」(40代・主婦)
「全国のイオンモール内にインストアブランチ(店舗)があり、土日祝日でも窓口で預金の相談ができる安心感はネット銀行の中で随一」(50代・会社員)
【慎重・批判的な口コミ・評価】
「ステージ判定の条件が数年ごとに改定されるため、スコア維持のための条件管理がやや面倒に感じる」(30代・自営業)
「新規限定の3.0%定期は魅力的だったが、1カ月が過ぎて通常金利に戻った後の案内が特になく、放置していたら低い利率で継続されてしまっていた」(20代・公務員)
現場のリアルな評価が物語るのは、イオン銀行の強みは「店舗と日常消費がシームレスに結合した生活防衛力」にあるという事実です。
一般に知られていない盲点|満期自動継続や中途解約利率・積立のデメリット
契約前に必ず押さえておくべきリスクと構造的デメリットについて、金融リテラシーの観点から深掘りします。
1. 満期時の「元利自動継続」が引き起こす金利低下トラップ
定期預金を申し込む際、多くの人が「元利金継続」を選択しがちです。しかし、キャンペーン金利や新規特別金利で預け入れた場合でも、満期到来時に適用されるのはその時点の「通常店頭表示金利」です。高金利を享受し続けるためには、満期日に合わせて資金を再配分するスケジュール管理が不可欠となります。
2. 中途解約時のペナルティと適用利率
やむを得ない事情で定期預金を中途解約した場合、当初約定された定期預金金利は適用されず、預入期間に応じた「中途解約利率」または解約日時点の普通預金利率まで大幅に引き下げられます。元本割れすることはありませんが、得られるはずだった利息収入の大半を失うことになるため、急な支出が想定される資金は普通預金や短期定期に留めるべきです。
3. 積立式定期預金に潜む機会損失
毎月5,000円から手軽に始められる積立定期預金は貯蓄習慣の形成に役立ちますが、適用金利は通常のスーパー定期と同等にとどまります。インフレ局面においては、現金を固定金利で長期固定し続けること自体が実質的な購買力の目減り(インフレリスク)を招く点も留意しなければなりません。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計管理の視点から総合的に分析すると、イオン銀行の預金サービスを活用すべきターゲット層は明確に分類されます。
◎ イオン銀行の定期預金・普通預金を活用すべき人
- イオングループ店舗(イオン、マックスバリュ、まいばすけっと等)を週1回以上利用する人:買い物時の割引・ポイント還元と預金優遇が一体化し、トータルリターンが最大化します。
- 新規口座開設のスタートダッシュ特典を狙える人:1カ月限定の特別金利を活用し、確実な短期利息を得たい層に適しています。
- 休日に店頭窓口で直接対面相談を行いたい人:WEB完結のみのネット銀行に不安を抱く層にとって、年中無休のイオン店舗窓口は強い味方となります。
▲ 他行の定期預金や他金融商品を優先検討すべき人
- 純粋に「定期預金の預入金利の絶対値」だけを競わせたい人:キャンペーン期間中のネット専業上位銀行(0.5%超の1年定期等)を比較・選択する方が高利息を期待できます。
- イオンの店舗やクレジットカードを一切利用しない人:Myステージの恩恵を受けにくく、同行をメイン口座にする合理性が薄れます。
【イオン 銀行 定期 預金 金利】に関するよくある質問(FAQ)
Q1:イオン銀行の定期預金は元本保証されていますか?
A1:はい。預金保険制度(ペイオフ)の対象であり、同行に預け入れている元本合計1,000万円までとその利息が確実に保護されます。
Q2:特別金利の定期預金キャンペーンはいつ開催されますか?
A2:新規口座開設者向けのプランは通年で実施されることが多いですが、夏のボーナス時期(6〜7月)や冬のボーナス時期(11〜12月)に既存顧客向けの特別金利キャンペーンが打ち出される傾向があります。公式サイトの最新情報を定期的に確認することをおすすめします。
Q3:イオンカードを持っていなくても定期預金の金利は同じですか?
A3:スーパー定期預金の店頭表示金利自体はカードの有無で変わりません。ただし、イオンカードセレクトを保有しMyステージを上げることで、普通預金口座の金利優遇や各種手数料の無料化特典が享受できるため、実質的なメリットには大きな差が生じます。
まとめ:今後の動向と失敗しないための判断基準
金利ある時代が定着した現代において、ただ預金口座に資金を眠らせておくだけの時代は終わりました。イオン銀行の定期預金は、新規限定の特別金利やインストアブランチの利便性といった確かな強みを持つ一方で、満期後の金利切り替えやステージ条件に応じた普通預金との使い分けなど、緻密なリテラシーが求められます。
自身の生活圏がイオングループとどれだけ密接かを見極め、定期預金の短期運用とMyステージによる普通預金の高利回り維持を賢く組み合わせることが、着実な家計防衛への最短ルートとなるはずです。 (出典: イオン 銀行 定期 預金 金利(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。