ろうきん変動金利の推移と見通し|利上げの真相と他行比較の盲点
日本銀行によるマイナス金利解除以降、段階的な追加利上げが進むなか、住宅ローン利用者の間で最も関心を集めているのが各金融機関の金利設定です。とりわけ、労働組合や生協の会員を中心に手厚い優遇で支持されてきた「ろうきん(労働金庫)」の住宅ローン変動金利は、これまでの超低金利環境からどのように推移し、今後どのような影響をもたらすのでしょうか。
長年にわたり安定した低金利を誇ってきたろうきんですが、金利上昇局面を迎えた現在、基準金利の見直しや引き下げ幅の再設計など、従来とは異なる動きが見られます。公式発表データや現場の取材情報をもとに、過去の推移から他行との決定的な違い、返済額への実際の影響までを客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げに伴い、中央ろうきんや近畿ろうきんなど全国の労働金庫で基準金利の引き上げが実施され、適用金利の上昇トレンドが鮮明化。
- 要点2:ろうきん最大の強みである「団体会員向けの優遇幅(基準金利引き下げ幅)」と「保証料実質無料」は健在だが、ネット銀行との金利差には変化が生じている。
- 要点3:「5年ルール・125%ルール」の適用有無や審査基準など、知られていない盲点が存在するため、自身の所属団体や家計リスクに応じた見極めが不可欠。
【2026年最新】ろうきん変動金利の過去推移と日銀追加利上げの影響
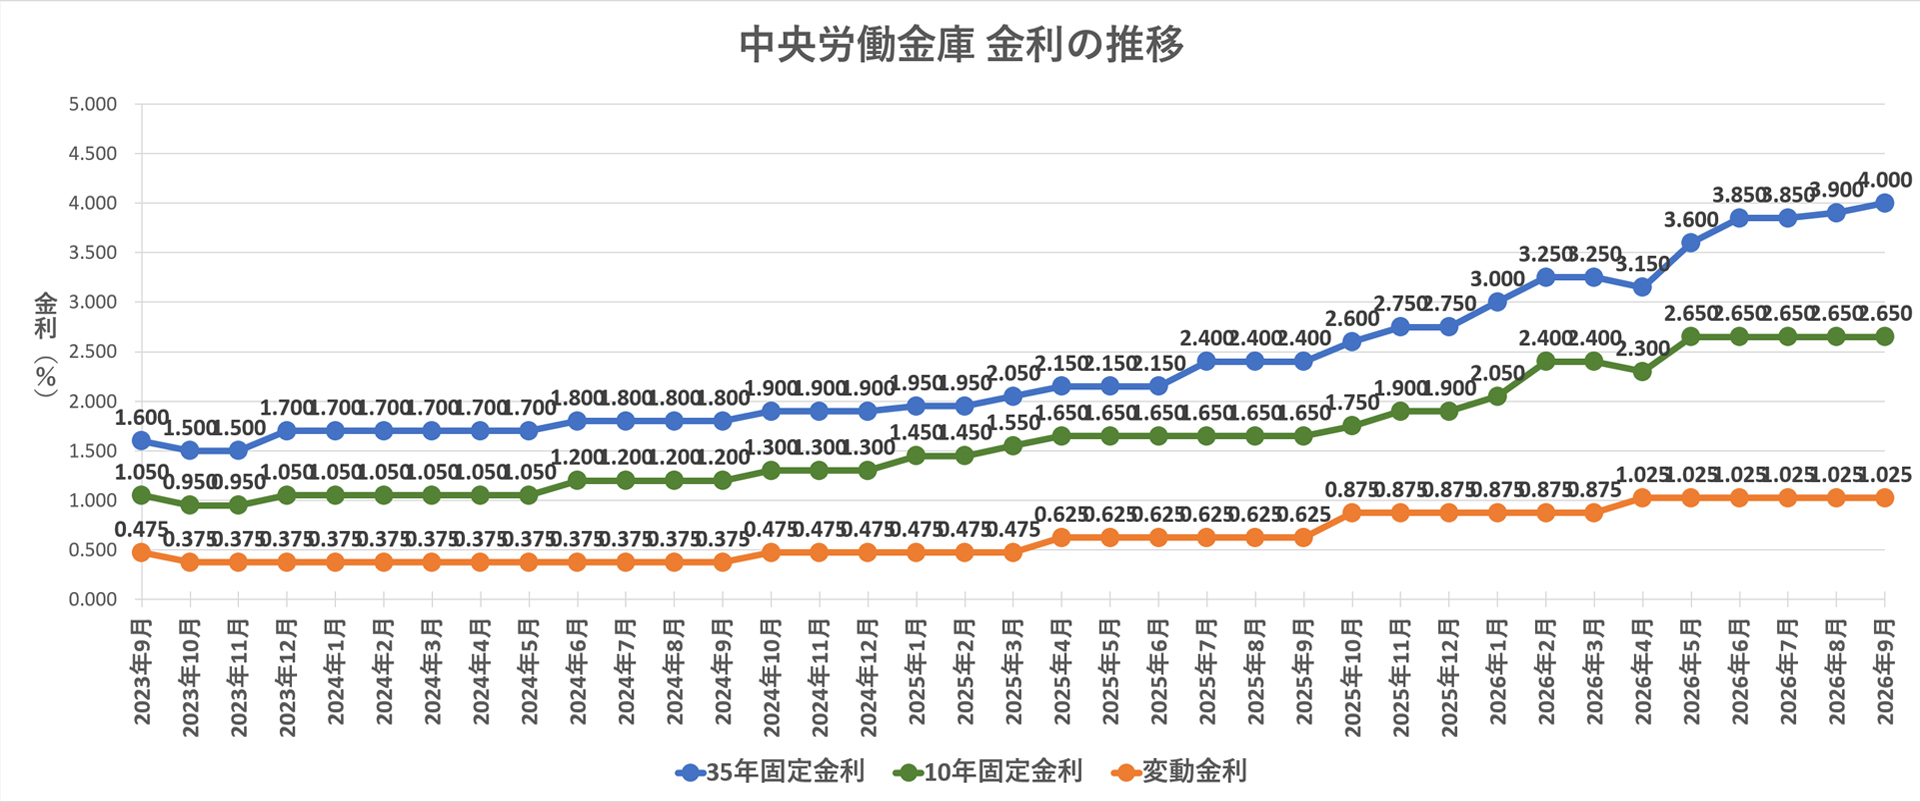
ろうきんの変動金利は、各地域の労働金庫(中央ろうきん、近畿ろうきん、東海ろうきんなど)が設定する「短期プライムレート(短プラ)」や独自の基準金利に連動しています。過去10年以上に及ぶ大規模緩和期において、ろうきんの店頭基準金利は2.475%前後で長らく据え置かれており、そこから所定の優遇幅を差し引くことで、実質0.5%〜0.6%台という極めて低水準な実行金利を提供し続けてきました。
しかし、日銀が推し進める金融政策の正常化に伴い、短プラ連動型の変動金利にも本格的な引き上げ圧力がかかっています。中央ろうきんをはじめとする各金庫は、市場金利の動向や預金金利の引き上げを背景に基準金利の改定に踏み切りました。これにより、新規借入時の適用金利はもちろんのこと、既存の借入者に対しても金利見直しの通知が届くケースが相次いでいます。
金利推移の歴史を振り返ると、ろうきんは急激な市場変動時でも顧客保護の観点から緩やかな金利改定を行う傾向がありました。しかし、今回の利上げ局面においては、調達コストの上昇を反映せざるを得ず、過去十数年で初めてとも言える本格的な金利上昇サイクルに突入しています。
金利引き上げの真相|他行比較で見えた「ろうきん」を選ぶ決定的な理由
「金利が上がっているなら、ネット銀行やメガバンクのほうが有利なのではないか」という疑問を持つ方は少なくありません。そこで、主要メガバンク、ネット銀行、そして地域を代表する中央ろうきん・近畿ろうきんの最新条件を比較検証しました。
| 金融機関区分 | 変動金利(最優遇後・目安) | 保証料・事務手数料体系 | 編集部の見解・評価 |
|---|---|---|---|
| 中央ろうきん (団体会員) | 年0.625%〜0.750%前後 (基準金利から最大引き下げ時) | 保証料:ろうきん全額負担 事務手数料:数万円(固定額) | 表面金利はネット銀行よりやや高いが、初期費用が極めて低くトータルコストで逆転する事例多数。 |
| 近畿ろうきん (組合員向け) | 年0.650%〜0.775%前後 (プランにより変動) | 保証料:ろうきん全額負担 事務手数料:組合員優遇あり | 地域に根ざした対面相談と、組合員特約による安心感が強み。繰上返済手数料も原則無料。 |
| 大手メガバンク | 年0.500%〜0.650%前後 | 保証料:金利上乗せ型または前払い 事務手数料:借入額の2.2% | ブランド力と付帯保険(団信)の充実度が魅力だが、短プラ引き上げによる追随が早い。 |
| 主要ネット銀行 | 年0.350%〜0.500%前後 | 保証料:0円 事務手数料:借入額の2.2%(定率) | 表面金利は最安水準だが、借入額が大きいほど初期費用が膨らみ、審査基準も厳格。 |
比較から浮かび上がる決定的な理由は、「初期諸費用の圧倒的な安さ」にあります。ネット銀行やメガバンクでは、借入額4,000万円に対して約88万円(2.2%)の融資事務手数料が差し引かれるのが一般的です。これに対し、ろうきんは「保証料をろうきん側が全額負担(実質0円)」とし、事務手数料も定額数万円に抑えられているケースが大半を占めます。
表面的な金利の差(0.1〜0.2%程度)だけで判断するとネット銀行が有利に見えますが、借入時の初期諸費用や繰上返済手数料、各種変更手続きにかかるコストまでを含めた総支払額を計算すると、依然としてろうきんが極めて高い競争力を持っている実態が浮き彫りになります。
【実態検証】利用者の生の声と審査評判|現場目線で見えたリアル
ろうきんの住宅ローンに関する評判をSNSや口コミ掲示板、実際の契約者へのヒアリングから検証すると、明暗分かれるリアルな声が集まっています。
ポジティブな評価として圧倒的に多いのは、「労働組合に入っていることによる審査のスムーズさと安心感」です。「他行で断られた転職後1年未満のタイミングでも、勤め先の労働組合経由で親身に相談に乗ってもらえた」「担当者が職場の事情を熟知しており、手続きがスムーズだった」といった声が目立ちます。営利を第一目的としない協同組織金融機関だからこその柔軟性が評価されています。
一方で、ネガティブな意見としては「一般勤労者(組合員以外)の場合、金利優遇が小さくなる」「店舗窓口や書類のやりとりに時間がかかる」といった点が挙げられます。ネット銀行のように「スマホ完結で即日仮審査」というスピード感とは異なり、対面重視で丁寧な審査を行う分、手続き完了までに一定の期間を要する点はデメリットとして認識しておく必要があります。

一般に知られていない盲点と誤解|5年ルール・125%ルールの真相
変動金利を検討するうえで、最も警戒すべきリスクとして語られるのが「5年ルール(金利が変わっても5年間は返済額を据え置く仕組み)」と「125%ルール(返済額が引き上げられる際も直前の1.25倍を上限とする仕組み)」です。
一般的な都市銀行の住宅ローンでは標準装備されているこのセーフティネットですが、「ろうきんの住宅ローンでは、一部の金庫や商品設計によって5年ルール・125%ルールが採用されていない(元利均等返済でも金利見直しごとに毎月の返済額が変動する)」という事実は、意外にも広く知られていません。
これにはメリットとデメリットの双方が存在します。
- 注意すべき点:金利が上昇した際、猶予期間なく即座に毎月の引き落とし額が増加するため、家計のキャッシュフローに直接的な影響が出ます。
- 構造的なメリット:5年ルール・125%ルールが存在する銀行では、急激な金利上昇時に「毎月の返済額のほとんどが利息に充当され、元金がまったく減らない(未払利息の発生)」という危険性があります。ろうきん方式では元金が計画通り減り続けるため、将来に負債を先送りするリスクを回避できます。
ルールが存在しないことを「危険」と捉えるか、「負債を確実に減らす健全な仕組み」と捉えるかは、各家庭の資金余力によって分かれる重要な分岐点です。
借り換えメリットと固定金利比較|金利上昇局面の最適解
金利が上昇局面にある現在、「変動金利から固定金利への切り替え」や「他行からの借り換え」を検討する人が急増しています。ろうきんでも固定金利特約型や全期間固定金利型(フラット35を含む)が用意されていますが、どのように判断すべきでしょうか。
現在提示されている全期間固定金利は年1.8%〜2.0%前後に達しており、変動金利(年0.6%〜0.7%台)との間には依然として約1.2%〜1.4%の開きがあります。この金利差を埋めるには、今後数年で日銀がさらに複数回の利上げを連続して行う必要があり、短期的には変動金利のほうが支払総額を低く抑えられる可能性が残されています。
また、他行からろうきんへの借り換えにおいては、前述の「保証料無料」が極めて大きな武器となります。通常、借り換えには数十万円から百万円近くの諸費用がかかりますが、ろうきんを活用することで初期費用を最小限に抑え、金利差による恩恵をダイレクトに享受できるケースがあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住宅ローン選びにおいて、絶対的な正解は存在しません。金利推移と商品特性を踏まえた明確な判断基準は以下の通りです。
- ろうきんの変動金利が向いている人:
- 勤務先に労働組合があり、ろうきんの「団体会員」資格を持っている方
- 借入時の自己資金(諸費用)を極力手元に残しておきたい方
- 給与振込や積立預金など、付随条件を満たして最大優遇幅を獲得できる方
- 将来の金利上昇時にも毎月の返済額増加に対応できる家計余力がある方
- 慎重に検討・避けるべき人:
- 所属組織がろうきんの会員ではなく「一般勤労者」枠となり、優遇幅が小さい方
- 徹底して最安の表面金利を追求し、ネット完結のスピード感を重視する方
- 金利上昇による返済額の増加を絶対に避けたい、毎月の支出を完全固定したい方

【ろうきん 変動 金利 推移】に関するよくある質問(FAQ)
Q1:日銀がさらに利上げをした場合、ろうきんの返済額はいつから上がりますか?
A1:ろうきんの変動金利は通常、年2回(4月1日と10月1日など)に基準金利が見直され、それぞれ6月・12月の引き落とし分から新金利が適用されるのが一般的です。金利が改定された場合、数カ月後の返済分から適用されるスケジュールとなります。
Q2:労働組合のない会社に勤めていても、ろうきんで住宅ローンを借りられますか?
A2:借入可能です。ろうきんは「生協(コープ)の組合員」や、個人でろうきん友の会等に加入する「一般勤労者」としても利用できます。ただし、団体会員(労働組合員)と比較して金利優遇幅や手数料条件が異なる場合があるため、事前の試算が推奨されます。
Q3:既にろうきんで変動金利を借りている場合、固定金利に変更できますか?
A3:原則として変更可能です。固定金利特約(3年・5年・10年など)や全期間固定への切り替えが用意されています。ただし、切り替え時点の固定金利が適用されるため、変動金利よりも毎月の返済額が増加する点には留意が必要です。
まとめ:今後の動向と失敗しないための判断基準
金利ある世界への回帰が進むなか、ろうきんの住宅ローン変動金利も緩やかな上昇基調を辿っています。しかし、表面金利の数字だけでなく、「保証料の全額負担」「繰上返済手数料の無料化」「所属団体による手厚い優遇」といったトータルコストを見極めることで、依然として多くの勤労者にとって有力な選択肢であり続けています。
住宅ローンは数十年に及ぶ長期の契約です。表面的な金利推移のニュースに過度に惑わされることなく、自身の所属条件、初期費用を含めた実質コスト、そして将来の返済余力を冷静に計算したうえで、最適なプランを選択してください。 (出典: ろうきん 変動 金利 推移(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。