収入と所得の違いとは?税金・手取りで損しないための計算と壁の真実
給料日や確定申告、年末調整の時期になると必ず目にする「収入」と「所得」という言葉。日常生活ではほぼ同義語として使われがちですが、日本の税制や社会保険制度においてはまったく異なる明確な定義を持っています。この2つの違いを曖昧にしたまま放置していると、本来受けられるはずの税制上の優遇措置を取りこぼしたり、思わぬ追徴課税や社会保険料の負担増に直面したりするリスクがあります。
手取り額を最大化し、制度の恩恵を漏れなく享受するためには、収入から所得、そして課税所得へと段階的に金額が絞り込まれていく全体構造を把握しておくことが不可欠です。会社員から個人事業主、パート・アルバイト勤務の方まで、知っておくべき必須知識を現場目線で整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入った総額(額面)を指し、「所得」はそこから必要経費や給与所得控除を差し引いた実質的な儲けを表す。
- 要点2:所得税や住民税の税額は収入ではなく「所得から各種控除を引いた課税所得」に対して税率が適用される仕組みになっている。
- 要点3:「103万円・130万円の壁」や配偶者控除の適用判定では、収入基準か所得基準かを見誤ると手取り逆転や扶養外れの原因になる。
【基本構造】収入と所得の違いをわかりやすく解説|額面と手取りの決定的関係
税金や手取りを巡る混乱の多くは、「収入」「所得」「手取り」という3つの概念が混同されることから生じます。収入と所得の違いをわかりやすく整理すると、次のような関係式になります。
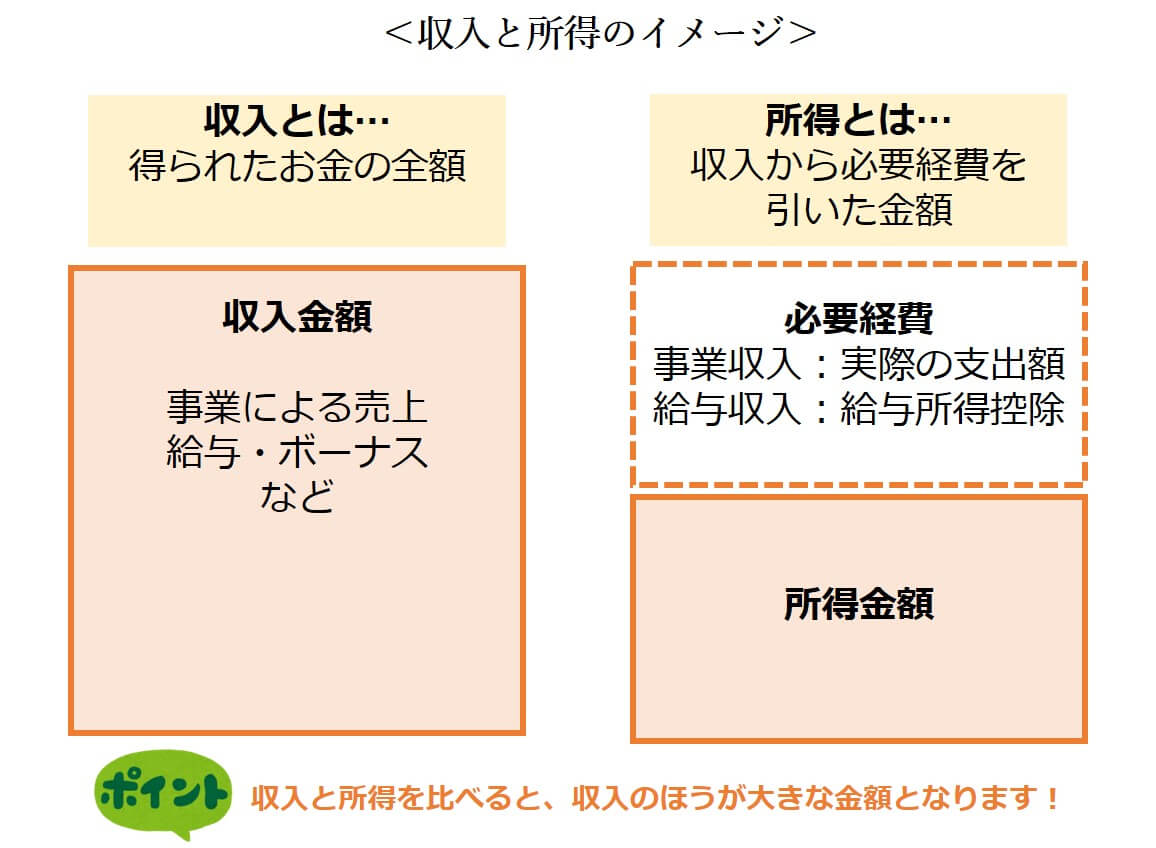
「収入」 − 「必要経費(または給与所得控除)」 = 「所得」
「収入」とは、1年間に手元へ入ってきたお金の総額です。会社員であれば基本給・各種手当・ボーナスなどを合算した「額面年収」、個人事業主であれば売上高の総額がこれに該当します。
一方の「所得」とは、その収入を得るためにかかったコストを差し引いた「正味の儲け」を意味します。税金(所得税・住民税)を計算する際、国は売上や額面そのものに課税するのではなく、実質的な利益である所得をベースに計算を行います。
ここで注意したいのが額面と手取りの違いです。手取りとは、総収入(額面)から所得税・住民税、さらに健康保険料や厚生年金保険料、雇用保険料などの社会保険料が源泉徴収(天引き)された後に、最終的に個人の銀行口座へ振り込まれる実際の受取額を指します。
【会社員と自営業】給与所得控除の計算方法と必要経費の根本的相違
所得の計算プロセスは、働き方によって大きく2系統に分かれます。個人事業主は事業のために実際に支出した「必要経費」を実額で差し引くのに対し、会社員には「みなし経費」として法律で定められた給与所得控除が自動的に適用されます。
| 項目 | 会社員・給与所得者 | 個人事業主・フリーランス | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 収入の定義 | 支払金額(額面給与・賞与の合計) | 年間売上高・報酬の総総額 | 自営業は売掛金を含めた総収入金額で把握する必要がある。 |
| 経費の扱い | 給与所得控除(年収に応じた法定計算) | 実額の必要経費(領収書・帳簿必須) | 会社員は領収書不要で一律控除される点が最大の強み。 |
| 所得の名称 | 給与所得 | 事業所得(または雑所得) | 所得区分によって損益通算や繰越控除の可否が分かれる。 |
| 特別控除の枠組 | 所得金額調整控除(条件該当者のみ) | 青色申告特別控除(最大65万円) | 要件を満たすことで課税所得を直接圧縮可能。 |
会社員に適用される給与所得控除 計算方法は、年収(収入金額)に応じて段階的に設定されています。最低額は55万円(給与収入162.5万円以下の場合)となっており、年収850万円を超える場合は上限の195万円で頭打ちになります。
また、子育て世帯や介護世帯、あるいは給与と公的年金の両方を受け取る多重所得者を対象とした所得金額調整控除 最新の税制ルールも実務上極めて重要です。年収850万円超で23歳未満の扶養親族がいる場合など、一定の要件を満たすことで給与所得から最大15万円が追加控除され、増税負担が緩和されます。
対照的に、個人事業主 収入と所得の計算では、仕入高、家賃、通信費、広告宣伝費などの「必要経費」を帳簿上で積み上げて売上から差し引きます。必要経費と給与所得を比較すると、事業主は経費の証明責任を負う代わりに事業関連費用の裁量が広く、会社員は領収書管理の手間なく安定した定額控除が担保されているという構造上の違いがあります。
【源泉徴収票の見方】「支払金額」と「所得金額等」の正しい読み解き方
手元の書類で「自分の収入と所得がいくらなのか」を正確に把握する最短ルートは、毎年12月〜1月頃に配布される源泉徴収票の確認です。源泉徴収票 見方 支払金額の欄を中心に、次の3ブロックを押さえることで全体の資金フローが浮き彫りになります。
1つ目の「支払金額」が、いわゆる年収と所得の違いにおける「収入(額面)」です。会社が1年間で支払った基本給や賞与、残業代の総額(非課税通勤手当等を除く)が記載されます。
2つ目の「給与所得控除後の金額」が、支払金額から法定の給与所得控除を差し引いた「所得」です。住宅ローン審査や公営住宅の入居要件、行政の各種給付金判定などで「所得証明書」を求められた際は、この金額が基準となります。
3つ目が「所得控除の額の合計額」です。ここには社会保険料控除、生命保険料控除、そして基礎控除と配偶者控除などが合算されています。給与所得からこの所得控除合計を引いた残りが「課税所得」となり、これに所得税率を乗じて最終的な納税額が算出されます。確定申告 所得金額等の欄に記入する際も、この区分を正しく転記しなければ税額計算が狂う原因になります。

【税金と壁の真相】103万・130万の壁と基礎控除・配偶者控除の判断基準
パートや副業、共働き世帯で毎年激しい議論となる「年収の壁」問題。ここでも収入と所得の混同が原因で致命的な判断ミスが頻発しています。代表的な103万の壁 130万の壁 違いを税制と社会保険の両面から解体します。
いわゆる「103万円の壁」は、課税所得 住民税 所得税が発生するかどうかの税制上の境界線です。内訳は「給与所得控除(最低55万円)」+「所得税の基礎控除(48万円)」=103万円となります。給与収入が103万円以内であれば所得税は0円となり、配偶者控除の満額適用要件も満たします。これを「所得」に換算すると合計所得金額48万円以下という基準になります。
一方で「130万円の壁」は税金ではなく「社会保険(健康保険・厚生年金)」の扶養から外れる境界線です。年収が130万円(一定規模以上の企業では106万円)以上になると、自身で社会保険に加入して保険料を納付する義務が生じます。社会保険料は年間十数万円単位で発生するため、収入が130万円をわずかに超えた途端に、世帯全体の手取り額が激減する「手取り逆転現象」が起きやすくなります。
【実態検証】知らずに大損?税制改革と現場の声から見えた落とし穴
現場の税務相談や家計管理の現場では、用語の取り違えによるトラブルが後を絶ちません。ファイナンシャルプランナーや税理士のもとに寄せられる相談事例を検証すると、共通する典型的な失敗パターンが存在します。
第一に多いのが、「パート先を掛け持ちしているケース」です。A社で80万円、B社で40万円の給料を得ている場合、個別の会社では103万円以下であっても、合算した給与収入は120万円になります。本人は「それぞれの源泉徴収票で控除内だから申告不要」と思い込み、後日、税務署からの指摘で住民税や所得税の追徴に加え、延滞税を支払う羽目になるケースが目立ちます。
第二に、個人事業主やフリマアプリでの転売・副業を行っている層の申告ミスです。売上(収入)が300万円、仕入・経費が220万円の場合、事業所得は80万円です。しかし確定申告書の「所得」の欄に売上高の300万円を誤って記入してしまい、過大な課税所得として計算された住民税通知書が届いてパニックに陥る事例がSNS上でも毎年散見されます。

一般に知られていない盲点とネットの誤解|「手取り=所得」ではない
インターネット上のマネー系記事や掲示板では、依然として「所得=実際に手元に残る手取り金」という誤解が根強く残っています。しかし、制度上の定義において「手取り」と「所得」は完全に別物です。
所得はあくまでも「税金を計算するための基準数値(計算上の概念)」であり、そこからさらに各種控除を引き、税金や社会保険料を差し引いて口座に残るキャッシュが手取りです。例えば「所得が300万円」あったとしても、300万円全額が口座に残るわけではありません。
また、自治体が独自に課す住民税の非課税ライン(いわゆる住民税の壁)は、地域区分(1級地〜3級地)によって給与収入93万円〜100万円程度と所得税よりも厳しく設定されている点も看過されがちです。国税である所得税がかからないからといって、地方税である住民税や国民健康保険料の算定で負担が生じる可能性がある点には留意しなければなりません。
【プロの結論】制度を味方につける人と損をする人の決定的な分かれ道
税制や社会保険のルールを理解した上で家計をコントロールできる人と、知らずに手取りを削られてしまう人には、行動様式に明確な分かれ道が存在します。
▼今すぐ自身の状況を確認・対策すべき人
- 複数の勤務先から給料を受け取っている、または本業以外に年20万円超の副業収入がある人
- 配偶者控除・配偶者特別控除の枠内で就業調整をしているが、月収のブレで年収103万・130万円ラインの前後にいる人
- 副業やフリーランスで「必要経費」の領収書を整理せず、概算で申告しようとしている人
▼現状のままで問題が生じにくい人
- 1箇所の勤務先からのみ給与を受け取り、会社で年末調整を過不足なく完了させている専業会社員(年収850万円以下)
- 年収制限を意識せず、フルタイムで厚生年金・健康保険に自身で加入してキャリア形成と将来の年金受給額増加を優先している人
【収入 所得 違い】に関するよくある質問(FAQ)
Q1:年収400万円の会社員の場合、所得はおよそいくらになりますか?
A1:年収400万円の場合、給与所得控除額は「400万円 × 20% + 44万円 = 124万円」となります。したがって、給与所得は「400万円 − 124万円 = 276万円」です。ここからさらに基礎控除や社会保険料控除を引いた額が課税所得となります。
Q2:確定申告で「所得」を低く抑えるメリットは何ですか?
A2:所得が低くなると、それをベースに計算される所得税や翌年度の住民税が安くなります。さらに、国民健康保険料(税)の軽減措置が受けられたり、児童手当や高校授業料無償化などの所得制限基準をクリアしやすくなるなど、実質的な支出削減につながります。
Q3:フリマアプリでの不用品処分で得たお金は収入や所得になりますか?
A3:生活の用に供していた衣服や家具、家電などの不用品を売却して得たお金は「非課税所得」とみなされるため、原則として確定申告の収入・所得に含める必要はありません。ただし、転売目的で仕入れた商品の売却や、1点30万円を超える貴金属・美術品等の売買は課税対象(譲渡所得や雑所得)となります。
まとめ:仕組みを正しく把握して賢く手取りを最大化する
「収入」は稼ぎ出した総額であり、「所得」は経費や控除を差し引いた実質的な成果、そして「手取り」は生活の原資となる現実の資金です。この3層構造を頭の中で明確に区別できるようになれば、年末調整の書類作成や確定申告、さらには働き方の選択において迷うことはなくなります。
税制の恩恵を最大限に活用し、理不尽な負担を避けるための第一歩は、手元の源泉徴収票や確定申告書の数値を自らの手で読み解くことです。自身の「収入」と「所得」の正確な現在地を把握し、賢固な家計基盤を築いていきましょう。 (出典: 収入 所得 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。